
يواصل قطاع الصيرفة الإسلامية في قطر نموه وترسيخ حضوره في المنظومة المالية المحلية، مدفوعا بقوة القطاع المصرفي بالدولة وتطور البيئة التنظيمية والتوسع في الخدمات الرقمية، إلى جانب تنامي الاهتمام بالصكوك والتمويل المستدام. وتؤكد أحدث بيانات مصرف قطر المركزي، الواردة في تقرير الاستقرار المالي لعام 2025 الصادر في أغسطس الماضي، متانة القطاع المصرفي القطري واستقراره، إذ ارتفع إجمالي موجوداته بنسبة 5.1 بالمئة، مدفوعا بنمو الائتمان في القطاعين العام والخاص، مع استمرار تحسن مؤشرات جودة الموجودات نتيجة انخفاض القروض غير المنتظمة وتعزيز مخصصات تغطية المخاطر. فيما بقيت احتياطيات رأس المال والسيولة، وفقا للتقرير نفسه، أعلى بكثير من الحدود الدنيا للمتطلبات التنظيمية. وبحسب التقرير، بلغت نسبة كفاية رأس المال 19.9 بالمئة في 2025، مقابل 19.6 بالمئة في 2024، فيما ارتفعت نسبة رأس المال الأساسي بالشريحة الأولى إلى 15.7 بالمئة مقابل 15.2 بالمئة، وانخفضت نسبة القروض غير المنتظمة إلى 3.4 بالمئة مقابل 3.6 بالمئة، بينما ارتفعت نسبة مخصصات القروض غير المنتظمة إلى القروض غير المنتظمة إلى 84.6 بالمئة مقابل 77.4 بالمئة. كما بلغت نسبة الموجودات السائلة إلى إجمالي الموجودات 25.2 بالمئة، ونسبتها إلى المطلوبات قصيرة الأجل 58.8 بالمئة. كما تظهر بيانات تقرير /التمويل الإسلامي في دولة قطر لعام 2025/ الصادر عن بيت المشورة للاستشارات المالية، استمرار نمو منظومة التمويل الإسلامي في قطر، إذ ارتفع إجمالي أصول مكوناتها إلى نحو 718.5 مليار ريال في 2025، مقارنة بنحو 682.3 مليار ريال في 2024. واستحوذت على الحصة الأكبر من هذه الأصول بنسبة 85.8 بالمئة، بقيمة بلغت 616.5 مليار ريال، مقابل 585.5 مليار ريال في 2024، بنمو 5.3 بالمئة، متجاوزة معدل نمو البنوك التجارية التقليدية البالغ 5 بالمئة، ومشكلة نحو 28 بالمئة من إجمالي أصول القطاع المصرفي القطري. وجاءت الصكوك في المرتبة الثانية بحصة تقارب 11 بالمئة، تلاها التأمين التكافلي بحصة 0.7 بالمئة، فيما توزعت النسبة المتبقية بين شركات التمويل والاستثمار الإسلامية والصناديق الاستثمارية. أما الموجودات المحلية للبنوك الإسلامية فبلغت 554.3 مليار ريال بنسبة نمو بلغت 4.6 بالمئة، في حين ارتفعت ودائعها بنسبة 7.5 بالمئة خلال العام لتصل إلى 364.4 مليار ريال، مستحوذة على نحو 35 بالمئة من إجمالي ودائع الجهاز المصرفي. وبلغت التمويلات المقدمة من البنوك الإسلامية 418.3 مليار ريال، بنمو 4.2 بالمئة مقارنة بالعام 2024، لتستحوذ على نحو 29 بالمئة من إجمالي تمويلات القطاع المصرفي. ويبرز اتساع حضور البنوك الإسلامية (مصرف قطر الإسلامي "المصرف"، بنك الريان، بنك دخان، بنك قطر الدولي الإسلامي "الدولي الإسلامي") في السوق المحلية، من خلال حصتها المرتفعة من التمويلات المصرفية الموجهة إلى عدد من الأنشطة، إذ استحوذت على 63 بالمئة من التمويلات الموجهة إلى القطاع الاستهلاكي، و44 بالمئة من التمويلات العقارية، و42 بالمئة من تمويلات المقاولات، و34 بالمئة من تمويلات الصناعة، فيما اتجه 96 بالمئة من إجمالي تمويلاتها إلى السوق المحلية. وفي ظل هذه البيئة المواتية، يرى اقتصاديون وخبراء في القطاع حاورتهم وكالة الأنباء القطرية /قنا/، أن الصيرفة الإسلامية في قطر تعيش نموا متعدد الأبعاد يمتد إلى الرقمنة والابتكار المالي وأدوات التمويل المستدام، حيث أكد الدكتور عبد الباسط أحمد الشيبي، الرئيس التنفيذي للدولي الإسلامي، في تصريح خاص لوكالة الأنباء القطرية /قنا/، أن استمرار نمو المصارف الإسلامية وتفوقها في بعض المؤشرات يعود إلى مجموعة من العوامل، في مقدمتها متانة البيئة التشغيلية للاقتصاد القطري، المدعومة برؤى استراتيجية وسياسات اقتصادية مستدامة، إلى جانب قدرة الصيرفة الإسلامية على الابتكار وطرح منتجات مالية تلبي احتياجات الأفراد والشركات، مع الالتزام بالضوابط الشرعية ومعايير الحوكمة وإدارة المخاطر. وأضاف الشيبي أن الاستثمار المبكر في التحول الرقمي والبنية التكنولوجية أسهم في رفع كفاءة التشغيل وخفض التكاليف وتحسين تجربة العملاء، معتبرا أن هذه العوامل عززت الثقة بالقطاع المصرفي الإسلامي. وعن قدرة قطر على تعزيز مكانتها في صناعة الصيرفة الإسلامية، أكد الدكتور الشيبي أن الدولي الإسلامي ينطلق من قاعدة رأسمالية صلبة وملاءة مالية قوية، ويعزز حضوره من خلال الابتكار التقني وتطوير الخدمات الرقمية وتوسيع الشراكات الاستراتيجية، إلى جانب نقل خبراته في الصيرفة الإسلامية إلى الأسواق الخارجية عبر شراكات ومشاريع تسهم في تعزيز حضور المؤسسات المالية القطرية إقليميا ودوليا. وفيما يتعلق بسوق الصكوك، أشار الرئيس التنفيذي للدولي الإسلامي إلى أنها تتمتع بمقومات نمو كبيرة في ظل استمرار الدولة في تنفيذ مشاريع تنموية وتطوير البنية التحتية وفق رؤية قطر الوطنية 2030، مشيرا إلى أن الصكوك توفر أداة لربط السيولة الاستثمارية بالمشاريع الاقتصادية الحقيقية. وأوضح أن حضور الدولي الإسلامي في أسواق الصكوك يعود إلى عام 2012، حين أصدر صكوكا بقيمة 700 مليون دولار استقطبت اكتتابا تجاوز 5 مليارات دولار، وصولا إلى إصداره الأخير بقيمة 500 مليون ريال الذي أدرج في بورصة قطر، مشيرا إلى أن الصكوك الخضراء والمستدامة تمثل أداة مهمة لتمويل مشاريع الطاقة المتجددة وخفض الانبعاثات، مستشهدا بإصدار الدولي الإسلامي صكوكا مستدامة /أوريكس/ بقيمة 500 مليون دولار في بورصة لندن، شهد طلبا تجاوز ثمانية أضعاف قيمة الإصدار، مؤكدا أهمية توجيه التمويل إلى مشاريع تحقق أثرا بيئيا واجتماعيا مستداما. من جانبه، ربط الدكتور خالد بن إبراهيم السليطي، نائب رئيس مجلس إدارة بيت المشورة للاستشارات المالية، في تصريح مماثل، مستقبل الصيرفة الإسلامية بالتحول الرقمي، مؤكدا أنه لم يعد مجرد أداة لتحسين الأداء، بل أصبح محركا أساسيا للنمو والاستدامة. وقال إن التكنولوجيا المالية الإسلامية تجاوزت 198 مليار دولار من حيث القيمة السوقية، مع توقعات بوصولها إلى 341 مليار دولار بحلول 2029، بمعدل نمو سنوي مركب يبلغ 11.5 بالمئة، مشيرا إلى أن طفرة الذكاء الاصطناعي تمثل تحولا نوعيا في مسار التكنولوجيا المالية. وأكد الدكتور السليطي، أن مستقبل الصيرفة الإسلامية يرتبط بصورة وثيقة بالابتكار الرقمي، بما يوفره من نماذج ومنتجات قادرة على تلبية احتياجات المتعاملين وتعزيز الشمول المالي، مشددا على أن استدامة نمو التمويل الإسلامي ستعتمد بدرجة كبيرة على قدرة المؤسسات على مواكبة التطورات التكنولوجية. وفي جانب الصكوك المستدامة، أشار إلى بروز تجارب واعدة في دولة قطر، لافتا إلى أن إصدارات الصكوك تجاوزت 20 مليار ريال، فيما شهد الربع الأول من العام الجاري إدراج أول صكوك خضراء في بورصة قطر، صادرة عن بنك الريان بقيمة 500 مليون ريال. ودعا إلى مواصلة تحديث الأطر التنظيمية والتشريعية بما يتوافق مع المعايير البيئية والحوكمة العالمية، وتقديم حوافز للمصدرين والمستثمرين، وتوسيع قاعدة المشاريع الخضراء المؤهلة للتمويل، وتعميق سيولة سوق الصكوك المستدامة الثانوية، إلى جانب تعزيز الجوانب القانونية وإجراءات التحكيم الدولية. وعن أبرز التحديات التي تواجه القطاع، أوضح الدكتور السليطي أنها تشمل المخاطر الاقتصادية العالمية الناجمة عن استمرار النزاعات وتأثيراتها على سلاسل الإمداد، وتقلبات تكاليف التمويل العالمية، وحدة المنافسة مع البنوك التقليدية، فضلا عن تحدي المواءمة بين التحول الرقمي ومتطلبات الالتزام بالمعايير التنظيمية والشرعية. وعلى الرغم من ذلك، توقع نائب رئيس مجلس إدارة بيت المشورة للاستشارات المالية استمرار نمو الصيرفة الإسلامية في قطر خلال السنوات الخمس المقبلة، مدفوعا بتوسع قاعدة أصول المصارف الإسلامية، مع اتجاه أكبر للتمويل نحو القطاع الخاص، وتركيز متزايد على قطاعات الطاقة المتجددة والمشاريع الخضراء والابتكار، بما يدعم التحول نحو الاقتصاد المستدام واقتصاد المعرفة والتنويع الاقتصادي. ولا تقتصر منظومة التمويل الإسلامي في قطر على النشاط المصرفي، بل تشمل كذلك التأمين التكافلي والصكوك وشركات التمويل والاستثمار والصناديق الاستثمارية، بما يعكس تنوع مكونات الصناعة المالية الإسلامية في الدولة. ففي قطاع التمويل غير المصرفي، أظهر تقرير الاستقرار المالي استمرار نمو نشاط شركات التمويل المرخصة المتوافقة مع أحكام الشريعة الإسلامية، إذ بلغ إجمالي أصولها 2.62 مليار ريال بنهاية 2025، بنمو 3.6 بالمئة، فيما ارتفعت حصة التمويل الإسلامي من إجمالي أصول هذه الشركات إلى 78.8 بالمئة، مقابل 74.2 بالمئة في 2024. ويأتي التأمين التكافلي والصكوك ضمن المكونات الأخرى لهذه المنظومة، في إطار بيئة تنظيمية يواصل مصرف قطر المركزي تطويرها بما يدعم الاستدامة والحوكمة وإدارة المخاطر والتحول الرقمي. وقد شمل ذلك تطوير الأطر المتعلقة بالتمويل المستدام والاستدامة والإفصاح والحوكمة البيئية والاجتماعية والمؤسسية (ESG)، إلى جانب الأطر التنظيمية الخاصة بقطاع التأمين والتكافل. وتشير هذه المعطيات، إلى جانب قوة مؤشرات القطاع المصرفي، إلى أن الصيرفة الإسلامية في قطر تدخل مرحلة جديدة يمتد فيها النمو إلى الرقمنة والذكاء الاصطناعي والصكوك الخضراء وتمويل القطاع الخاص والمشاريع المرتبطة بالتنويع الاقتصادي، مستفيدة من قوة الأساس المصرفي والتنظيمي وتنامي الطلب على التمويل الإسلامي والمستدام.

كشف تقرير التمويل الإسلامي في دولة قطر، الصادر عن شركة بيت المشورة للاستشارات المالية عن نمو أصول (موجودات) البنوك الإسلامية في دولة قطر في عام 2025 بنسبة 5.3%، إلى 616.5 مليار ريال مقارنة بــ 585.5 مليار ريال في العام 2024 وفقًا لبيانات مصرف قطر المركزي. مقابل نمو أصول البنوك التجارية التقليدية بنسبة 5%، وقد ارتفعت الموجودات المحلية للبنوك الإسلامية في عام 2025 بنسبة 4.6% لتصل إلى 554.3 مليار ريال، وزادت احتياطياتها بنسبة 3.7% إلى 21.3 مليار ريال، وبلغت موجوداتها الأجنبية 41 مليار ريال بنمو 16.3% على أساس سنوي قياسًا بعام 2024. وبحسب التقرير شكلت أصول البنوك الإسلامية 28% من إجمالي أصول القطاع المصرفي في دولة قطر، وخلال الفترة بين 2021 و2025 بلغ معدل النمو السنوي المُركب لموجودات البنوك الإسلامية 4% مقابل 3% في البنوك التجارية التقليدية، وتصدر مصرف قطر الإسلامي «المصرف» البنوك الإسلامية القطرية في معدل نمو الموجودات في العام 2025 حيث بلغت نسبة نمو موجوداته 10.1%، كما ارتفعت موجودات بنك الريان بنسبة 5.9%، وكانت نسبة النمو في بنك دخان 5%، وفي الدولي الإسلامي 4.4%. ووفقًا للتقرير لا يزال مصرف قطر الإسلامي يحتل المرتبة الأولى بين البنوك الإسلامية من حيث حجم الموجودات إذ بلغت 221.1 مليار ريال في نهاية العام 2025، يليه بنك الريان بموجودات بلغت 181.3 مليار ريال، وبنك دخان 123.8 مليار ريال، ثم الدولي الإسلامي حيث بلغت موجوداته 62.6 مليار ريال. وأوضح التقرير أن ودائع الجهاز المصرفي في قطر خلال العام 2025 سجلت نموًا بنسبة 1.7% وفقًا لبيانات مصرف قطر المركزي، وقد ارتفعت ودائع البنوك الإسلامية في دولة قطر في العام 2025 بنسبة بلغت 7.5%، مقابل انخفاض للودائع في البنوك التجارية التقليدية بلغ 1.1%، وتشكل ودائع البنوك الإسلامية ما يقرب من 35% من إجمالي ودائع الجهاز المصرفي في قطر بإجمالي ودائع بلغت 364.4 مليار ريال مقارنة بـ 339.1 مليار ريال في العام 2024، وخلال الفترة (2021 - 2025) كان معدل النمو السنوي المركب للودائع في البنوك الإسلامية 3.1% مقابل 0.6% في البنوك التجارية التقليدية. وبالنظر إلى هيكلة الودائع في البنوك الإسلامية للعام 2025 نجد أنَّ القطاع الخاص لا يزال يستحوذ على النسبة الأكبر 57%، ثم القطاع العام بنسبة 36%، في حين كانت نسبة ودائع غير المقيمين 7% من إجمالي الودائع في البنوك الإسلامية، وخلال العام 2025 وكانت ودائع غير المقيمين الأسرع نموًا حيث ارتفعت بنسبة 50%، كما ارتفعت ودائع القطاع الخاص بنسبة 6.1%، وودائع القطاع العام بنسبة 3.8% مقارنة بالعام 2024، وبالاعتماد على البيانات المالية الصادرة عن البنوك الإسلامية يلاحظ ارتفاع ودائع مصرف قطر الإسلامي «المصرف» بنسبة 14.2%، وودائع بنك دخان بنسبة 5.3%، والدولي الإسلامي بنسبة 4.6%، كما ارتفعت ودائع بنك الريان بنسبة 3.3%. ونوه التقرير إلى أنه خلال الفترة (2021 - 2025) وحسب البيانات المالية الصادرة عن البنوك الإسلامية فإن حجم الودائع خلال الفترة قد نما بمعدل نمو سنوي مركب بلغ 1.7%، وتصدر بنك دخان بمعدل نمو سنوي مركب بلغ 2.5% ثم «الدولي الإسلامي» بمعدل 2.3%، وكان معدل النمو في مصرف قطر الإسلامي «المصرف» خلال الفترة ذاتها 1.7%، وفي بنك الريان 0.8%. وأشار التقرير إلى أنه بحسب البيانات الفصلية الصادرة عن مصرف قطر المركزي، بلغ إجمالي التمويلات المُقدمة من البنوك الإسلامية 418.3 مليار ريال في العام 2025 بنمو قدره 4.2% مقارنة بالعام 2024، في حين ارتفعت التسهيلات الائتمانية للبنوك التجارية التقليدية بنسبة 7.6%، وكان النمو الأبرز في تمويلات البنوك الإسلامية في العام 2025 في القطاع العام حيث ارتفعت تمويلاته بنسبة 20.3%، كما ارتفعت تمويلات قطاع المقاولات بنسبة 8.8%، وقطاعات الصناعة والعقارات والاستهلاك بنسبة 3.9% و3.8% و1.5% على التوالي، وفي المُقابل انخفضت تمويلات قطاع الخدمات بنسبة 4.3%، وقد شكلت تمويلات البنوك الإسلامية ما نسبته 29% من إجمالي تمويلات القطاع المصرفي في العام 2025، وخلال الفترة (2021 - 2025) كان مُعدل النمو السنوي المركب لإجمالي التمويلات في البنوك الإسلامية 4.3% مقابل 3% في البنوك التجارية التقليدية. ولفت التقرير إلى أنه بالنظر لحجم مُساهمة البنوك الإسلامية مع القطاع المصرفي في قطر في تمويل القطاعات المُختلفة في العام 2025 مثّل القطاع الاستهلاكي أكبر القطاعات حيث أسهمت البنوك الإسلامية في تمويله فاستحوذت البنوك الإسلامية على نسبة 63% من إجمالي تمويلات البنوك التجارية (الإسلامية والتقليدية)، ثم قطاع العقارات بنسبة 44% وقطاع المقاولات 42%، وقطاع الصناعة بنسبة 34%. وتوجَّهت أغلب تمويلات البنوك الإسلامية نحو السوق المحلي بنسبة 96% من إجمالي تمويلاتها، مُقابل توجه 93% من تمويلات البنوك التجارية التقليدية نحو السوق المحلي. وبمقارنة صافي التمويلات في البنوك الإسلامية الأربعة في العام 2025، وحسب البيانات المالية لتلك البنوك نجد ارتفاع صافي التمويلات في البنوك الإسلامية بنسبة 7.7%، وقد تصدر مصرف قطر الإسلامي «المصرف» في نمو التمويلات بنسبة 10.5%، كما ارتفعت التمويلات في بنك الريان بنسبة 7.4%، وفي «الدولي الإسلامي» بنسبة 6.7%، وفي بنك دُخان بنسبة 4.4% مقارنة بالعام 2024، وخلال فترة السنوات الخمس (2021 - 2025) بلغ معدل النمو السنوي المُركب لصافي التمويلات في البنوك الإسلامية في دولة قطر خلال الفترة 1.5%، وكان أعلى معدل نمو مركب لبنك دخان بمعدل 3.7%، يليه الدولي الإسلامي بمعدل 2.5%، ثم مصرف قطر الإسلامي «المصرف» بنسبة 1.5%. وأفاد التقريرُ أنَّ البنوك الإسلامية القطرية حققت في العام 2025 إيرادات بلغت 28.1 مليار ريال بانخفاض بلغ 5% على أساس سنوي مقارنة بالعام 2024، وقد شكَّلت إيرادات أنشطة التمويل والاستثمار 89% من إجمالي هذه الإيرادات. وحققت البنوكُ الإسلامية القطرية في العام 2025 أرباحًا عائدة على المُساهمين بلغت في مجملها 8.8 مليار ريال، مُقابل 8.7 مليار ريال في العام 2024 بنمو 0.7%، وقد نمت أرباح الدولي الإسلامي بنسبة 7.2%، وبلغت نسبة نمو أرباح المصرف 5%، في حين انخفضت أرباحُ بنك دخان وبنك الريان بنسبة 6.3% و11.8% على التوالي مُقارنة بالعام 2024.
أعلن «الإمارات الإسلامي»، إحدى المؤسسات المالية في الإمارات، عن فوزه بجائزة «أماكن العمل الملهمة» لعام 2026، وتصنيفه ضمن «أفضل عشرة أماكن عمل ملهمة» في منطقة الشرق الأوسط وأفريقيا، بفضل ثقافته التي تركز على الموظف أولاً، والمبنية على الثقة والهدف والانتماء. وجاء تصنيف «الإمارات الإسلامي» ضمن أفضل المؤسسات التي تجسد أرقى ما يمكن أن تحققه ثقافة «الموظف أولاً» في عالم العمل المعقد وسريع التطور. فمن تعزيز بيئات عمل شاملة إلى إعطاء الأولوية لرفاهية الموظفين وإبراز آرائهم، يرسي هذا التكريم معياراً جديداً للقيادة وتجربة بيئة العمل في أنحاء المنطقة. وقالت فريدة محمد رفيع، الرئيس التنفيذي للموارد البشرية في «الإمارات الإسلامي»: «تستند إنجازات «الإمارات الإسلامي» إلى مواهب كوادره العاملة، وقدرتهم على التكيف، وطموحهم. فنحن لا ننظر إلى تجربة الموظف كمجموعة من البرامج المنفصلة، بل كأولوية استراتيجية متكاملة متأصلة في ثقافة المؤسسة ونهجها القيادي. كما نواصل جهودنا للاستثمار في بناء مؤسسة عالية الأداء تسهم في تمكين موظفينا وتعزيز ثقافة المرونة والمساءلة والشمولية. ولا شك أن تصنيفنا ضمن أبرز جوائز الموارد البشرية المرموقة في المنطقة يُرسّخ مكانة «الإمارات الإسلامي» كجهة مفضلة للعمل، ويُهيئ البيئة والمناخ الملائم لزملائنا للنمو والابتكار والازدهار».
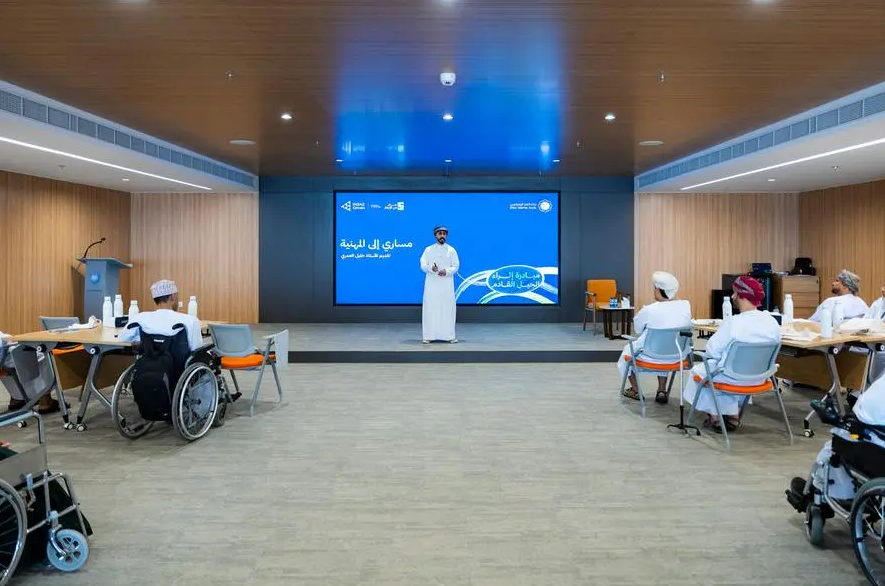
بنك العز الإسلامي ومؤسسة إنجاز عُمان يطلقان برنامج تدريبي لتمكين طلبة من ذوي الهمم في إطار التزامه الراسخ بالتنمية المجتمعية الشاملة وتمكين مختلف فئات المجتمع، أعلن بنك العز الإسلامي عن إطلاق مبادرة جديدة بالشراكة مع مؤسسة إنجاز عُمان، تستهدف دعم ٢٠٠ طالب من ذوي الهمم من خلال برنامج صيفي متكامل يركز على تنمية الذات والاستعداد لسوق العمل. ويهدف البرنامج إلى تزويد المشاركين بالمهارات الشخصية والاجتماعية والمهنية التي تعزز من جاهزيتهم للمستقبل، وذلك عبر ١٥ وحدة تدريبية متخصصة تغطي مجموعة واسعة من المحاور، تشمل تنمية الجوانب الشخصية، ومهارات التواصل، وبناء الثقة بالنفس، والاستعداد لبيئة العمل، وريادة الأعمال، والعمل الجماعي، والقيادة، وحل المشكلات، إلى جانب العديد من المهارات الحياتية الأساسية. وتأتي هذه المبادرة انطلاقاً من إيمان بنك العز الإسلامي بأهمية توفير فرص متكافئة لجميع أفراد المجتمع، وتمكين الأشخاص من ذوي الهمم من تطوير قدراتهم وتعزيز استقلاليتهم، بما يسهم في بناء مجتمع أكثر شمولاً واستدامة. وبهذه المناسبة، قالت الفاضلة لينا آل عبدالسلام، رئيس التسويق والاتصالات في بنك العز الإسلامي: ” نفخر بمواصلة شراكتنا الناجحة مع مؤسسة إنجاز عُمان من خلال هذه المبادرة النوعية. ونؤمن في بنك العز الإسلامي بأن لكل فرد القدرة على تحقيق إمكاناته متى ما توفرت له الفرصة المناسبة. ومن خلال شراكتنا مع إنجاز عُمان، نسعى إلى تزويد الطلبة من ذوي الهمم بالمهارات العملية والشخصية التي تعزز ثقتهم بأنفسهم، وتدعم تطورهم، وتمهد الطريق أمامهم للمشاركة الفاعلة في سوق العمل والمجتمع. وتعكس هذه المبادرة التزامنا المستمر بإحداث أثر اجتماعي مستدام يقوم على الشمولية وتمكين الإنسان.” وتُعد هذه المبادرة امتداداً للشراكة المثمرة بين بنك العز الإسلامي ومؤسسة إنجاز عُمان، والتي أثمرت سابقاً عن تنفيذ برامج للتثقيف المالي، استفاد منها أكثر من ١٠٠٠ طالب وطالبة من مختلف محافظات سلطنة عُمان، في تأكيدٍ على التزام الطرفين بتعزيز المعرفة والمهارات العملية لدى الشباب. ويواصل بنك العز الإسلامي، من خلال استراتيجيته للمسؤولية الاجتماعية، إطلاق المبادرات التي تُعنى بالتعليم، والتمكين، ونشر الثقافة المالية، وتعزيز الشمول المجتمعي، بما ينسجم مع مستهدفات رؤية عُمان ٢٠٤٠، ويسهم في تحقيق تنمية مستدامة تعود بالنفع على المجتمع بكافة فئاته.
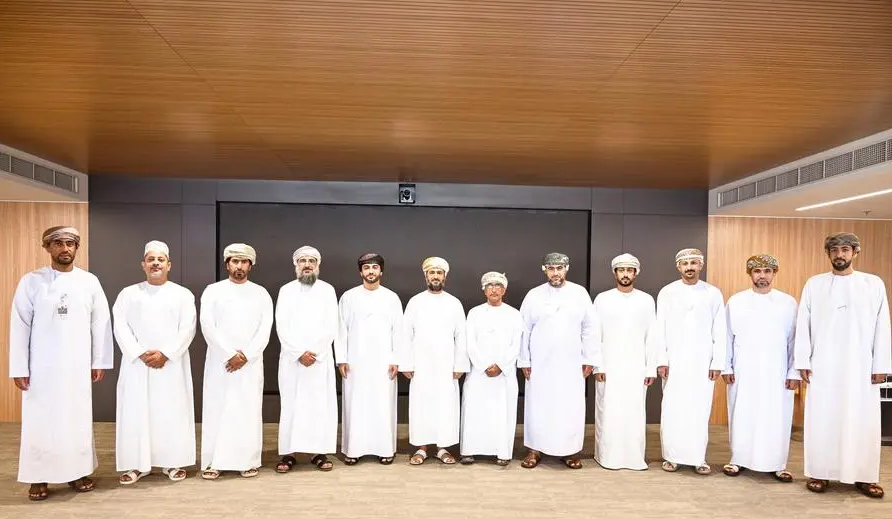
بنك العز الإسلامي ومؤسسة شراكة يرحبان بخمسة عشر مؤسسة صغيرة ومتوسطة في النسخة الثانية من برنامج “العز بزنس” أعلن بنك العز الإسلامي، بالتعاون مع مؤسسة شراكة، عن انطلاق النسخة الثانية من برنامج “العز بزنس” لتطوير المؤسسات الصغيرة والمتوسطة، وذلك باستقبال ١٥ مؤسسة صغيرة ومتوسطة عمانية تم اختيارها للمشاركة في البرنامج، تأكيداً على التزام البنك المستمر بدعم رواد الأعمال وتعزيز نمو قطاع المؤسسات الصغيرة والمتوسطة في سلطنة عُمان. ويأتي البرنامج استكمالاً للنجاح الذي حققته نسخته الأولى، والتي أسهمت في تمكين ثماني مؤسسات صغيرة ومتوسطة من خلال برامج متخصصة في التطوير المؤسسي والإرشاد والتوجيه الاستراتيجي، ليواصل البرنامج مكانته كأحد أبرز مبادرات البنك الرائدة في مجال دعم ريادة الأعمال. وسيخوض المشاركون على مدار عام كامل برنامجاً تطويرياً مكثفاً يهدف إلى تسريع نمو أعمالهم، وتعزيز كفاءتهم التشغيلية، وتطوير ممارسات الحوكمة والإدارة المالية، وتمكينهم من بناء مؤسسات أكثر استدامة وقدرة على المنافسة في الأسواق المحلية والإقليمية. وعلاوة على دعم المؤسسات الخمس عشرة المشاركة، سيعمل البرنامج على توسيع نطاق أثره خلال هذا العام ليشمل ٣٠٠ مؤسسة صغيرة ومتوسطة إضافية من مختلف محافظات سلطنة عُمان، من خلال تنظيم سلسلة من الورش التدريبية والبرامج التطويرية المتخصصة التي توفر للمشاركين المعرفة العملية، والإرشاد المهني، وفرص بناء العلاقات المهنية، والاطلاع على أفضل الممارسات في مختلف المجالات الإدارية والتجارية. وتعكس هذه المبادرة التزام بنك العز الإسلامي المتواصل بدعم قطاع المؤسسات الصغيرة والمتوسطة، لما يمثله من ركيزة أساسية للتنويع الاقتصادي، وتعزيز الابتكار، وخلق فرص العمل، وتوسيع نطاق الشمول المالي. كما ينسجم البرنامج مع الجهود الوطنية الرامية إلى تعزيز تنافسية المؤسسات الصغيرة والمتوسطة، بما يتوافق مع التوجهات الاستراتيجية للبنك المركزي العُماني، وبالتعاون مع هيئة تنمية المؤسسات الصغيرة والمتوسطة (ريادة)، وبما يسهم في تحقيق مستهدفات رؤية عُمان ٢٠٤٠ من خلال دعم قطاع خاص يتمتع بحيوية واستدامة أكثر.
جدة – أصدر مجلس الخدمات المالية الإسلامية تقريره السنوي لعام 2026 حول استقرار القطاع المالي الإسلامي، بعنوان « ظهور مخاطر هجينة في الصيرفة الإسلامية: تعزيز الأطر الاحترازية ومعالجة مواطن الضعف في بيئة متغيرة « ، مسلطًا الضوء على التوسع المستمر لقطاع الخدمات المالية الإسلامية، إلى جانب ظهور مواطن ضعف جديدة مرتبطة بتطور ممارسات الصيرفة الإسلامية. ويمثل هذا التقرير الإصدار الرابع عشر من منشور المجلس الرئيسي، الذي يقدم تقييمًا شاملًا للاستقرار المالي في قطاع الخدمات المالية الإسلامية. وأوضح التقرير أن إجمالي أصول المؤسسات المالية الإسلامية العالمية حوالي 4.4 تريليونات دولار أمريكي في عام 2025، مدعومةً بظروف تمويل مواتية، وطلب مستمر على المنتجات المالية الإسلامية، وتطور مستمر في الأنظمة والأسواق، وتوسع المشاركة في الأسواق الراسخة والناشئة على حد سواء، وشمل النمو قطاعات واسعة النطاق كالبنوك وأسواق رأس المال والتأمين، مع تسجيل القطاعات غير المصرفية زخمًا قويًا بشكل خاص. وسلط التقرير الضوء على تعميق اندماج التمويل الإسلامي ضمن الأنظمة المالية المحلية في العديد من الدول، والتطور المستمر للأسواق في أسواق جديدة، لا سيما في أفريقيا وآسيا الوسطى إلى جانب ظهور مخاطر هجينة في مجال الصيرفة الإسلامية، حيث تحاكي المنتجات والهياكل وتكوينات الميزانية العمومية الجديدة بشكل متزايد خصائص الصيرفة التقليدية بطرق تعيد تشكيل ملف المخاطر والخصائص الاحترازية للبنوك الإسلامية بشكل جوهري. ويدعو التقرير إلى استجابة سياسية منسقة لتعزيز الأطر الاحترازية والإشرافية، مع مراعاة المشهد المتغير للمخاطر، ويشمل ذلك ضمان أن أطر رأس المال تستوعب بشكل كافٍ المخاطر الهجينة، وتعزيز الرصد الاحترازي الكلي لحجم وتركيز المخاطر الهجينة في جميع أنحاء النظام المالي، وتعزيز الرقابة الإشرافية على الترابطات التشغيلية والترابطات داخل أسواق المال الإسلامية. ويشير التقرير إلى تزايد مخاطر الاستقرار المالي العالمي في ظل تصاعد التوترات الجيوسياسية، وزيادة تقلبات السوق، وتنامي حالة عدم اليقين في الأسواق العالمية، وتكتسب هذه التطورات أهمية خاصة بالنسبة لمجلس الخدمات المالية الدولية (IFSI)، نظرًا لتركزها الجغرافي في المناطق المتضررة وتأثرها بظروف التمويل السيادي والخارجي. وأكد التقرير على أهمية الإدارة الاستباقية للمخاطر، وضرورة تعزيز أطر إدارة الأزمات والتدابير الاحترازية، وتعميق أسواق التمويل الإسلامي لضمان استدامة النظام المالي الإسلامي على المدى الطويل ( واس )
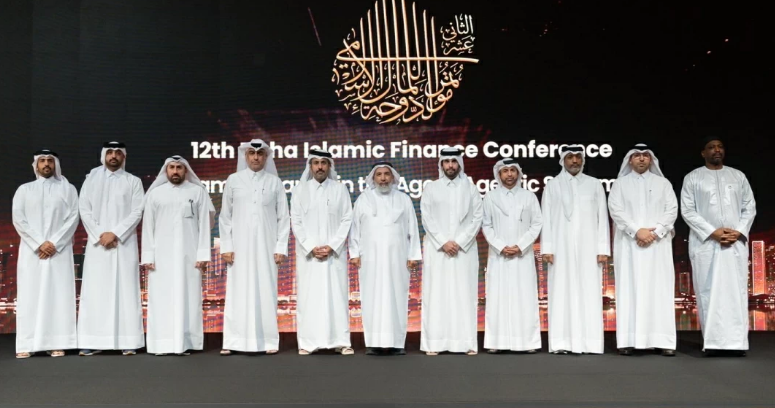
تحت رعاية معالي الشيخ محمد بن عبد الرحمن بن جاسم آل ثاني رئيس مجلس الوزراء وزير الخارجية، انطلقت أمس، أعمال مؤتمر الدوحة للمال الإسلامي، الثاني عشر، الذي عقد ، تحت عنوان «التمويل الإسلامي في عصر الأنظمة الوكيلة». وافتَتَحَ سعادة الشيخ فيصل بن ثاني بن فيصل آل ثاني وزير التجارة والصناعة، أمس، فعاليات المؤتمر الثاني عشر للمال الإسلامي تحت عنوان «التمويل الإسلامي في عصر الأنظمة الوكيلة»، وذلك بحضور سعادة السيد غانم بن شاهين بن غانم الغانم وزير الأوقاف والشؤون الإسلامية، والدكتور قطب سانو الأمين العام لمجمع الفقه الإسلامي الدولي، وسعادة الشيخ عبدالله بن فهد بن جاسم آل ثاني رئيس مجلس إدارة بنك دخان. وانطلق المؤتمر بمشاركة دولية من هيئات حكومية ومنظمات دولية ومؤسسات مالية وأكاديمية في مجالات الاقتصاد والمال والتكنولوجيا. وقال سعادة الشيخ فيصل بن ثاني بن فيصل آل ثاني وزير التجارة والصناعة في منشور على حسابه الرسمي عبر منصة «X»: سررت بافتتاح أعمال مؤتمر الدوحة الثاني عشر للمال الإسلامي، الذي يُعقد هذا العام تحت شعار «التمويل الإسلامي في عصر الأنظمة الوكيلة»، ويجمع نخبة من الخبراء والمتخصصين وصناع القرار لاستشراف مستقبل التمويل الإسلامي في ظل التطورات التقنية المتسارعة. وأضاف: إننا نفخر بما حققه هذا القطاع في دولة قطر من نمو وترسيخ لمكانته إقليميًا وعالميًا، حيث بلغت أصوله 718.5 مليار ريال خلال عام 2025، فيما تستحوذ البنوك الإسلامية على نحو 28% من أصول القطاع المصرفي، وتضم الدولة بنوكًا تُصنّف ضمن أكبر عشرة بنوك إسلامية في العالم، بما يؤكد ريادة قطر ومكانتها المتقدمة في صناعة التمويل الإسلامي. ومن جانبه أكد سعادة الشيخ عبدالله بن فهد بن جاسم آل ثاني، رئيس مجلس إدارة بنك دخان، أن العالم يشهد اليوم تحولًا نوعيًا في طبيعة التقنيات الذكية، حيث تتجه الأنظمة الرقمية نحو مستويات متقدمة من التحليل والتفاعل واتخاذ القرار، مما يجعل الأنظمة الوكيلة إحدى أبرز القوى المحركة للمرحلة القادمة. وفي ظل هذا التحول، تبرز فرص واسعة لإعادة تشكيل الخدمات والعمليات المالية بما يعزز الكفاءة والمرونة والقدرة على الاستجابة للمتغيرات، ويدفع نحو جيل جديد من الابتكار المالي القائم على البيانات والمعرفة. وقال: إننا في مجموعة بنك دخان ننظر إلى هذه التحولات بوصفها فرصة لتعزيز ريادة الصيرفة الإسلامية من خلال توظيف التقنيات الحديثة بما ينسجم مع مبادئها وقيمها. ومن هذا المنطلق جعل البنك الابتكار الرقمي ركيزة أساسية في مسيرته، إيمانًا بأهمية التكنولوجيا في تشكيل مستقبل الصناعة المالية الإسلامية ، وقد انعكس هذا التوجه على أداء البنك خلال عام 2025، حيث واصل بنك دخان تحقيق نتائج مالية قوية، مسجلًا صافي أرباح بلغ 1.3 مليار ريال قطري، فيما ارتفع إجمالي الأصول بنسبة 5% ليصل إلى 124 مليار ريال قطري، كما نمت ودائع العملاء بنسبة 5.3% وارتفعت محفظة التمويل بنسبة 4.4%، بما يعكس متانة المركز المالي للبنك وقدرته على تحقيق النمو المستدام. وأضاف سعادته: على صعيد التحول الرقمي، واصل البنك إطلاق مبادرات نوعية لتعزيز تجربة العملاء وكفاءة الخدمات المصرفية، من أبرزها تدشين أول جهاز خدمة ذاتية من نوعه في دولة قطر لفتح حسابات العملاء الجدد، والمتكامل مع نظام هوية قطر الرقمية، بما يتيح فتح الحساب وإصدار البطاقة المصرفية بصورة رقمية وآمنة وفي وقت قياسي. تحولات متسارعة وبدوره، قال سعادة الأستاذ الدكتور خالد بن إبراهيم السليطي، رئيس اللجنة المنظمة ونائب رئيس مجلس إدارة شركة بيت المشورة للاستشارات المالية، أن المؤتمر يأتي في وقت يشهد فيه العالم والمنطقة تحوّلات متسارعة تتداخل فيها الأبعاد الاقتصادية والتقنية والجيوسياسية على نحو غير مسبوق؛ فقد أظهرت الأحداث الأخيرة كيف يمكن لتطورات محدودة في نطاقها الجغرافي أن تمتد آثارها سريعًا إلى الأسواق العالمية وحركة التجارة والطاقة؛ وفي خضم هذا المشهد تبرز الأنظمة الوكيلة كإحدى أبرز الأدوات التي يُعوَّل عليها في إدارة التعقيد وتسريع الاستجابة للمتغيرات، بوصفها قادرة على تحليل كمٍ هائل من البيانات والمعطيات والتفاعل معها واتخاذ القرارات في أزمنة قياسية، بما ينذر بتحوّلات عميقة في طبيعة النشاط الاقتصادي وآليات اتخاذ القرار خلال المرحلة المقبلة. وأضاف إنَّ توسّع الأنظمة الوكيلة في عالم المال والأعمال لِتَتَولَّى مهامًا كانت حِكرًا على الإنسان لعقود طويلة يجعل بحث موقع التمويل الإسلامي ودوره في هذا المشهد المستقبلي ضرورةً علميةً واستراتيجيةً تتجاوز حدود الاهتمام بالتقنية ذاتها إلى استشراف مستقبل الصناعة المالية ومسارات تطورها؛ فمسؤولية التمويل الإسلامي لا تقف عند حدود الإفادة من هذه التحولات أو التكيّف معها، بل تمتد إلى الإسهام في صياغة نموذجٍ ماليٍّ يجمع بين الكفاءة التقنية والضبط القيَمي، لضمان بقاء التقنية وسيلة لخدمة الإنسان وتحقيق العدالة والتنمية وعمارة الأرض. منصة متكاملة وتابع: يهدف هذا المؤتمر إلى تقديم منصة علمية متكاملة يجتمع من خلالها الباحثون والخبراء والممارسون في مجالات التمويل الإسلامي والتقنيات الذكية لمناقشة أحدث التطورات في الأنظمة الوكيلة، واستشراف مستقبل هذه التقنيات في البيئة المصرفية الإسلامية ومؤسسات الوقف والزكاة، مع دراسة الأطر الشرعية والتنظيمية التي تحكم عمل هذه الأنظمة الذكية. كما يطرح المؤتمر موضوعًا مبتكرًا في ساحة التمويل الإسلامي عن المؤثرين الافتراضيين ودورهم في دعم المنظومة الوقفية والخيرية. ومن خلال هذه المنصة، يأمل المؤتمر في رسم خريطة طريق متقدمة لتبني الأنظمة الوكيلة في التمويل الإسلامي، بما يضمن التكامل بين الابتكار التكنولوجي والالتزام بالقيم الشرعية، ويرسخ المكانة الريادية للقطاع المالي الإسلامي على المستويين الإقليمي والدولي. وتنظم المؤتمر شركة بيت المشورة للاستشارات المالية بشراكة استراتيجية مع «بنك دخان»، أما الراعي الرسمي للحدث فهي «وزارة التجارة والصناعة»، والراعي الماسي «الإدارة العامة للأوقاف بوزارة الأوقاف والشؤون الإسلامية»، والراعي الذهبي «مركز قطر للمال» والراعي البرونزي شركة الضمان للتأمين الإسلامي «بيمه».
في ظل التحولات المتسارعة في النظام المالي العالمي، برزت البنوك الإسلامية كنموذج مصرفي يسعى إلى التوفيق بين الكفاءة الاقتصادية والالتزام بأحكام الشريعة، خاصة مبدأ تحريم الفائدة (الربا) والاعتماد على المشاركة في الربح والخسارة وربط التمويل بالاقتصاد الحقيقي. والتمويل الإسلامي هو تمويل قائم على المشاركة في رأس المال، ومدعوم بأصول حقيقية، ويتسم بالأخلاقية والاستدامة والمسؤولية البيئية والاجتماعية. ويعزز هذا النوع من التمويل مبدأ تقاسم المخاطر، ويربط القطاع المالي بالاقتصاد الحقيقي، ويؤكد على الشمول المالي والرفاه الاجتماعي. تاريخ التمويل الإسلامي يتمتع التمويل الإسلامي بتاريخ عريق يعود إلى بدايات الإسلام مع تحريم القرآن الكريم للربا بشكل قطعي وصريح في عدة آيات. ويعود تاريخ الصيرفة الإسلامية بمفهومها الحديث إلى ستينيات القرن العشرين، مع تأسيس "بنك ميت غمر للادخار" في مصر عام 1963 على يد الدكتور أحمد النجار. وصُممت هذه المؤسسة الرائدة لتقديم الخدمات المصرفية وفقا لأحكام الشريعة الإسلامية. وعلى المستوى الرسمي أوصى مؤتمر وزراء خارجية منظمة الدول الإسلامية عام 1972، بضرورة إنشاء بنك إسلامي دولي للدول الإسلامية، ونتج عن ذلك توقيع اتفاقية تأسيس البنك الإسلامي للتنمية عام 1974 وباشر البنك نشاطه عام 1977، غير أن هذا البنك يعد بنكا للحكومات لا يتعامل مع الأفراد في النواحي المصرفية. وجاء إنشاء أول مصرف إسلامي متكامل يتعامل وفقا لأحكام الشريعة الإسلامية عام 1975 وهو بنك دبي الإسلامي، ثم توالى بعد ذلك إنشاء المصارف الإسلامية لتصل إلى آلاف البنوك والمؤسسات المنتشرة في عشرات الدول. مبادئ التمويل الإسلامي أجمل البنك الدولي في دراسة موسعة له هذه المبادئ في 3 رئيسية وهي: مبدأ العدالة: يُعد هذا المبدأ الأساس لمنع المدفوعات المحددة مسبقا (الربا)، بهدف حماية الطرف الأضعف في المعاملة المالية. كما يحظر الغرر (الغموض وعدم اليقين المفرط) ويوجب الشفافية والإفصاح عن المعلومات قبل الدخول في عقد، بالإضافة إلى ذلك، يتضمن هذا المبدأ مفهوم الزكاة( 2.5%) على الثروات لمساعدة المحتاجين وتعزيز التضامن الاجتماعي. مبدأ المشاركة: يؤكد هذا المبدأ على أن العائد على رأس المال يجب أن يتحقق من خلال تحمل المخاطر والأنشطة الإنتاجية، وليس مجرد مرور الوقت. وهو يضمن أن تكون الزيادة في الثروة مرتبطة بالأنشطة الاقتصادية الحقيقية والمشاريع الإنتاجية. مبدأ الملكية: ينص هذا المبدأ على أنه لا يمكن للمرء أن يبيع ما لا يملكه، ويجب احترام حقوق الملكية. وهو يتطلب امتلاك الأصول قبل إجراء المعاملات، مما يعزز الارتباط القوي بين التمويل والاقتصاد الحقيقي. كما يؤكد على قدسية العقود وأهمية الوفاء بالالتزامات التعاقدية. أسباب قوة البنوك الإسلامية يقول الدكتور غسان أبو مطر أخصائي اقتصاديات التمويل ومدير مؤسسة العالم العربي للأبحاث الاقتصادية والاجتماعية في تصريحات خاصة للجزيرة نت: "إن من أهم نقاط قوة قطاع التمويل الإسلامي هو حجم سوق التمويل الإسلامي المتوقع أن يبلغ 8.46 تريليونات دولار بحلول عام 2031 ". وأضاف: "ستكون المصارف الإسلامية مسؤولة عن إدارة نصف مدخرات العالم الإسلامي خلال العشر سنوات المقبلة، كما تم إنشاء مؤشرات مالية في البورصة الأميركية للأسواق المالية الإسلامية مثل مؤشر داو جونز. وتابع "أصدرت عشرات الدول قوانين خاصة بتنظيم العمل المصرفي الإسلامي وهناك دول حولت نظامها المصرفي بالكامل إلى نظام البنوك الإسلامي مثل إيران والسودان". ومن أبرز أسباب قوة المصارف الإسلامية وفق معهد "إيمس" التعليمي: العدالة المالية: عبر تقاسم الأرباح والخسائر بين المموّل والمستفيد، بدلا من تحميل طرف واحد كامل المخاطر. الشمول المالي: يُحجم كثير من المسلمين عن التعامل مع البنوك التقليدية بسبب الفائدة المحرمة شرعا، وتوفر الصيرفة الإسلامية بديلا متوافقا مع الشريعة يدمجهم في المنظومة المالية. الاستقرار المالي: يعتمد التمويل الإسلامي على قرارات استثمارية حذرة وتدقيق دقيق، مع تجنب الأنشطة عالية المخاطر، ما يقلل احتمالات التعثر ويعزز الاستقرار المالي، وهو ما ظهر بوضوح خلال أزمتي 2008 وجائحة كوفيد-19. الاستثمارات الأخلاقية: تلتزم البنوك الإسلامية بالاستثمار في القطاعات المشروعة أخلاقيا، مع استبعاد الأنشطة الضارة كالكحول والمقامرة. التمويل المدعوم بالأصول: يجب أن تكون جميع المعاملات النقدية في المصارف الإسلامية مدعومة بأصل مادي أو خدمة ملموسة. وهذا يمنع تراكم الديون من خلال المعاملات المضاربة، مما يقلل من مخاطر الأزمات المالية. التحديات ونقاط الضعف يُجمل الدكتور أبو مطر أوجه ضعف البنوك الإسلامية والتحديات التي تواجهها في النقاط التالية: استخدام ودائع البنك، وتعني الودائع (المدخرات) غير الاستثمارية التي لا يصح استعمالها بدون إذن المودع، وكذلك الحسابات الجارية، وتمثل هذه الودائع نسبة كبيرة في بعض البنوك الإسلامية. الاحتياطات والأرباح المُرحّلة إذ أن ما يستقطع من احتياطات وما يرحل من أرباح يثير مشكلة في البنوك الإسلامية لا تظهر في البنوك التقليدية. تكيف الضمانات التقليدية مع القواعد الشرعية عند القيام بالعمليات المختلفة ذات الطبيعة الإسلامية. الاستثمارات قصيرة الأجل، وتعتبر هذه من أعقد المشكلات التي تواجه البنوك الإسلامية ومنها الاستثمارات قصيرة الأجل وأذونات الخزينة وسندات البنوك المتخصصة. ووفقا لدراسة معمقة نشرها صندوق النقد الدولي تحت عنوان "التمويل الإسلامي: الفرص والتحديات وخيارات السياسات" فإن أبرز التحديات التي تواجه المصارف الإسلامية تتمثل فيما يلي: الحاجة إلى تطوير الأطر التنظيمية والرقابية للصيرفة الإسلامية: رغم وجود هيئات متخصصة وضعت معايير خاصة للصيرفة الإسلامية، فإن الأطر التنظيمية والرقابية في كثير من الدول لا تزال غير مهيأة بشكل كاف لمراعاة المخاطر الفريدة التي تميز هذا القطاع. وقد أدى ذلك، في بعض الحالات، إلى نشوء منتجات مالية وهياكل مؤسسية معقدة. تحديات ضمان الالتزام بالضوابط الشرعية: لا يمتلك المنظمون دائما القدرة على ضمان الالتزام بأحكام الشريعة، مما يضعف اتساق الممارسات داخل الدولة الواحدة وعبر الحدود. وهنا، تبرز الحاجة إلى تعزيز مستوى التنسيق والانسجام بين الدول وداخلها، عبر إنشاء هيئات شرعية مركزية على المستوى الوطني. قصور شبكات الأمان وآليات المعالجة المصرفية: لا تزال شبكات الأمان وأطر تسوية أوضاع البنوك المتعثرة غير مكتملة التطور في العديد من الدول. فعدد قليل جدا من البلدان التي يوجد فيها نشاط مصرفي إسلامي يمتلك نظاما متكاملا لتأمين الودائع الإسلامية تُستثمر أقساطه في أصول متوافقة مع الشريعة. العوائق الضريبية والتنظيمية: على الرغم من إمكاناته، يبدو أن الصيرفة الإسلامية لم تُحدث حتى الآن تأثيرا كبيرا في توسيع الوصول إلى التمويل. ولتحرير هذه الإمكانات، من الضروري تقليص العوائق الضريبية والتنظيمية التي تواجه تمويل البنوك الإسلامية، إلى جانب تطوير وتعزيز البنية التحتية المالية. مستقبل المصارف الإسلامية إلى أين؟ شهد قطاع التمويل الإسلامي العالمي نموا ملحوظا، حيث بلغت أصوله نحو 6 تريليونات دولار أمريكي في عام 2024، ومن المتوقع أن تصل إلى 9.7 تريليونات دولار بحلول عام 2029 وفقا لتقرير صادر عن المؤسسة الإسلامية لتنمية القطاع الخاص التابعة لمجموعة البنك الإسلامي للتنمية ومجموعة بورصة لندن. وبعد جائحة كوفيد-19، كثّفت البنوك الإسلامية استثماراتها في التحول الرقمي لخفض التكاليف وتعزيز الإيرادات وأتمتة العمليات، بالتوازي مع الارتفاع الكبير في المعاملات المصرفية الرقمية والعمل عن بُعد. كما شمل ذلك تطوير حلول رقمية لإدارة السيولة. ومن المتوقع أن تواصل التكنولوجيا المالية دورها المحوري في تطوير القطاع المالي الإسلامي عبر توسيع الوصول إلى الخدمات المالية وتعزيز التمويل الاجتماعي الإسلامي وفق المؤسسة الإسلامية لتأمين الاستثمار وائتمان الصادراتICIEC) ). أكبر 10 بنوك إسلامية في العالم حققت البنوك الإسلامية العالمية نموا مستداما في الأصول بنسبة تتجاوز 10%، بالإضافة إلى ارتفاع ربحيتها، وذلك وفقا لتصنيف مؤسسة "تاب إنسايت" (TAP Insight) لأكبر وأقوى البنوك الإسلامية لعام 2025. ويشمل التقييم أكبر 100 بنك إسلامي متكامل وشركات قابضة مالية على مستوى العالم للسنة المالية 2024. وفيما يلي قائمة بأكبر 10 بنوك إسلامية من حيث الأصول وفقا للمصدر نفسه: بنك الراجحي (السعودية) حجم الأصول: 260 مليار دولار. بيت التمويل الكويتي (الكويت) حجم الأصول: 119 مليار دولار. بنك دبي الإسلامي (الإمارات) حجم الأصول: 94 مليار دولار. مصرف الإنماء (السعودية) حجم الأصول: 74 مليار دولار. ماي بانك (مالايان بانكينغ برهاد/ ماليزيا) حجم الأصول: 73 مليار دولار. بنك أبوظبي الإسلامي (الإمارات) حجم الأصول: 62 مليار دولار. مصرف قطر الإسلامي (قطر) حجم الأصول: 55 مليار دولار. بنك دخان (قطر) حجم الأصول: 47 مليار دولار. بنك البلاد (السعودية) حجم الأصول: 41 مليار دولار. بنك الجزيرة (السعودية) حجم الأصول: 40 مليار دولار.
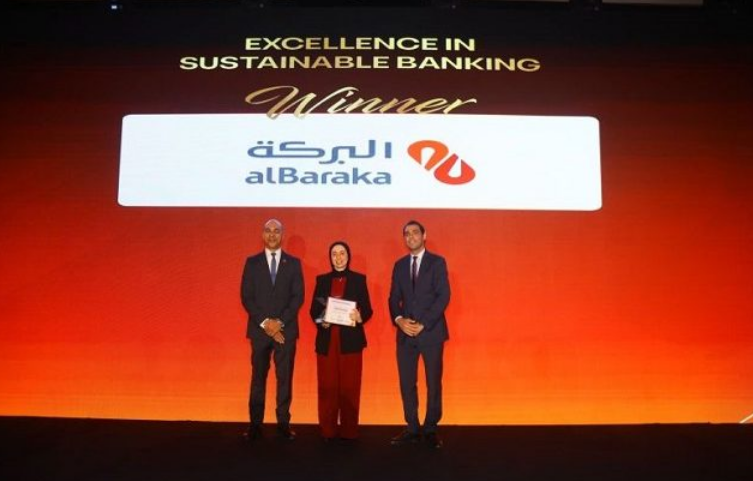
في تأكيد جديد على تصاعد اهتمام القطاع المصرفي المصري بالاستدامة، نال بنك البركة مصر جائزة «التميز في الخدمات المصرفية المستدامة» خلال فعاليات مؤتمر FINNOVEX Egypt 2026، تقديرًا لدوره في تطوير حلول مالية تدعم مفاهيم التمويل المسؤول والاستدامة. توجه مصرفي نحو النمو المستدام ويعكس هذا التكريم نجاح البنك في ترسيخ نهج يعتمد على الابتكار في تقديم الخدمات المصرفية، بما يحقق أثرًا اقتصاديًا وبيئيًا طويل الأجل، ويعزز من مساهمة القطاع المالي في دعم الاقتصاد الأخضر. استراتيجيات تدعم التحول البيئي وتأتي الجائزة كنتيجة مباشرة لاستراتيجية بنك البركة مصر التي تركز على تطوير منتجات مالية تتماشى مع معايير الاستدامة، مع تحسين كفاءة استخدام الموارد ودعم التوجهات العالمية نحو التمويل الأخضر. دور قيادي في التحول المصرفي ويعكس هذا الإنجاز جهود الإدارة التنفيذية للبنك، وفي مقدمتها ندى حواش، في دفع مسار التحول نحو نموذج مصرفي أكثر ابتكارًا واستدامة، يقوم على الموازنة بين النمو الاقتصادي والمسؤولية البيئية والاجتماعية. التزام مستمر بدعم التنمية ويواصل البنك تعزيز دوره في دعم التنمية المستدامة من خلال تقديم حلول مالية متطورة تستجيب لتغيرات السوق، وتسهم في بناء قطاع مصرفي أكثر كفاءة واستدامة خلال المرحلة المقبلة.
استهل دبي الإسلامي، عام 2026 بأداء مالي قوي مدعوماً بزخم أعمال واسع النطاق وإدارة فعالة ورشيدة للميزانية العمومية. وقد سجل البنك نمواً قوياً في الإيرادات التشغيلية خلال الربع الأول من العام، لتصل إلى 3.5 مليارات درهم، بارتفاع نسبته 13% على أساس سنوي، فيما بلغت الموجودات الإجمالية 420 مليار درهم. واستندت النتائج القوية للبنك إلى النمو في الأرباح التشغيلية بنسبة 12% على أساس سنوي، ما يعكس كفاءة تشغيلية عالية، والزيادة في محفظة التمويلات واستثمارات الصكوك بنسبة 3% منذ بداية العام، ليواصل تعزيز جودة الموجودات بتحسن في نسبة التمويلات غير العاملة متراجعة إلى 2.5% ومستويات أقوى لرأس المال، ما يدعم استدامة النمو واستقرار العوائد. وبلغت الإيرادات التشغيلية 3.5 مليارات درهم خلال الربع الأول من عام 2026، مسجلة نمواً قوياً بنسبة 13% على أساس سنوي، مدعومة بزخمٍ واسع النطاق عبر مصادر الدخل الرئيسية، بما في ذلك ارتفاع الدخل الممول بنسبة 5% على أساس سنوي، وزيادة الدخل غير الممول بنسبة 30% على أساس سنوي. وارتفعت الأرباح التشغيلية بنسبة 12% على أساس سنوي لتصل إلى 2.5 مليار درهم، مدعومة بنمو قوي في الإيرادات واستمرار ضبط التكاليف، ما يؤكد الكفاءة العالية للنهج التشغيلي للبنك بمعدل تكلفة إلى الدخل بلغ 28.2%. وبلغت الأرباح قبل الضريبة 2.1 مليار درهم، ما يعكس مرونة نموذج أرباح البنك على الرغم من بيئة معدلات منخفضة للأرباح وتباطؤ وتيرة التعافي خلال الربع الأول. وارتفع صافي الموجودات التمويلية واستثمارات الصكوك بنسبة 3% منذ بداية العام حتى تاريخه لتصل إلى 364 مليار درهم، مدعوماً بزخم أعمال مستقر خلال الربع الأول من عام 2026، مع تسجيل تمويلات جديدة واستثمارات صكوك بقيمة إجمالية بلغت 29 مليار درهم إماراتي خلال الربع الأول. وواصلت الميزانية العمومية نموها بوتيرة مستقرة، حيث بلغ إجمالي الموجودات 420 مليار درهم، وارتفعت ودائع المتعاملين لتصل إلى 322 مليار درهم، مدعومة بقاعدة تمويل متنوعة ومستقرة. وتحسنت نسبة التمويلات غير العاملة لتصل إلى 2.5%، متراجعةً بمقدار 14 نقطة أساس منذ بداية العام. وتعززت جودة الموجودات بشكل إضافي من خلال تعزيز معدلات التغطية، حيث ارتفع معدل التغطية النقدية ليصل إلى 122%، بزيادة قدرها 200 نقطة أساس منذ بداية العام، في حين استقر معدل التغطية الإجمالية عند 160%. وواصل البنك الحفاظ على مستويات رسملة تفوق بكثير المتطلبات التنظيمية. وتحسن معدل الشق الأول من رأس المال المشترك (CET1) ليصل إلى 12.6%، مدعوماً بالأرباح المحتفظ بها والانضباط في إدارة رأس المال. وحافظ البنك على احتياطات قوية وكافية لرأس المال، حيث ارتفع معدل كفاية رأس المال (CAR) ليصل إلى 15.8% خلال الفترة. وواصل البنك الحفاظ على مستويات قوية من السيولة ومتانة في قاعدة التمويل طوال فترة التقرير، بما يعكس استقرار مركزه المالي. وحافظ البنك على احتياطات قوية للسيولة، مع بقاء النسب التنظيمية أعلى بكثير من الحد الأدنى للمتطلبات، ليبلغ معدل تغطية السيولة (LCR) 121 % ونسبة صافي التمويل المستقر (NSFR) 106 %. وشهدت ودائع المتعاملين توسعاً ملحوظاً لتصل إلى 322 مليار درهم خلال الربع الأول من عام 2026، مدعومة بنمو أرصدة الحسابات الجارية وحسابات التوفير منخفضة التكلفة (CASA) لتصل إلى 6 مليارات درهم. وقال معالي محمد إبراهيم الشيباني، المدير العام لديوان صاحب السمو حاكم دبي ورئيس مجلس إدارة دبي الإسلامي: «تعكس نتائج دبي الإسلامي في الربع الأول من عام 2026 مجدداً قوة الأسس التي يرتكز عليها اقتصاد دولة الإمارات العربية المتحدة، واستمرار الثقة التي تحظى بها الدولة ومؤسساتها، رغم ما تشهده البيئة الخارجية من تطورات إقليمية تفرض قدراً أكبر من الحذر والترقب. وما يميز دولة الإمارات في مثل هذه الظروف لا يقتصر على متانة اقتصادها فحسب، بل يمتد إلى وضوح رؤيتها، ورسوخ مؤسساتها، وكفاءة أطرها التنظيمية، ما يعزز جاهزيتها وقدرتها المستمرة على صون الاستقرار ودعم النمو وترسيخ الثقة على مستوى الاقتصاد ككل. كما تعكس الإجراءات التي أعلن عنها مصرف الإمارات العربية المتحدة المركزي خلال الفترة هذا المستوى المتقدم من الجاهزية ومتانة البنية المؤسسية للقطاع المالي في الدولة. وفي هذا السياق، يجسد أداء دبي الإسلامي خلال الربع الأول ثمرة حجم الأعمال، والانضباط، والاتساق الاستراتيجي الذي يميز مسيرة البنك. وبالاستفادة من مركزه القوي والراسخ، فقد واصل البنك نموه وتقدمه، مع بلوغ صافي الموجودات التمويلية واستثمارات الصكوك 364 مليار درهم، ووصول ودائع المتعاملين إلى 322 مليار درهم بنهاية الربع الأول. ولا تعكس هذه المؤشرات النطاق الواسع لقاعدة أعماله فحسب، بل تؤكد أيضاً تميز المكانة المؤسسية للبنك، وعمق ثقة المتعاملين، وقدرته المستمرة على الإسهام بكفاءة ومسؤولية في دعم النشاط الاقتصادي العام. ولطالما تجاوز دور دبي الإسلامي حدود الأداء المالي، ليرتبط اسمه بدور أكبر وأشمل كمؤسسة مالية رائدة في الإمارات العربية المتحدة وكيان مالي ذي امتداد عالمي، مؤكداً التزامه المستمر في دعم الاقتصاد الحقيقي، وتمكين القطاعات المختلفة، والمساهمة في مواصلة مسيرة التنمية في الدولة. ومن هذا المنطلق، يواصل البنك جهوده لتحقيق ذلك وفق نموذج تشغيلي فعال يستند إلى حوكمة راسخة، وانضباط في إدارة المخاطر، ونهج نمو مسؤول ومستدام. أما المرحلة المقبلة، فلا تتمثل فقط في الحفاظ على عناصر القوة التي يتمتع بها البنك، بل الاستفادة منها وتوظيفها على نحو فعال ومدروس، من خلال نهج يجمع بين الحكمة ووضوح الغاية، وبما يدعم مسيرة التقدم في دولة الإمارات، ويسهم في بناء قيمة مؤسسية مستدامة على المدى الطويل». من جانبه قال د. عدنان شلوان، الرئيس التنفيذي لمجموعة دبي الإسلامي: «استهل دبي الإسلامي عام 2026 بأداء قوي يعكس زخماً صحياً في الأعمال، وتحسناً متواصلاً في جودة الإيرادات، واستمرار قوة الأسس التي يقوم عليها البنك. فقد ارتفعت الإيرادات التشغيلية إلى 3.5 مليارات درهم، بنمو نسبته 13% على أساس سنوي، فيما بلغت الأرباح قبل الضريبة 2.1 مليار درهم، ما يؤكد متانة نموذج الأعمال للبنك وقدرته على تحقيق نتائج مستقرة في بيئة لا تخلو من التحديات. وشهد هيكل الإيرادات خلال الربع الأول مزيداً من التوازن والتنوع، حيث ارتفع الدخل الممول بنسبة 5% على أساس سنوي، فيما نما الدخل غير الممول بنسبة 30%، وهو ما يعكس اتساع نطاق قطاعات الأعمال المختلفة، وتنوع مصادر الدخل بشكل عام. وهذا ما أسهم في رفع الأرباح التشغيلية إلى 2.5 مليار درهم، فيما ظل العائد على حقوق الملكية الملموسة قبل الضريبة قويًا عند 21%، في انعكاس مباشر لتركيزنا المستمر على النمو النوعي والربحية المستدامة. وفي الوقت ذاته، واصلت الميزانية العمومية توسعها بوتيرة صحية ومدروسة، حيث ارتفع صافي الموجودات التمويلية واستثمارات الصكوك إلى 364 مليار درهم إماراتي، مدعوماً بأكثر من 24 مليار درهم في إجمالي التمويلات الجديدة، وما يزيد على 5 مليارات درهم في استثمارات الصكوك الجديدة خلال الفصل، كما ارتفعت ودائع المتعاملين إلى 322 مليار درهم، ما يعزز قوة قاعدة التمويل، ويوفر دعماً متيناً لاستمرار نمو الأعمال. وعلى صعيد جودة الموجودات، واصل البنك تحقيق مزيد من التحسن، حيث تراجعت نسبة التمويلات غير العاملة إلى 2.5%، فيما ارتفع معدل التغطية النقدية إلى 122%. وتعكس هذه المؤشرات جودة سياسات الاكتتاب الائتماني، وفعالية إدارة المخاطر، واستمرار التركيز على حماية متانة الميزانية العمومية بالتوازي مع التوسع في الأعمال والاستمرار في النمو.
في وقت تتسارع فيه التحولات الاقتصادية، إقليمياً وعالمياً، يواصل بنك دبي الإسلامي ترسيخ مكانته كأحد أبرز أعمدة القطاع المصرفي في دولة الإمارات، مدفوعاً بأداء مالي قوي واستراتيجية نمو قائمة على الانضباط والابتكار. وفي حوار موسّع مع «البيان»، أكد د. عدنان شلوان، الرئيس التنفيذي لمجموعة دبي الإسلامي، أن نتائج الربع الأول من عام 2026 تعكس «بداية قوية ومنضبطة» لعام يحمل في طياته فرصاً كبيرة وتحديات متغيرة، مشدداً على أن البنك لا ينظر إلى الأرقام بمعزل عن جودتها واستدامتها. وأوضح د.شلوان أن البنك سجل إيرادات تشغيلية بلغت 3.5 مليارات درهم خلال الربع الأول من 2026، بنمو نسبته 13 % على أساس سنوي، فيما بلغت الأرباح التشغيلية 2.5 مليار درهم بزيادة 12 %. كما وصل صافي الأرباح قبل الضريبة إلى 2.1 مليار درهم، وهو ما يعكس بحسب وصفه: «ربحية مستقرة قائمة على أسس متينة، لا على عوامل استثنائية». وأضاف أن الميزانية العمومية للبنك واصلت توسعها بشكل مدروس، حيث بلغ إجمالي الموجودات 420 مليار درهم، فيما وصل صافي الموجودات التمويلية واستثمارات الصكوك إلى 364 مليار درهم، مع تسجيل ودائع المتعاملين 322 مليار درهم، في مؤشر واضح على استمرار ثقة العملاء وقوة الامتياز المؤسسي. وأشار إلى أن جودة الموجودات شهدت تحسناً ملحوظاً، حيث انخفضت نسبة التمويلات غير العاملة إلى 2.5 %، وهو ما يعكس التزام البنك بإدارة المخاطر والانضباط المالي، مؤكداً أن النمو بالنسبة لنا ليس سباقاً نحو الحجم، بل مسؤولية لتحقيق قيمة مستدامة. وفي قراءته للبيئة الاقتصادية، أكد شلوان أن القطاع المصرفي في دولة الإمارات يستفيد من أسس قوية تشمل الاستقرار الاقتصادي، ووضوح السياسات، وثقة الأسواق. ولفت إلى أن الاقتصاد الوطني حقق نمواً يُقدّر بـ 5.6 % في عام 2025، مع بقاء التضخم عند مستويات منخفضة بلغت 1.3 %، ما ينعكس إيجاباً على الطلب على الخدمات المصرفية. وأوضح أن القطاعات غير النفطية، مثل التجارة والسياحة والعقارات والخدمات اللوجستية، تواصل قيادة النشاط الاقتصادي، ما يخلق بيئة داعمة للبنوك، لكنه شدد في الوقت ذاته على أن هذه المرحلة تتطلب «نضجاً وانضباطاً»، خصوصاً في إدارة المخاطر وتوظيف رأس المال. وأشار إلى أن الإطار التنظيمي في دولة الإمارات لعب دوراً استباقياً في تعزيز متانة القطاع، ما أسهم في بناء نظام مصرفي ليس فقط مربحاً، بل قوي الرسملة وموثوقاً. وأكد شلوان أن دبي الإسلامي يعتمد نهجاً يرتكز على جودة النمو وليس حجمه فقط، موضحاً أن البنك يركز على تحقيق عوائد معدلة حسب المخاطر، والحفاظ على سيولة قوية، وتعزيز العلاقات مع المتعاملين. وفي هذا السياق، أوضح أن البنك يواصل الاستثمار في التكنولوجيا والتحول الرقمي، بما يشمل الذكاء الاصطناعي، والتحليلات المتقدمة، والبنية السحابية، والأمن السيبراني، معتبراً أن هذه الاستثمارات تمثل قدرات أساسية ستحدد مستقبل العمل المصرفي. وأضاف أن الابتكار يجب أن يكون موجهاً لحل مشكلات حقيقية وتحقيق قيمة ملموسة، لا مجرد استخدام التكنولوجيا، مؤكداً أن التحول الحقيقي هو الذي يجعل الخدمات المصرفية أبسط وأسرع وأكثر أماناً. وعن أبرز إنجازات العام الماضي، وصف د.شلوان 2025 بأنه عام مفصلي تزامن مع الاحتفال باليوبيل الذهبي للبنك، مشيراً إلى أن هذه المناسبة لم تكن مجرد استذكار للماضي، بل محطة للانطلاق نحو المستقبل. وأوضح أن البنك حقق خلال العام إيرادات تشغيلية بلغت 13.3 مليار درهم، وأرباحاً قبل الضريبة وصلت إلى 9 مليارات درهم، مع نمو إجمالي الموجودات إلى 416 مليار درهم، وودائع المتعاملين إلى 320 مليار درهم، ما عزز موقعه كأكبر بنك إسلامي في الإمارات. كما أشار إلى تقدم البنك في أسواق رأس المال الإسلامية، حيث احتل المرتبة الثالثة عالمياً في ترتيب مديري إصدارات الصكوك الدولية، مؤكداً أن هذا الإنجاز يعكس ثقة الأسواق وقدرات البنك في الهيكلة والتمويل. وسلط د.شلوان الضوء على مشاركة البنك في عدد من الصفقات البارزة، من بينها تمويل سيادي بقيمة مليار دولار بهيكل مرابحة، وتمويل طائرات للخطوط الجوية التركية وفق صيغة الإجارة، إضافة إلى تمويلات في القطاع الزراعي. وأكد أن هذه الصفقات تعكس الدور العملي للتمويل الإسلامي في دعم الاقتصاد الحقيقي عبر قطاعات متعددة، مشيراً إلى أن القيمة الحقيقية تكمن في القدرة على تقديم حلول تمويلية متوافقة مع الشريعة وذات جدوى اقتصادية. وفيما يتعلق بتجربة العملاء، أكد شلوان أن المنافسة في القطاع المصرفي لم تعد قائمة فقط على المنتجات، بل على جودة التجربة والثقة. وأوضح أن الخدمات الرقمية للبنك تتضمن أكثر من 135 خدمة، وتعالج 51 % من معاملات العملاء، مع تجاوز عدد المستخدمين 1.1 مليون مستخدم. وأضاف أن 97 % من معاملات العملاء أصبحت رقمية خلال 2025، فيما تم استقطاب 80 % من العملاء الجدد عبر القنوات الرقمية، ما يعكس تحولاً جذرياً في نماذج التفاعل مع العملاء. كما أشار إلى توسع البنك في مجال المدفوعات الرقمية. حيث تم ضم أكثر من 2000 تاجر عبر بوابة CyberSource، ومعالجة 3.1 ملايين معاملة، في إطار دعم الاقتصاد الرقمي. وعن مستقبل التمويل الإسلامي. وأشار إلى أن إصدارات الصكوك العالمية بلغت 264.8 مليار دولار في 2025، مع توقعات بمزيد من النمو. لافتاً إلى أن التمويل الإسلامي أصبح جزءاً مهماً من أسواق رأس المال العالمية. وأوضح أن مستقبل القطاع سيتشكل عبر ثلاثة مسارات رئيسية: تطوير البنية التحتية للأسواق، وتعزيز الابتكار المسؤول، والتوسع في أدوات التمويل المستدام مثل الصكوك الخضراء والاجتماعية. وحول أولويات المرحلة المقبلة، أكد د. عدنان شلوان أن البنك يركز على أربعة محاور رئيسية: الحفاظ على الانضباط المالي، وتعميق علاقات العملاء، وتعزيز النموذج التشغيلي، والتوسع الدولي الانتقائي. وأوضح أن التوسع الخارجي سيتم وفق معايير دقيقة تشمل العائد مقابل المخاطر والتوافق الاستراتيجي، مشدداً على أن الهدف ليس التوسع من أجل التواجد، بل لتحقيق قيمة حقيقية. كما أكد استمرار التركيز على الاستدامة والحوكمة البيئية والاجتماعية، باعتبارها جزءاً لا يتجزأ من نموذج العمل. وفي ختام الحوار، أكد د. شلوان أن رؤية دبي الإسلامي تقوم على مواصلة قيادة قطاع التمويل الإسلامي، ليس فقط من حيث الحجم، بل من حيث التأثير والمسؤولية. وأشار إلى أن البنك، منذ تأسيسه عام 1975، لعب دوراً محورياً في تطوير الصيرفة الإسلامية، وأن التحدي اليوم يتمثل في مواكبة التحولات التكنولوجية والاقتصادية مع الحفاظ على القيم الأساسية. وأضاف أن التمويل الإسلامي يمتلك فرصة فريدة لتقديم نموذج مالي قائم على الأخلاقيات والشفافية والارتباط بالاقتصاد الحقيقي، في وقت تتزايد فيه الحاجة إلى الثقة في المؤسسات المالية. وأكد أن طموح البنك يتمثل في أن يبقى رائداً حقيقياً، يجمع بين الإرث والابتكار، ويسهم في تحقيق الاستقرار والازدهار المشترك. تكشف نتائج دبي الإسلامي للربع الأول من 2026 عن نموذج مصرفي متوازن يجمع بين النمو والانضباط، ويستفيد من بيئة اقتصادية قوية في دولة الإمارات، مع قدرة واضحة على التكيف مع التحولات العالمية. وفي ظل استمرار الزخم في الاقتصاد الوطني، وتنامي دور التمويل الإسلامي عالمياً، يبدو أن البنك ماضٍ في تعزيز موقعه كمؤسسة مالية رائدة، ليس فقط في المنطقة، بل على مستوى العالم، مستنداً إلى رؤية طويلة المدى ترتكز على الاستدامة والابتكار والمسؤولية.
في تقرير جديد صادر عن وكالة فيتش للتصنيفات الائتمانية، ذكرت الوكالة أن التمويل الإسلامي المشترك سيشهد مزيدًا من النمو خلال عام 2026، حيث يتجنب المصدرون في الأسواق الرئيسية إصدار الصكوك والسندات الدولارية العامة بسبب الحرب الإيرانية. وبلغت قيمة التمويلات الإسلامية المشتركة المُصدرة في الأسواق الرئيسية خلال الربع الأول من عام 2026 نحو 23 مليار دولار، بزيادة قدرها 294% على أساس سنوي، وإن كانت أقل بنسبة 18% عن الربع الرابع من عام 2025. في المقابل، انخفضت قيمة التمويلات التقليدية المشتركة المُصدرة في الأسواق الرئيسية بنحو 27% على أساس سنوي و50% على أساس ربع سنوي لتصل إلى 32 مليار دولار. وبلغت إصدارات صكوك الدولار في الأسواق الرئيسية نحو 20 مليار دولار، بانخفاض قدره 9% على أساس ربع سنوي، ولكن بزيادة قدرها 20% على أساس سنوي. وتبرز عمليات التمويل المشترك، بما فيها التمويل الإسلامي، بشكل متزايد في مزيج التمويل، مدفوعةً بطبيعتها الخاصة، ومتطلباتها المنخفضة، وملاءمتها للأنظمة المصرفية في دول مجلس التعاون الخليجي. وقد تجاوزت المبالغ التي جُمعت من خلال التمويل الإسلامي المشترك في الأسواق الرئيسية (دول مجلس التعاون الخليجي، ومصر، وإندونيسيا، وماليزيا، وتركيا، وباكستان) تلك المُجمعة من إصدارات الصكوك الدولارية في الربع الأول من عام 2026، في حين تباطأ نشاط التمويل المشترك التقليدي. وشكّلت عمليات التمويل الإسلامي المشترك نحو نصف إجمالي إصدارات التمويل المشترك في دول مجلس التعاون الخليجي في الربع الأول من عام 2026 (مقارنةً بنسبة 35% في عام 2025). وقال بشار الناطور، الرئيس العالمي للتمويل الإسلامي في وكالة فيتش: "على المدى الطويل، ستتأثر عمليات التمويل الإسلامي المشترك بظروف السوق بعد الحرب، وإمكانية الوصول إلى التمويل، ومتطلباته. ولا تزال عمليات التمويل المشترك تشكل قناة تمويل أساسية وفعّالة، حتى في فترات اضطراب السوق. حوالي 65% من البنوك الإسلامية والمؤسسات المالية متعددة الأطراف المصنفة من قبل فيتش على مستوى العالم تتمتع بتصنيف استثماري، بينما حافظت البنوك الإسلامية في دول مجلس التعاون الخليجي، على وجه الخصوص، على حصة سوقية محلية كبيرة، وسيولة وافرة، واحتياطيات رأسمالية كافية قبل اندلاع النزاع." وتُتيح التمويلات الإسلامية المشتركة حشد تمويل واسع النطاق لقطاعاتٍ مثل البنية التحتية والطاقة والمرافق والمؤسسات المالية والجهات السيادية. وتُصمّم العديد من الجهات هذه التمويلات بشرائح إسلامية وتقليدية، ما يُساهم في تنويع مصادر التمويل وجذب البنوك الإسلامية والمؤسسات متعددة الأطراف. وقد نما إجمالي التمويلات الإسلامية المشتركة العالمية القائمة بأكثر من 26% على أساس سنوي ليصل إلى 219 مليار دولار أمريكي بنهاية الربع الأول من عام 2026، مُعظمها في المملكة والإمارات ومصر. وتتراوح آجال الاستحقاق بين سنة واحدة و40 سنة.
+974 4450 2111
info@alsayrfah.com
