
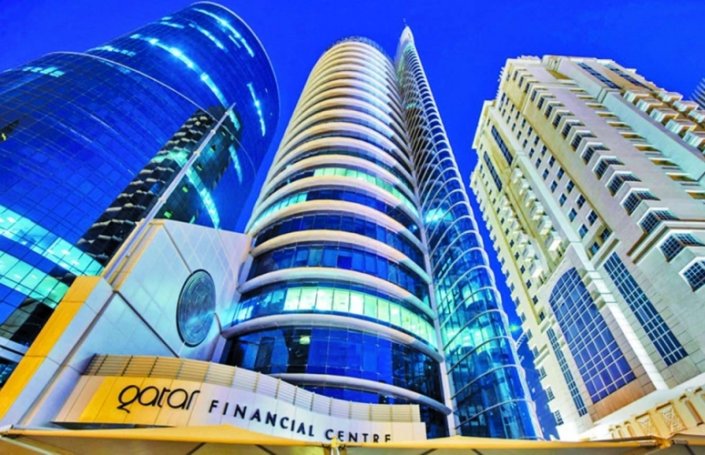
السبت 07-09-2019 الساعة 2:16 م انضم مركز قطر للمال، إلى "مجلس الخدمات المالية الإسلامية"، وذلك بعدما تم قبول عضويته كعضو منتسب، لينضم المركز بذلك إلى أهم المؤسسات والجهات الفاعلة والمعنية في صناعة الخدمات المالية الإسلامية والقطاع المالي، وهي خطوة تعيد التأكيد على التزام مركز قطر للمال بتطوير صناعة التمويل الإسلامي. وباعتباره عضواً منتسبًا، ستتاح لمركز قطر للمال فرصة المشاركة في الجمعية العمومية لمجلس الخدمات المالية الإسلامية، والاستفادة من المساعدة الفنية التي يقدمها مجلس الخدمات المالية لأعضائه، والمشاركة في تطوير المعايير التي يصدرها المجلس من خلال المشاركة في مجموعات العمل والمناقشات الخاصة. وأعرب السيد يوسف محمد الجيدة، الرئيس التنفيذي لمركز قطر للمال، عن الامتنان بقبول عضوية مركز قطر للمال بهذه المنظمة الدولية المرموقة، وذلك بصفته مركزًا ماليًا دوليًا، مؤكدا الحرص على الاجتماع بالممثلين الرئيسيين لصناعة الخدمات المالية، بهدف تعزيز القطاع المالي الإسلامي على الصعيدين المحلي والدولي. وأفاد بأن التمويل الإسلامي يعتبر محوراً رئيسيًا بالنسبة لدولة قطر ومركز قطر للمال، مشددا على أن المركز يتابع باستمرار الاستراتيجيات التي من شأنها رفع المعايير المتبعة في هذا القطاع، وتوسيع الوعي العام حول أدوات التمويل والاستثمار الإسلامي، مبينا أن عضوية "مجلس الخدمات المالية الإسلامية" توفر للمركز إمكانية الوصول إلى الخبرات التي يحتاجها للتقدم في هذا المسار. وفي السياق نفسه، رحب الدكتور بلو لاوال دانباتا، الأمين العام لمجلس الخدمات المالية الإسلامية، بانضمام مركز قطر للمال لعضوية المجلس، موضحا أن انضمام أعضاء جدد يعكس الاهتمام المستمر في صناعة الخدمات المالية الإسلامية العالمية بالعمل الذي يضطلع به مجلس الخدمات المالية الإسلامية، مؤكدا التزام مجلس الخدمات المالية الإسلامية بتعزيز صناعة الخدمات المالية الإسلامية واستقرارها، وكذلك الاستمرار في توفير الدعم لأعضائه بالتماشي مع الصلاحيات المنوطة إليه. بدوره، قال السيد صادق هامور، مدير المؤسسات المالية في مركز قطر للمال: "نحن نرحب بمبادرة مصرف قطر المركزي لإنشاء إطار شرعي مركزي للبنوك الإسلامية، في خطوة من شأنها تأمين الاتساق والثبات في مجال التمويل الإسلامي، وتعزيز مصداقية البنوك المصدرة للصكوك، ونحن، في مركز قطر للمال، قد بادرنا إلى إنشاء بيئة عمل مناسبة للبنوك الإسلامية، بما يتماشى مع المعايير التي وضعها مجلس الخدمات المالية الإسلامية، لاسيما وأن رؤيتنا تهدف إلى تنمية أسواق رأس المال الإسلامي في قطر، وإليها، وتشجيع زيادة إصدارات الصكوك في السوق، ولتحقيق ذلك، نتعاون مع الجهات المعنية وأصحاب المصلحة في التمويل الإسلامي لإنشاء منصة داعمة للبنوك المحلية والدولية". جدير بالذكر أن عدد أعضاء مجلس الخدمات المالية الإسلامية قد بلغ 182 عضوًا، يمثلون 79 سلطة تنظيمية ورقابية، و8 منظمات حكومية دولية، و95 منظمة فاعلة في السوق (المؤسسات المالية والشركات المهنية والاتحادات النقابية)، يعملون في 57 دولة. ومجلس الخدمات المالية الإسلامية هو هيئة دولية واضعة للمعايير، تهدف إلى تطوير وتعزيز صناعة الخدمات المالية الإسلامية واستقرارها، وذلك بإصدار معايير احترازية ومبادئ إرشادية لهذه الصناعة التي تضم بصفة عامة قطاعات الصيرفة الإسلامية، وأسواق المال، والتكافل، كما يقوم مجلس الخدمات المالية الإسلامية بأنشطة بحثية، وتنسيق مبادرات حول القضايا المتعلقة بهذه الصناعة، فضلاً عن تنظيم حلقات نقاشية وندوات ومؤتمرات علمية للسلطات الرقابية وجميع المؤسسات المهتمة بهذه الصناعة. وقد شهدت صناعة التمويل الإسلامي نمواً ملحوظاً على المستوى الدولي، وأيضاً في قطر، حيث مثلت البنوك الإسلامية القطرية الأربعة المرخصة 25 بالمائة من إجمالي أصول القطاع المصرفي، في يناير 2019، وتضم منصة مركز قطر للمال العديد من المؤسسات المالية الإسلامية الرائدة مثل الريان للاستثمار، والتي يملكها مصرف الريان، أحد أكبر البنوك الإسلامية في قطر و"كيو إنفست"، إحدى أبرز مؤسسات الخدمات المالية الإسلامية في العالم. ويسعى المركز إلى تعزيز موقع دولة قطر كوجهة جذابة ومجزية بالنسبة للشركات التي تتطلع إلى توسيع عملياتها في منطقة الشرق الأوسط، والاستفادة من فرص الأعمال المتوفرة في الدولة، وتتمتع الشركات العاملة تحت مظلة مركز قطر للمال بمزايا تنافسية عديدة، مثل العمل في إطار بيئة قانونية تستند إلى القانون العام الإنجليزي، والحق في التعامل التجاري بأي عملة، والحق في التملك الأجنبي بنسبة تصل إلى 100 بالمائة، وإمكانية تحويل الأرباح بأكملها إلى الخارج، وضريبة تجارية لا تتجاوز 10 بالمائة على الأرباح المحلية، والعمل في إطار شبكة تخضع لاتفاقية ضريبية مزدوجة موسعة تضم 81 دولة.
15-10-2019
منذ 3 أسابيع القاهرة- أظهرت مؤشرات الربحية للمصارف الإسلامية في مصر نتائج إيجابية بنهاية النصف الأول للعام الحالي وفقاً لتقارير مجلس الخدمات المالية الإسلامية “IFSB”، إلا أن حجم انتشارها ما يزال متواضعا للغاية؛ حيث تستحوذ على أقل من 10 % من حجم الأصول المصرفية في مصر. وقال الدكتور محمد البلتاجي رئيس الجمعية المصرية للتمويل الإسلامي، إن حجم التمويل الإسلامي في مصر وصل في حزيران (يونيو) الماضي إلى نحو 230 مليار جنيه، بنسبة تتراوح بين 6.5 % و7 % من حجم السوق المصرفي المصري. ويبلغ عدد الفروع الإسلامية بالبنوك المصرية حوالي 230 فرعا تشكل نسبة 6 % من عدد الفروع بالسوق المصرفية المصرية، وتبلغ حصة مصرف أبو ظبي الإسلامي منها حوالي 70 فرعا، وفقا للبلتاجي. وأشار إلى أن حجم الصناعة المصرفية الإسلامية على مستوى العالم خلال العام الحالي بلغ نحو 2.4 تريليون دولار، تبلغ حصة مصر منها 300 مليار جنيه. وأوضح البلتاجي، أن صناعة الصيرفة الإسلامية في مصر تحتاج إلى مضاعفة عدد الفروع لزيادة حجم الشريحة الحالية من عملاء التمويل الإسلامي، ووصل عدد عملاء التمويل الإسلامي إلى 3 ملايين عميل من أصل 12 مليون عميل متعاملين مع البنوك. وذكر البلتاجي، أن السوق المصرفية المصرية تضم 14 بنكا لديها رخصة من البنك المركزي المصري لتقديم المنتجات المصرفية الإسلامية، منها ثلاثة بنوك إسلامية بالكامل وهي بنك فيصل، وبنك البركة، ومصرف أبو ظبي الإسلامي مصر، و11 بنكا لديها فروع إسلامية إلى جانب الفروع التقليدية. وأضاف البلتاجي، أن حجم الودائع الإسلامية وصل في حزيران (يونيو) الماضى، إلى حوالي 270 مليار جنيه تشكل نحو 6.9 % من حجم السوق المصرفى المصري بزيادة قدرها 42.7 مليار جنيه وبنسبة نمو قدرها 19 % عن حزيران (يونيو) 2018. وأشار البلتاجي، إلى أن السوق المصري شهد تطوير العديد من المنتجات المصرفية الإسلامية التي تلبي احتياجات المتعاملين، ولكن السوق ما يزال يحتاج لتطوير وابتكار العديد من المنتجات المتوافقة مع الشريعة سواء لقطاع الأفراد أو الشركات، كما تحتاج لتأهيل وتطوير الموارد البشرية القادرة على تقديم تلك المنتجات للعملاء. وأضاف، أن الجمعية تعمل على تحقيق هذا الهدف من خلال تقديم الماجستير المهني للمالية الإسلامية الصادر عن المجلس العام للبنوك والمؤسسات المالية الإسلامية، وشهادات هيئة المحاسبة والمراجعة للمصارف الإسلامية “آيوفي”. وعلى صعيد نشر الوعي في مجال الصيرفة الإسلامية، قال البلتاجي، إن الجمعية المصرية تصدر كتيبات توعية بالتمويل الإسلامي، بالإضافة إلى عقد المؤتمرات آخرها مؤتمر الصكوك الإسلامية. وأكد البلتاجي، أن صناعة الصيرفة الإسلامية بالسوق المصري تنتظر إصدار قرار الصكوك ولائحته التنفيذية، وبعض القواعد التنظيمية من البنك المركزي كأن يضم بين طياته إدارة مختصة بالتمويل الإسلامي كالعديد من الدول المجاورة. وقال الدكتور أحمد شوقي سليمان، خبير المصرفية الإسلامية، إن العائد على حقوق الملكية ROE للمصارف الإسلامية المصرية بلغ 41 % بنهاية النصف الأول للعام 2018 بعد استبعاد البنوك التقليدية ذات النوافذ الإسلامية بالمقارنة بالبنوك التقليدية والتي بلغت 16.3 %، فيما بلغ العائد على حقوق الملكية في الفترة نفسها للبنوك في الولايات المتحدة الأميركية والاتحاد الأوروبي 11.9 % و7.2 % على التوالي. وأشار شوقي، إلى كفاءة المصرفية الإسلامية في مصر والتي سجل العائد على الأصول ROA في المصارف الإسلامية بجمهورية مصر العربية حوالي 2.8 % مقارنة بمتوسط العائد على الأصول على مستوى المصارف الإسلامية في العالم 1.8 % بنهاية النصف الأول للعام 2018. كما حقق هامش صافي الربح بالمصارف الإسلامية بجمهورية مصر العربية حوالي 53 % بنهاية النصف الأول للعام 2018 والتي تعد من أفضل النسب مقارنة بالمصارف الإسلامية على مستوى العالم بعد المصارف الإسلامية بالسودان 57.5 %. وقال شوقي إنه في ضوء التقرير الذي حصلت البورصة على نسخة منه، إن السيولة تشكل قلقا بين العديد من الدول التي تمتلك أصول المصرفية الإسلامية؛ حيث تحتفظ بعض هذه الدول بكميات كبيرة من السيولة المستحقة لعدم وجود أساليب متوافقة مع أحكام الشريعة لإدارة السيولة وغيرها التي تواجه نقصا في السيولة المستحقة لضغوط الاقتصاد الكلي ومعدلات التضخم العالية والتوقعات الاقتصادية السلبية نحو زيادة سحب الودائع. وارتفعت نسبة الأصول السائلة بالمصارف الإسلامية في مصر (الأصول السائلة/ إجمالي الأصول) لتصل الى أعلى مستوياتها لتتجاوز 70 % بنهاية النصف الأول للعام 2018 مقارنة بالأعوام السابقة على مستوى المصارف الإسلامية بالعالم. وقد واصلت المصرفية الإسلامية في جمهورية مصر العربية قدرتها في تعزيز جودة أصولها في ضوء البيانات في الفترة ما بين 2013 وحتى نهاية النصف الأول للعام 2018 والتي أظهرت تحسناً في قياس جودة أصول المصارف الإسلامية مسجلة انخفاض معدل الديون (التمويل) المتعثرة Financing Performing-Non (NPF)، وهو ما يظهر تحسنا عاما في جودة أصولها؛ حيث بلغ NPF للمصارف الإسلامية بجمهورية مصر العربية5.8 % بنهاية النصف الأول للعام 2018، مقارنة بــ3.8 % للعام 2016، و7.7 % للعام 2017. ومن حيث رأس المال التنظيمي capital Regulatory، تفوقت المصرفية الإسلامية المصرية بمعدل كفاية رأسمال يعادل 15 %، مقابل 12.3 % لمتوسط المصارف الاسلامية عالمياً، فيما سجلت الشريحة الأولى لنسبة كفاية رأس المال عالمياً 10.7 %، مقابل 10 % للمصارف الإسلامية المصرية، ما يظهر نسبة أكبر من النسب المحددة من السلطات الرقابية الدولية عند 8.5 %. واستقرت حصة المصارف الإسلامية في التمويل بالعملات الأجنبية خلال الفترات الأخيرة كما سجلت العديد من الدول زيادات هامشية في التمويل بالعملات الأجنبية، وفي ضوء قيام مصر بتعويم الجنيه المصري في تشرين الثاني (نوفمبر) 2016 للسماح بتدفق العملات الأجنبية داخل النظام المصرفي المصري وللسماح لها لدخول الأسواق المالية الدولية والاستفادة من برامج تمويل صندوق النقد الدولي، أدت هذه الإجراءات إلى ارتفاع فوري لتمويل المصارف الإسلامية بالعملات الأجنبية التي ارتفعت من 20.1 % في الربع الثالث للعام 2016 إلى 34 % في الربع التالي، وقد استقر الجنيه المصري منذ ذلك الوقت وانخفض بنسبة قليلة 0.9 % بنهاية العام 2017 وحتى النصف الثاني للعام 2018. بينما تحتفظ المصارف الإسلامية المصرية بعملات أجنبية تمثل 31.7 % من إجمالي أموالها، فيما يبلغ التمويل بالعملات الأجنبية 24.8 % من إجمالي تمويلاتها. أما عن حصة أصول المصارف الإسلامية بجمهورية مصر العربية من أصول المصرفية الإسلامية العالمية والتي تقدر بنحو 1.571 تريليون دولار بنهاية النصف الأول للعام 2018 فهي تمثل نسبة 0.6 %. وقال شوقي، إنه في ضوء التقرير يتضح إيجابية مؤشرات المصارف الإسلامية العاملة بجمهورية مصر العربية وقدرتها على تعزيز مكانتها في السوق المصرفي المصري. وطالب شوقي بضرورة الحذر بالنسبة للمصارف الإسلامية المصرية من التحديات الجديدة التي تشكلها الهياكل السوقية الآخذة في التطور على المستويين المحلي والدولي، ولعل من أهم المعوقات المحلية التي تواجه صناعة المصارف الإسلامية في مصر عدم وجود قوانين محددة تنظم عمل المصارف الإسلامية من خلال البنك المركزي المصري، وعدم وجود هيئة شرعية مركزية بالبنك المركزي تراقب أعمال المصارف الإسلامية، والاعتماد على أسلوب المحاكاة للمصرفية التقليدية في ابتكار وتطوير المنتجات والخدمات، وعدم وجود الكوادر البشرية المؤهلة التأهيل العلمي والمهني لدعم وتطوير المصارف الإسلامية في مصر، ومن أهم التحديات العالمية في السوق المصرفي التطورات الحاصلة في التقنية المالية، وزيادة أنشطة المؤسسات المالية غير المصرفية.-(وكالات)
15-10-2019
الخميس 3 اكتوبر 2019 | 04:00 م ( أردو بوینت نتورك ۔ / سبوتنيك - 03 اكتوبر 2019ء) أعلن نائب رئيس مجلس إدارة مصرف "سبيربنك" الروسي، أوليغ غانييف، اليوم الخميس، أن المصرف أبرم صفقات بقيمة 16 مليار روبل [ما يعادل 246 مليون دولار ] باستخدام أدوات الصيرفة الإسلامية. وقال غانييف، في مؤتمر قمة فولغا للاستثمار واليوم العالمي للحلال في مدينة سمارا: ""لدينا حوالي 16 مليار روبل [ ما يعادل 246 مليون دولار] من الصفقات وفق الشراكة الإسلامية موجودة بالفعل". وأضاف أن محفظة المصرف اليوم لديها صفقات مختلفة. وأردف قائلاً "هناك صفقات تمويل مباشرة وصفقات على إمدادات الحبوب إلى الشرق الأوسط ودول الخليج، وهناك صفقات موثقة لصالح منتجي الصلب الروسي". وأشار إلى أن هناك ست صفقات أخرى في مجال الصيرفة الإسلامية جارية، ويعتزم سبيربنك بعدها تجديد المحفظة بمبلغ يتراوح بين 4 و 5 مليارات روبل [ ما يعادل 60 إلى 75مليون دولار]. وكان غانييف قد تحدث في وقت سابق، أنه قبل نهاية عام 2018، يعتزم سبيربنك المشاركة في معاملات بأكثر من مليار روبل [ 15 مليون دولار] باستخدام خدمات الصيرفة الإسلامية في السوق الروسية. الشراكة أو الصيرفة الإسلامية هي شكل بديل من الخدمات المالية التي تتماشي مع مبادئ التمويل، والتي تستخدم على نطاق واسع في بلدان جنوب شرق آسيا والشرق الأوسط. السمة الرئيسية للخدمات المالية في الصيرفة الإسلامية هي حظر الفائدة على القروض، والمعاملات عالية المخاطر والمعاملات مع عدم اليقين. هذا ويعقد مؤتمر فولغا للاستثمار واليوم العالمي للحلال في الفترة من 3 إلى 5 تشرين الأول / أكتوبر في سمارا، بمشاركة أكثر من 500 ممثل من أكثر من 20 بلدا يمثلون رؤساء الشبكات التجارية الرئيسية ورجال الأعمال وخبراء المالية من الخليج وجنوب شرق آسيا وأفريقيا والمملكة المتحدة والاتحاد الأوروبي.
15-10-2019
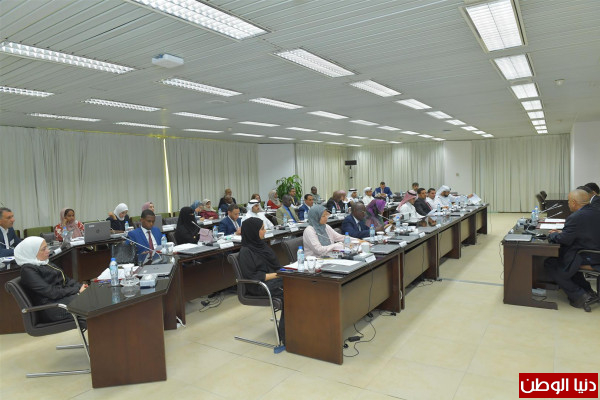
رام الله - دنيا الوطن افتتحت صباح اليوم دورة "الرقابة والإشراف على البنوك الإسلامية" التي ينظمها معهد التدريب وبناء القدرات بصندوق النقد العربي، في مقر الصندوق بأبوظبي خلال الفترة 22 – 26 سبتمبر 2019. شهدت الصناعة المصرفية الإسلامية تقدماً سريعاً حول العالم، ليس فقط في الدول الإسلامية، بل شملت أسواقاً ناشئة وأخرى متقدمة. التطور والنمو في هذه الصناعة لم يقتصر على زيادة حجم الأعمال وعدد المؤسسات، بل تعداه إلى تقديم مجموعة متنوعة من المنتجات والخدمات وكذلك التطوير في البنية التشريعية والتنظيمية، كذلك حققت الصناعة المصرفية الإسلامية زيادة ملحوظة في حصتها السوقية لتشكل نسبة مهمة من حجم السوق في العديد من الدول التي تعمل بها. فعلى سبيل المثال لا الحصر تشكل أصول المصارف الإسلامية ما يقارب 25% مع نهاية عام 2017 من إجمالي أصول القطاع المصرفي في دول مجلس التعاون لدول الخليج العربية حسب تقرير المالية الإسلامية الدولية لعام 2019. من الجدير بالذكر أن أصول الصيرفة الإسلامية قد شهدت نمواً بلغ 15% سنوياً على مدار العقدين الماضيين. بهذه المناسبة جاء في كلمة معالي الدكتور عبدالرحمن بن عبدالله الحميدي، المدير العام رئيس مجلس إدارة الصندوق
15-10-2019
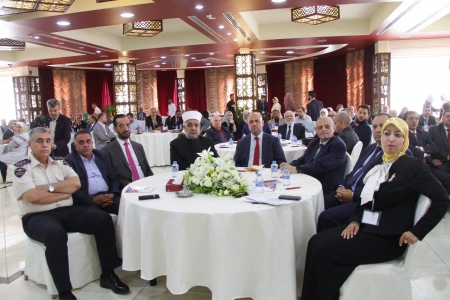
الأربعاء-2019-09-18 | 04:43 pm جفرا نيوز - اطلاق فعاليات المؤتمر العلمي الدولي الثاني للتمويل الاسلامي في جامعة العلوم الإسلامية العالمية بدأت في جامعة العلوم الإسلامية العالمية فعاليات المؤتمر العلمي الدولي الثاني تحت عنوان "التمويل الاسلامي وحقوق الملكية "الواقع وفرص الابتكار" ،بالتعاون مع البنك الإسلامي الأردني والأكاديمية العالمية للبحوث الشرعية في المالية الإسلامية . وقال راعي الحفل ،رئيس جامعة العلوم الاسلامية الدكتور وائل عربيات ،ان فكرة التمويل الإسلامي جزء من الاقتصاد الإسلامي وهو حل وبرنامج إصلاحي ينتهج نهج الاستثمار وايجاد فرص العمل للشباب ونقلهم من الاتكال والاعتماد على الزكاة والمعونات الى الانتاج من خلال دعم المشاريع الصغيرة التي تعود بالمردود المالي لهم فلا يبقى الأجير أجيراً بل يتدرج ليصبح صاحب عمل ففكرة المشاريع الإنتاجية طرحت في صندوق الزكاة وبعد نجاح تلك المشاريع من صندوق الزكاة فإن صندوق الحج مستعد لتقديم المرحله الثانيه وهي تقديم التمويل المالي لتوسعة هذه المشاريع وتكبيرها بما يحقق فرصة جديدة لايجاد فرص عمل اكبر وأرباح تنقل هذه المشاريع من مشاريع صغيرة الى متوسطه وكبيرة وتنقل اصحابها من الفقر الى الطبقة الوسطى وتمنعهم من العوز، وهكذا تدخل المؤسسات الإسلامية في حلول اقتصادية إسلامية تساعد الفرد والمنظومة الاقتصادية وعليه فإننا أمام منظومة متكاملة وعلينا أن نقوم بتطويرها كفاعلين في المجتمع لحل كافة المشاكل التي تواجهه. واوضح مدير عام البنك الاسلامي الاردني الدكتور حسين سعيد ، ان هذا المؤتمر يقدم تطبيقا حقيقيا عمليا للشراكة الحقيقية بين المؤسسات الأكاديمية والقطاع المصرفي والهادفة لدعم المسيرة الأكاديمية والبحثية ،وبالتوازي مع المسيرة العلمية والتطبيقية للتمويل الإسلامي وعمل المصرفية الإسلامية ،مستعرضا مبينا أبرز السمات والخصائص التي يتميز بها التمويل الإسلامي . وأكدت عميد البحث العلمي في جامعة العلوم الإسلامية الدكتورة هناء محمد الحنيطي ،بحضور سعيد بوهراوة من الأكاديمية العالمية للبحوث الشرعية في المالية الإسلامية (ISRA) ، أن التمويل الإسلامي يواجه تحديات حقيقية في جانب علاقات الملكية، والتي تقع في مجال العقود المصرفية والالتزامات. وقالت الحنيطي إن المؤتمر يهدف إلى ترسيخ ثوابت حقوق الملكية والتصرفات الناشئة في إطار التغيرات المستجدة في حقل الصيرفة الإسلامية، ودعم دور التمويل الإسلامي في تعظيم المنافع المنبثقة من الابتكارات المالية المعاصرة خاصة في مجالات تطوير مشروعات التنمية المستدامة ومشروعات الملكية العامة . وبينت ان اهمية المؤتمر الذي يشارك به أكثر من 11دولة عربية وعالمية تاتي للتعرف على كيفية توزيع الحقوق المالية وطرق تحويلها في التقنيات الحديثة، واستعراض عمليات الانتقال لحقوق الملكية في جميع أشكال التبادل المالي الذي تجريه المصارف الإسلامية والتعرف على وبدائلها وفرصها المختلفة . وذكرت ان المؤتمر الذي يستمر يومين يتناول في محاوره الخمس ،مدخل مفاهيمي في حقوق الملكية وأبعادها الاجتماعية، وأثر تمويل عقود المشاركات في مشروعات التنمية المحلية، وتطبيقات التمويل الإسلامي في دعم مشروعات الملكية العامة، وتطبيقات انتقال حقوق الملكية في إطار الالتزامات العقدية في التمويل الإسلامي ،ومؤشرات حقوق الملكية وأدواتها ومخاطرها، وفي المحور الخامس يتناول المؤتمر الجوانب القانونية في حماية الملكية وتطورها في التمويل الإسلامي. ثم قام رئيس الجامعة بتوزيع الشهادات التقديرية على المشاركين في المؤتمر تقديرا لهم على جهودهم في المشاركة وإنجاح هذا المؤتمر.
15-10-2019
السبت-2019-09-28 اكدت الوكالة الإسلامية الدولية للتصنيف(IIRA)( ومقرها البحرين) إعادة تثبيت التصنيف الائتماني للبنك الاسلامي الاردني على الصعيد الدولي للعملات الأجنبية عند درجة BB+/A3وعلى الصعيد المحلي بدرجة A+(jo )/A1 (jo) مع المحافظة على نظرة مستقبلية مستقرة لجميع هذه التصنيفات. وحسب التقرير الصادر عن الوكالة بتاريخ 16/9/2019 بين ان البنكالإسلامي الأردني الذييعتبر أحد البنوك الإسلامية الرائدة على مستوى العالم واكبر بنك إسلامي وثالث اكبر بنك في الأردن حيث استطاعالاحتفاظ بحصته في السوق المصرفية الإسلامية المحلية لتصل الى 55.9% ووصلت حصته 8.2% من الأصول المصرفية الأردنية البالغة 50.9 مليار دينار اردنيوحقق نمواً في صافي الأرباح للنصف الأول من عام 2019 بنسبة 5% مقارنة بنفس الفترة من عام 2018 ، كما انخفضت نسبة صافي التمويلات غير العاملة من 0.7% عام 2017 الى 0.3% في عام 2018. وبين التقرير ان البنك الإسلامي الأردنياستطاعان يحافظ على متانته وملائته المالية من حيث مجموع الاصول والودائع ويمتاز بمرونه كبيرة وامتلاك احتياطيات وسيولة كافية مع نمو في التمويلات والاحتفاظ بمؤشرات رسملة وربحية سليمة وزيادة حقوق المساهمين التي بلغت 392 مليون دينار في النصف الأول من العام الحالي ، إضافة الى التوسع الجغرافي وامتلاك شبكة فروع وصرافات آلية واسعة، كما يجسدالبنكبوضوح مبادئ الصيرفة الإسلامية في رؤيته ورسالته ومعاملاته المصرفية وثقافته التنظيمية ، الى جانب تميز البنك في النشاطات الاجتماعية مع التركيز على عملياته المصرفية وسعيه المستمر للتطوير والتميز وتلبية احتياجات متعامليه . وقال الدكتور حسين سعيد الرئيس التنفيذي / المدير العام للبنك الإسلامي الأردني ان استمرارية متابعة الوكالة الإسلامية الدولية للتصنيف(IIRA)لأداء مصرفنا وإعادة تثبيت التصنيفات الائتمانيةله ، يؤكد على نجاح مصرفنا في الوصول الى تأكيد شركات التصنيف الائتمانية العالمية لدوره الفاعل في العمل المصرفي الإسلامي ودعم الاقتصاد الوطني وهو ما يدفعنا لبذل المزيد من الجهود وتحقيق الإنجازات التي جاءت نتاج للاستراتيجية التي اثبتت نجاحها للارتقاء بأداءوتميز البنك في القطاع المصرفي الأردني والإسلامي . ومن الجدير بالذكر ان الوكالة الإسلامية الدولية للتصنيف رفعت تصنيف الجودة الشرعية للبنك الاسلامي الأردني عام 2018 ليصبح AA+ (SQR) من حيث التزام البنك بأعلى درجات الامتثال لمبادئ واحكام الشريعة الاسلامية والذي يتماشى أيضاً مع التعليمات الصادرة عن البنك المركزي الاردني في الحاكمية المؤسسية للبنوك الاسلامية.
15-10-2019
30 سبتمبر 2019 من: إيمان غالي الدوحة – مباشر: استحوذت المصارف الإسلامية بدولة قطر خلال شهر أغسطس/ آب السابق على 26.66 بالمائة من إجمالي أصول البنوك التجارية العاملة بالبلاد. وحسب النشرة النقدية الصادرة عن المركزي القطري اليوم الاثنين، بلغت أصول المصارف الإسلامية في الشهر الماضي 391.63 مليار ريال (108.23 مليار دولار)، علماً بأن إجمالي أصول البنوك التجارية يبلغ 1469.19 مليار ريال (405.93 مليار دولار). وكشفت البيانات أن أصول المصارف الإسلامية ارتفعت سنوياً بنسبة 11.50 بالمائة عن مستواها في أغسطس/ آب 2018 البالغ 351.23 مليار ريال، وذلك مع نموها شهرياً هامشياً بـ 0.01 بالمائة. وسجلت الأصول المحلية للمصارف الإسلامية في أغسطس/ آب السابق 351.28 مليار ريال، فيما بلغت الأصول الأجنبية 25.58 مليار ريال. وبلغت احتياطيات المصارف الإسلامية 14.75 مليار ريال، موزعة بين 12.69مليار ريال أرصدة لدى مصرف قطر المركزي، و2.06 مليار ريال نقد بالريال. يذكر أنه توجد بدولة قطر 5 بنوك إسلامية، وهي: مصرف قطر الإسلامي، وبنك قطر الدولي الإسلامي، ومصرف الريان، ومجموعة بنك بروة، وبنك قطر الأول كبنك استثماري متوافق مع أحكام الشريعة الإسلامية. ويترقب السوق المصرفي في قطر تفعيل الاندماج بين بروة، وقطر الدولي، إذ أعلن البنكان في أبريل/ نيسان 2019، الانتهاء رسمياً من الاندماج القانوني، لتشكيل كيان مصرفي متوافق مع أحكام الشريعة الإسلامية، بإجمالي أصول تصل لأكثر من 80 مليار ريال. وبشكل عام، ارتفع صافي أصول البنوك التجارية العاملة في قطر خلال أغسطس/ آب السابق عند أعلى مستوى على الإطلاق، لتصل إلى 1457.50 مليار ريال، مقارنة بـ1382.90 مليار ريال في الشهر المناظر من 2018، بنمو سنوي 5.39 بالمائة. وشكلت الودائع في المصارف الإسلامية 29.16 بالمائة، إذ بلغت 236.56 مليار ريال، علماً بأن إجمالي الودائع بالبنوك التجارية في قطر بلغت في أغسطس/ آب السابق 811.19 مليار ريال. وسجلت قيمة القروض الممنوحة من المصارف الإسلامية 270.85 مليار ريال، تمثل 27.17 بالمائة من إجمالي القروض الممنوحة من البنوك العاملة في قطر والبالغة 996.98 مليار ريال. ترشيحات: 210مليارات دولار الاستثمارات الأجنبية في قطر بالربع الثاني 551.5مليار ريال السيولة المحلية بقطر في أغسطس مسح..إصدارات الدين المحلي في قطر ترتفع 34% بـ9 أشهر 22.7 مليار ريال استثمارات قطر بالرعاية الصحية خلال 2018 سعر المنتج الصناعي بقطر يهبط 16.5% في أغسطس الباكر: القطاع السياحي بقطر يتمتع بمعدلات نمو ثابتة تصل لـ11% تعميم هام من المركزي القطري بشأن تحويل الأموال تراجع فائض قطر التجاري 31% خلال أغسطس
15-10-2019

الدوحة قطر (CNN) -- كشفت ثلاث مصارف إسلامية كبيرة في قطر عن خطة قد تؤدي إلى دمج محتمل لأعمالها بحيث ينجم عن ذلك ظهور كيان مصرفي ضخم على مستوى المنطقة بأصول تصل إلى 44 مليار دولار تقريبا، في أحدث تطور على صعيد عمليات الاندماج المصرفي الخليجية بفترة تراجع أسعار النفط. وأعلنت مصارف "الريان" و"بروة" و"قطر الدولي" عن نيتها بشأن "احتمال دمج أعمالها لتثمر عن تكوين كيان بنكي قوي يعمل بكفاءة أعلى ولديه من السيولة والملاءة المالية ما يمكنه من المساهمة بقوة في الاقتصاد الوطني، من خلال تمويل المشروعات التنموية التي تساعد على تحقيق رؤية قطر 2030" وفقا لبيان مشترك صادر عن الأطراف الثلاثة. وبحسب البيان، سيؤدي الاندماج في حال حدوثه إلى تكوين "أكبر بنك اسلامي في دولة قطر بقيمة أصول تزيد على 160 مليار ريال قطري (44 مليار دولار تقريبا،) ورأسمال يزيد عن 22 مليار ريال قطري (6 مليارات دولار،) وثالث أكبر بنك إسلامي في الشرق الأوسط." وحدد البيان أهداف عملية الاندماج قائلا إنها سوف "تدعم التنمية الاقتصادية في دولة قطر من خلال دعم الأعمال والكيانات الصغيرة والمتوسطة، بالإضافة إلى خلق كيان يعتبر شريكاً استراتيجيا للدولة ومؤسساتها" متوقعا أن تكون العملية مفيدة لجميع الأطراف، بما فيها المساهمين والعملاء، مع التشديد على أن الكيان الجديد "سيحافظ على كافة تعاملاته وفقاً لأحكام الشريعة الإسلامية." وستخضع هذه المبادرة لموافقة مصرف قطر المركزي، وهيئة قطر للأسواق المالية، ووزارة الاقتصاد والتجارة والجهات الرسمية الأخرى ذات العلاقة، وموافقة المساهمين في كل من مصرف الريان وبنك بروة وبنك قطر الدولي، بعد الانتهاء من عمليات التدقيق التفصيلية المالية والقانونية (Due Diligence) التي ستشمل البنوك الثلاثة . يشار إلى أن أكثر من دولة خليجية شهدت خلال الفترة الماضية عمليات دمج مصرفي. ويعتبر قطاع البنوك الإسلامية من بين القطاعات الأكثر حاجة لعمليات الاندماج برأي الخبراء تمهيدا لتشكيل كيانات أكبر.
23-01-2019
(رويترز) - عندما اجتمع خبراء في الأنشطة المصرفية الإسلامية في وقت سابق هذا العام في فندق تديره الدولة بالعاصمة الجزائرية لتبادل خبراتهم في قطاع التمويل الإسلامي، لم يكن من بينهم أي ممثل للحكومة. ورغم هذا التردد، حيث يحجم المسؤولون الحكوميون حتى عن الإشارة إلى التمويل الإسلامي بهذا الاسم، تتجه الجزائر ببطء صوب تقديم خدمات مصرفية تلائم المستثمرين الباحثين عن المنتجات المتوافقة مع الشريعة الإسلامية. يتمثل الهدف من وراء ذلك في جذب أموال من وعاء ضخم للسيولة النقدية خارج النظام المصرفي الرسمي في وقت تبحث فيه الجزائر عن مزيد من السبل لتعويض الهبوط الحاد في أسعار النفط وإيراداتها من الطاقة. وأعلن وزير المالية الجزائري حاجي بابا عمي بالفعل عن خطط لباكورة إصدارات البلاد من السندات المحلية بدون فائدة تتوافق مع أحكام الشريعة الإسلامية، لكنه وصف البرنامج بأنه "تشاركي" وليس إسلامي. وقالت مصادر مصرفية وحكومية لرويترز إن ستة بنوك تديرها الدولة تخطط حاليا لإطلاق خدمات مالية إسلامية بنهاية العام أو في أوائل 2018 كما توجد خطط لتشكيل هيئة شرعية وطنية تشرف على الأنشطة المصرفية الإسلامية بنهاية 2017. ولا تزال خطة الجزائر للتمويل الإسلامي تواجه عقبات كبيرة. ذلك أنها تفتقر للإطار القانوني والخبرة الفنية كما تتطلب من المسؤولين توخي الحذر الشديد تحسبا لأن ينظر إليها على أنها إحياء للإسلام السياسي بعد حرب التسعينات ضد المتشددين الإسلاميين المسلحين والتي أسفرت عن مقتل نحو 200 ألف شخص. وتأتي التعقيدات البيروقراطية على رأس تلك العقبات إذ غالبا ما تؤخر أي نوع من الإصلاحات في الجزائر لكن المصرفيين يتطلعون للمضي قدما في هذه الفكرة. وقال ناصر حيدر المدير العام لمصرف السلام-الجزائر المملوك للبحرين "يجب أن تكون المؤسسات المالية أكثر فاعلية وجرأة في السوق من خلال السماح للمنتجات الإسلامية بالنمو. "القواعد التنظيمية ليست عقبة أمام التمويل الإسلامي في الجزائر لكن الإطار القانوني سيساعد على تطوره."ومع خروج الاقتصاد من عقود من السيطرة المركزية، تحتاج الجزائر بشدة إلى بدائل لإيرادات الطاقة التي تمول عادة 60 في المئة من الميزانية. وأدى هبوط أسعار النفط العالمية منذ منتصف 2014 إلى خفض العائدات من صادرات النفط والغاز إلى النصف. وفي عام 2015 قفز عجز الموازنة إلى 16 في المئة من الناتج المحلي الإجمالي السنوي للجزائر وتشير التقديرات إلى أن الحكومة لم تقلص العجز في 2016 إلا قليلا ليصل إلى 15 في المئة من الناتج المحلي. وانخفضت موارد صندوق حكومي مخصص لتغطية العجز 59.5 في المئة على مدى العام الماضي بينما هبطت احتياطيات النقد الأجنبي إلى 114 مليار دولار بنهاية 2016 من 178 مليار دولار في 2014. ووافقت الحكومة على خفض الإنفاق بنحو 14 في المئة في 2017 وزيادة الضرائب. وأصدرت الجزائر سندات تقليدية بفائدة في السوق المحلية العام الماضي لكن حصيلة الأموال التي جمعتها والبالغة 5.86 مليار دولار جاءت دون التوقعات بعدما لقيت تلك العملية استقبالا فاترا من قيادات دينية، وحتى من وزارة الشؤون الدينية والأوقاف. وقال أحد الدعاة المشهورين لوزير المالية "ستتعذب في قبرك". * عدم ثقة بين المواطنين لا تزال الجزائر متخلفة عن جارتيها المغرب وتونس اللتين بدأتا في وضع تشريعات للتمويل الإسلامي والصكوك تحت إشراف هيئة شرعية مركزية. وربما يتغير ذلك إذا تم تشكيل الهيئة الشرعية الوطنية المزمعة في الجزائر في وقت لاحق من العام الحالي بحسب ما قاله مصدر حكومي مطلع على خطط التمويل الإسلامي لرويترز. تستهدف الجزائر المدخرين المحليين وليس المستثمرين الأجانب. فكثير من المواطنين الجزائريين لا يثقون بالبنوك المملوكة للدولة ويحتفظون بمبالغ كبيرة في المنازل سواء بالعملة المحلية والأجنبية دون دفع ضرائبها. ويقدر الخبراء المدخرات غير الرسمية في اقتصاد الجزائر بنحو 90 مليار دولار وهو ما يعادل حوالي نصف الناتج المحلي الإجمالي السنوي للبلاد. وبدأت الحكومة دراسة الشهر الماضي بالتعاون مع برنامج الأمم المتحدة الإنمائي لتقييم الحجم الحقيقي للسوق الموازية. وفي العام الماضي لم تنجح الحكومة في جذب أموال من السوق غير الرسمية حينما عرضت عفوا ماليا يستطيع الجزائريون بموجبه إيداع مبالغ غير معلن عنها مع دفع رسوم قدرها سبعة في المئة. وبدلا من ذلك، تحتاج الحكومة إلى خطب ود المتدينين. فيقول محمد مولودي المحلل الإسلامي الذي ألف كتبا دينية "لا تزال وسائل التمويل الحالية ضعيفة للغاية. "سيساعد إعطاء الضوء الأخصر للتمويل الإسلامي من خلال الخيار التشاركي على جذب أموال كثيرة من الأشخاص المحجمين (عن إيداع أموالهم في السوق الرسمية)." وقال بوعلام جبار الذي يرأس الجمعية المهنية للبنوك والمؤسسات المالية في الجزائر وبنك الفلاحة والتنمية الريفية إن البنوك الحكومية الستة أوشكت على الانتهاء من الترتيبات اللازمة لإطلاق خدمات مالية إسلامية. وتابع "سيعرضون تمويلا تشاركيا قريبا." وقال مصدر حكومي لرويترز إن ثلاثة من تلك البنوك ستطلق منتجات إسلامية في فصل الصيف وربما ينضم إليها بنك رابع في نهاية العام. أما البنكان المتبقيان فقد ينضمان في 2018. وقال مصدر من أحد تلك البنوك، وهو بنك التنمية المحلية، إن المصرف سيكون مستعدا خلال ثلاثة أشهر. وتابع "سيطلق بنك التنمية المحلية منتجين جديدين على الأقل يركز أحدها على التمويل القائم على مبدأ المرابحة في بداية النصف الثاني من 2017". ومصرف السلام-الجزائر وبنك البركة الجزائر، وهما الوحدتان المحليتان لمصرف السلام الإسلامي ومجموعة البركة المصرفية المدرجان في البحرين، يعملان في الجزائر بالفعل، لكن الخبراء يقدرون حصتهما السوقية بأقل من أربعة في المئة. ويقدم البنكان خدمات مصرفية تجارية وخدمات بنكية للأفراد. وتقدم مصرف السلام بمقترح إلى وزارة المالية الجزائرية باستخدام بعض أشكال التمويل الإسلامي في تمويل جزئي لميناء في غرب البلاد يتكلف 3.2 مليار دولار. وستقدم بنوك صينية أيضا تمويلا للمشروع يقارب 1.5 مليار دولار. * عرضة للانهيار يماثل النهج الحذر الذي تتبناه الجزائر تجاه التمويل الإسلامي كفاحها في الإصلاحات التي تحتاجها لمواجهة الهبوط الحاد في أسعار النفط. وقال عبد الحق لعميري الذي يعمل مستشارا اقتصاديا للحكومة "تفضل الحكومة (أن تتبع) نهجا تدريجيا." والجداول الزمنية معرضة للانهيار. ففي فبراير شباط قالت وكالة الأنباء الجزائرية الرسمية نقلا عن وزير المالية إن من المقرر إطلاق السندات التي لا تحمل فائدة بنهاية أبريل نيسان. لكن ذلك يخضع لموافقة الحكومة ولم يتم إعلان أي تفاصيل حتى الآن. ولا تزال وسائل الإعلام الحكومية متحمسة للفكرة. وقالت صحيفة المجاهد التي تديرها الدولة وتعكس عادة رأي الحكومة إن خيار المنتجات المصرفية الإسلامية يمكن أن يعزز القطاع المالي من خلال تنويع ما تقدمه البنوك. وأضافت الصحيفة أن المنتجات الإسلامية ستساعد أيضا على جذب المدخرات غير الرسمية.
23-01-2019
(آي.إف.آر) - قال أحد مرتب إصدار صكوك للسعودية إن المملكة فتحت سجل أوامر الاكتتاب في أول إصداراتها من الصكوك الدولارية. وتسوق المملكة لشريحة أجلها خمس سنوات في نطاق 115 نقطة أساس فوق متوسط أسعار مبادلة الفائدة الثابتة والمتغيرة. كما تسوق المملكة أيضا لشريحة أجلها عشر سنوات في حدود 155 نقطة أساس. ويتولى سيتي وإتش.إس.بي.سي وجيه.بي مورجان دور المنسقين العالميين للإصدار ويشاركهم في ترتيب الصفقة بي.إن.بي باريبا ودويتشه بنك والأهلي كابيتال. والسعودية حاصلة على تصنيف A1 من موديز و-A من ستاندرد آند بورز و+A من فيتش. وقال مصدر مصرفي مطلع، إنه يتوقع البدء بدراسة عمليات دمج بين بنوك من أحجام مختلفة تكمل بعضها البعض من حيث طبيعة النشاط، مؤكداً أن عمليات الدمج مفيدة للقطاع المصرفي، ومشيراً إلى أن التوجه العام يركز على إيجاد كيانات مصرفية ذات ملاءة مالية عالية، حتى لو اقتضت الحاجة دمج بنوك أو استحواذ بنوك على أخرى، وليس بالضرورة أن تكون بنوكاً من الإمارة نفسها، كما هو السائد حتى الآن.
23-01-2019
تطمح المصارف الإسلامية في تونس إلى الاستحواذ على 15% من إجمالي الأصول المصرفية في غضون عام 2022، مقابل 5% في عام 2016، حسب تقارير رسمية، ولكن تصطدم هذه الطموحات بالعديد من العقبات، أبرزها التشريعات المصرفية غير المواتية، حسب محللين ماليين ـ. ولا تسمح القوانين الحالية للمصارف الإسلامية بمنافسة بقية المصارف في قطاعات حيوية للاقتصاد وإعادة استغلال فوائض الودائع، وفقاً للمحللين الذين أكدوا أن التأخير في تحسين الإطار التشريعي للصيرفة الإسلامية التي أثبتت نتائج باهرة في العديد من اقتصاديات العالم يفوّت على البلاد فرصا كبيرة لتمويل الاقتصاد، في الوقت الذي يحتاج فيه الاقتصاد المحلي إلى كل إمكانياته للتعافي والنهوض مجددًا. وتدفع المصارف الإسلامية الناشطة حالياً أو التي تقدمت بمطالب ترخيص لدى المصرف المركزي إلى الاستحواذ على مساحة أكبر في تمويل القطاعات المختلفة، ولا سيما الزراعة والعقارات. وانتقدت رئيسة الجمعية التونسية للمالية الإسلامية، أمال عمري، تأخر الحكومة في معالجة هذه العقبات وإدراجها ضمن أولويات إصلاح القطاع المصرفي. وقالت عمري، إن "صندوق النقد الدولي سبق أن نبه الحكومة التونسية إلى ضرورة الاستفادة من إمكانيات الصيرفة الإسلامية وتطويرها تشريعياً وفنياً انطلاقا من تجارب مقارنة أثبتت نجاحها". وأكدت أن الدراسات التي قامت بها الجمعية التونسية للمالية الإسلامية أثبتت أن المصارف الإسلامية تمكنت من استقطاب نسبة مهمة من الأموال المتداولة خارج الإطار المصرفي، بسبب عدم اقتناع أصحابها بالتعامل مع المصارف التجارية التقليدية والتهرب من الربا، بالرغم من حداثة التجربة في تونس مقارنة بالعديد من الدول الإسلامية الأخرى. ودعت رئيسة الجمعية إلى ضرورة تركيز النصوص التشريعية اللازمة لجعل المصارف الإسلامية قادرة على منافسة نظيرتها التقليدية، مشيرة إلى أن عملاء المصارف الإسلامية يعانون من الإقصاء وعدم الاستفادة من برامج تمويل حكومية للقطاع العقاري، على غرار برنامج السكن الأول الذي أقرته الحكومة، لأن المصارف الإسلامية تمنع على نفسها التعامل بالربا، أخذا وعطاء ووساطة، كما لا يمكنها تمويل شراء الأراضي الزراعية، باعتبارها شركات مساهمة والقانون التونسي يمنع الأجنبي من تملك الأراضي الزراعية. ولا تنكر السلطات المالية أهمية تنويع المنتجات المالية وما يمكن أن تحققه المصارف الإسلامية من إضافة للاقتصاد المحلي. وقال محافظ المصرف المركزي، الشاذلي العياري، في تصريحات صحافية سابقة إن "تونس لم تستفد، حتى الآن، من الصيرفة الإسلامية بشكل جيد"، مشيراً إلى أن نسبة الأصول الإسلامية لا تتعدى 7% من إجمالي الأصول المصرفية في البلاد. ويدرس المركزي التونسي طلبا تقدم به أحد رجال الأعمال التونسيين ومجموعة من المستثمرين الأجانب لإنشاء مصرف إسلامي جديد، سيكون الرابع من نوعه في شبكة مصارف تضم نحو 22 مصرفاً تجارياً من بينها 3 مصارف إسلامية هي البركة والزيتونة والوفاق، إلى جانب 3 شركات في التأمين التكافلي (التكافلية، الزيتونة تكافل، الأمانة تكافل)، فضلاً عن الشركة العربية الدولية للإيجار المالي. كما تنشط في الساحة المالية التونسية حالياً صناديق استثمارية، منها 3 صناديق مشتركة للتوظيف في رأس المال التنمية، و6 صناديق مشتركة للتوظيف، إلى جانب 3 شركات تأمين تكافلي (تأمين مباشر). وتبلغ حصة هذه الشركات من رقم المعاملات الإجمالي لسوق التأمين 3% في 2015. ويرى خبراء اقتصاد، أن المصارف الإسلامية في تونس مطالبة ببذل مجهودات إضافية لتعزيز مكانتها في السوق المالية، لا سيما في ظل توجه عدد كبير من بلدان العالم المتقدمة إلى الاستفادة القصوى من مزايا الصيرفة الإسلامية في تعزيز اقتصاداتها. ويعود تاريخ الصيرفة الإسلامية في تونس إلى سنة 2008 بعد دخول نور الإسلامي الإماراتي ثم مصرف الزيتونة الذي كان ملك صخر الماطري، صهر الرئيس المخلوع زين العابدين بن علي، قبل أن تصادره الدولة بعد سنة 2011، وهو يعد أول مصرف إسلامي بتمويل تونسي بالكامل وفي مايو/أيار الماضي، أقر مجلس نواب الشعب التونسي بأغلبية 115 صوتا مشروع قانون يمنح للمصرف المركزي مهمة الرقابة على المصارف والمؤسسات المالية، وتنظيم عملية سحب التراخيص بها، وإنشاء هيئة مراقبة على المؤسسة المالية المرخص لها بممارسة الصيرفة الإسلامية، ومنح القانون لهذه الهيئة النظر في مدى توافق أنشطة المصرف أو المؤسسة المالية مع مبادئ ومعايير الصيرفة الإسلامية، على أن تكون قراراتها ملزمة بالنسبة للمصرف أو المؤسسة المالية. وحسب الخبير المالي مراد الحطاب، يحتاج التعايش في محيط نقدي ومالي واحد بين مؤسسات الصيرفة الإسلامية والتقليدية والمنشآت العاملة بمجال التأمين وشركات التكافل، إلى ضبط إطار تنظيمي محكم يؤسس على السماح بفتح نوافذ إسلامية وتوحيد أنماط الرقابة. وقال الحطاب إن ضبابية معايير المنافسة وصعوبة التقيد بها يحجّم من دور المصارف الإسلامية في تمويل الاقتصاد، نظرا لهشاشة هذا الصنف من المصارف مقابل نظيرتها التجارية الأخرى التي تتمتع بشبكة فروع موسعة وقاعدة عملاء كبيرة تسمح لها بالاستفادة من كل فرص التمويل المتوفرة في البلاد. وأشار الخبير المالي إلى ضرورة أخذ الحكومة بالاعتبار خصوصية المصارف الإسلامية وأفرادها بامتيازات تتلاءم مع طبيعة المنتجات المالية التي تقدمها لدى طرح المشاريع الممولة في قطاعي العقار والزراعية، مؤكدا أهمية التقيد بمعايير المنافسة الشريفة بين كافة الأطراف، حسب ما حدّده قانون المصارف الجديد. وتسعى الحكومة التونسية إلى إحداث إصلاحات بالقطاع المصرفي ستؤدي إلى خصخصة عدد من المصارف الحكومية بضغوط من صندوق النقد الدولي، وتتخذ الحكومة من ضعف مساهمة هذه المصارف في تمويل الاقتصاد ذريعة للتخلص منها وقال وفد صندوق النقد الدولي، في بيان عقب زيارة عمل في تونس خلال الشهر الماضي، إن الحكومة مطالبة بضرورة القيام بالإصلاحات المهمة التي تأخرت، والرفع من مستوى الاستثمار العمومي لمواجهة الأزمة المتواصلة التي تعيشها المالية العامة، مرجحا أن تحقق البلاد نسبة نمو لا تتجاوز 1.3% في عام 2016، وطالب الحكومة بضرورة تحقيق نمو لا يقل عن 2.5% في عام 2017.
23-01-2019
وقع البنكان المركزيان في كل من دولة السودان وتونس إتفاقية تفاهم في مجال البنوك والصرافة، تهم تبادل الخبرات بين البلدين في مجال الصيرفة الإسلامية. وجاء ذلك على هامش لقاء جمع محافظ بنك السودان المركزي، حازم عبد القادر بالخرطوم،بمحافظ البنك المركزي التونسي الشاذلي العياري. وتوقع محافظ بنك السودان أن تشهد الفترة القادمة نشاطا وعلاقات مصرفية متميزة مع البنوك التجارية في تونس، منوها الى دور البنكين المركزيين في تشجيع البنوك التجارية على إنشاء علاقات مصرفية بينها حتى يسهل التبادل التجاري والاستثماري بين البلدين. وأكد محافظ بنك السودان حازم عبدالقادر على الإهتمام بتفعيل علاقات التعاون الاقتصادي المشترك وتجسير حركة التجارة بين البلدين, لافتا الى توفر الارادة السياسية على مستوى قيادتى البلدين لدفع العلاقات الاقتصادية والانتقال بها الي آفاق أرحب. كما أشار عبد القادر الى عمق العلاقات الراسخة التي تربط البلدين. وكشف عبد القادر أن المباحثات التى جرت بين الطرفين تكللت بالتوقيع على مذكرة تفاهم بين البلدين تم التركيز فيها على تنشيط وتشجيع المصارف التجارية لاقامة علاقة مصرفية بين البلدين لتسهيل الاجراءات للمستثمرين ورجال الاعمال بالاضافة الى تبادل الخبرات وخاصة الصيرفة الاسلامية وذلك لريادة السودان فى المجال وحداثة التجربة الاسلامية بتونس. وأوضح حازم عبد القادر عقب توقيع اتفاقية التفاهم، أن زيارة محافظ البنك المركزي التونسي تأتي في إطار رفع الحظر عن الجهاز المصرفي والمالي في السودان وبدء التعاملات المصرفية بين السودان والدول الأخرى, حيث وقع الرئيس الأميركي السابق باراك أوباما يناير الماضي أمرا تنفيذيا برفع العقوبات المفروضة على السودان بصورة مؤقتة . من جهته, إعتبر محافظ البنك المركزي التونسي أن اتفاقية التفاهم تؤطر للتعاون السوداني التونسي في العديد من المجالات وتوطد العلاقات, مؤكدا على أهمية تبادل الخبرات السودانية التونسية بما يحقق رفاهية البلدين وحماية الاقتصاديات. وشهد اللقاء الذي تم عقده في الخرطوم، توقيع العديد من الاتفاقيات ومذكرات التفاهم الثنائية بين الجانبين في هذا الاطار.
23-01-2019
+974 4450 2111
info@alsayrfah.com
