
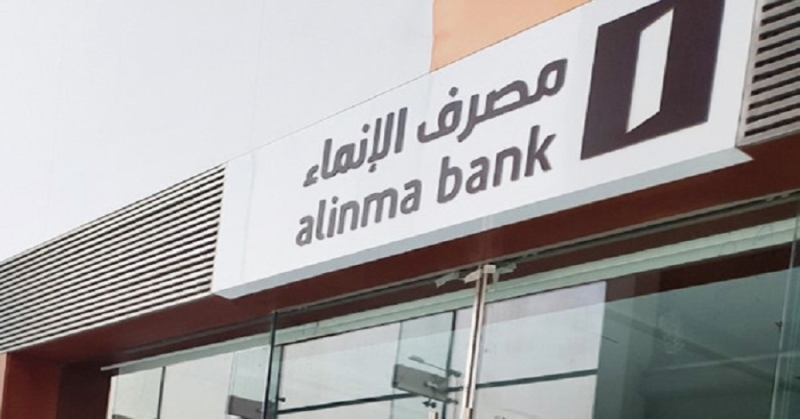
حقق مصرف الإنماء صافي ربح في الربع الثاني من العام الحالي يقدر بنحو 1.225 مليار ريال، مرتفعا بنسبة 32.4 %، مقارنة بـ 925.1 مليار ريال في الربع المماثل من العام الماضي. وأرجع المصرف في بيان على موقع "تداول" سبب الارتفاع في صافي الربح خلال الربع الحالي مقارنة مع الربع المماثل من العام السابق إلى ارتفاع صافي الدخل نتيجة ارتفاع إجمالي دخل العمليات بنسبة 26.1%.
25-07-2023
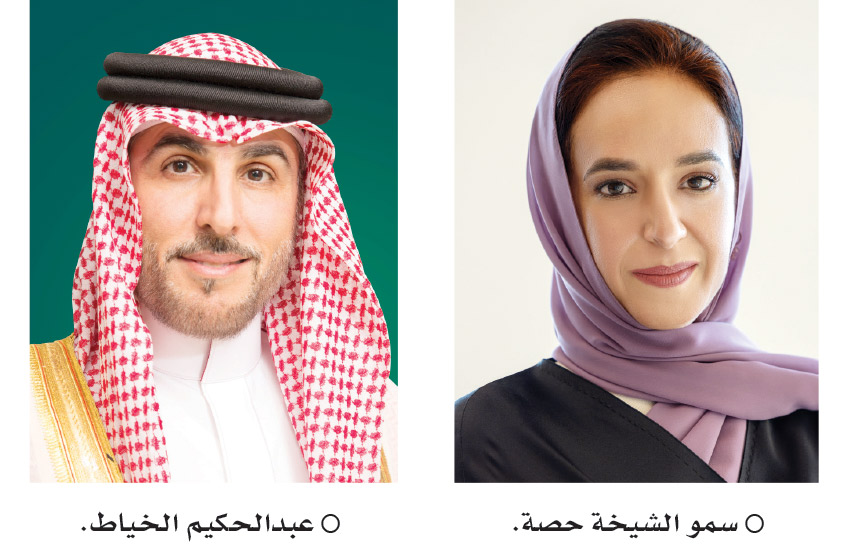
يعتزم بيت التمويل الكويتي-البحرين، أحد البنوك الإسلامية الرائدة في مملكة البحرين، تنظيم ورش عمل حول الصيرفة الرقمية والثقافة المالية بالتعاون مع إنجاز البحرين، وذلك لطلاب الجامعات في المملكة. وسوف تسلط الورش الضوء على المجالات الرئيسية لإدارة التمويل الشخصي، فضلا عن رحلة البنك نحو التحول الرقمي في المملكة، من خلال منصة بيتك جزيل للصيرفة، والتي تعتبرالمبادرة الطموحة التي أطلقها البنك في مجال التكنولوجيا المالية. وسوف يناقش ممثلو البنك العناصر الأساسية للثقافة المالية وإدارة عمليات التمويل الشخصية، بهدف تمكين الطلاب ومساعدتهم على اتخاذ قرارات مدروسة بشأن تمويلاتهم الشخصية. كما ستتناول الورش العديد من المواضيع الهامة التي تفيد الطلاب مثل الدخل، والميزانية، والتوفير، والبطاقات الائتمانية. كما ستركز على توعية الطلاب بأهمية اتخاذ قرارات شرائية ذكية ومدروسة. وسيلقي ممثلو البنك خلال الورش الضوء على أهمية الصيرفة الرقمية ودورها الفعال في تعزيز التجربة المصرفية لما هو أبعد من حدود الصيرفة التقليدية. كما سيناقشون أيضًا آفاق القطاع المالي في المملكة مع تركيز أكثر على النمو الملموس والتطور الذي يشهده القطاع المصرفي في السنوات الأخيرة، مع التأكيد على التزام بيت التمويل الكويتي-البحرين بدعم الابتكار وتلبية احتياجات عملائه في ظل بيئة رقمية. وحول هذه المبادرة، علقت سمو الشيخة حصة بنت خليفة آل خليفة، رئيس مجلس إدارة إنجاز البحرين قائلة: «باعتبارنا مؤسسة تكرس جهدها في تمكين الشباب وتعزيز ريادة الأعمال، فإنه يسعدنا للغاية التعاون مع بيت التمويل الكويتي-البحرين في تنظيم مثل هذه الورش. ففي ظل التغيرات المتسارعة على الخارطة المالية، فإنه من المهم إبقاء الطلاب على إطلاع دائم بآخر المستجدات، خاصة في ضوء ما تتمتع به مملكة البحرين من مكانة راسخة كمركز مالي رائد في منطقة الشرق الأوسط وشمال أفريقيا. ومن خلال مثل هذه المبادرات، يتم تزويد الطلاب برؤى قيّمة عن القطاع، فضلا عن المساهمة الفعالة في سد الفجوة القائمة بين التجربة التعليمية للطلاب ومسارهم المهني العملي في المستقبل.» واختتمت سمو الشيخة حصة بنت خليفة آل خليفة: «ونود أن نتوجه بخالص الشكر والامتنان لبيت التمويل الكويتي-البحرين على مساعيهم الجادة والمستمرة لتمكين الشباب، ونتطلع إلى مزيد من التعاون المثمر في المستقبل، بما يتيح لنا تنفيذ مهمتنا الطموحة في إعدادهم لتحقيق النجاحات في الاقتصاد العالمي.» وبهذه المناسبة، قال عبدالحكيم يعقوب الخياط، العضو المنتدب والرئيس التنفيذي لبيت التمويل الكويتي – البحرين: «نتوجه بخالص الشكر والتقدير إلى إنجاز البحرين لإتاحة فرصة التواصل مع الطلاب، خاصة الراغبين في العمل في القطاع المصرفي والخدمات المالية. إنها تعتبر واحدة من العديد من المبادرات التي يحرص البنك على طرحها لخدمة الشباب، والتي تمثل بالنسبة لنا عنصرًا أساسيًا ضمن التزام البنك المتواصل برد الجميل للمجتمع. ومن خلال تمكين الرواد من الشباب الآن، فإننا بذلك نبني مستقبل المملكة، ونستثمر في كوادرها الشابة في قطاع الخدمات المصرفية وما أبعد من ذلك.» وتعكس ورش العمل المخطط لها التزام بيت التمويل الكويتي-البحرين المتواصل بدعم المجتمع المحلي، والمساهمة الفعالة في مسيرة النمو والازدهار والاستدامة للمملكة. وقد دأب البنك على تركيز استثماره في الشباب من خلال المبادرات الداخلية والخارجية مثل برامج التدريب وورش العمل.
25-07-2023
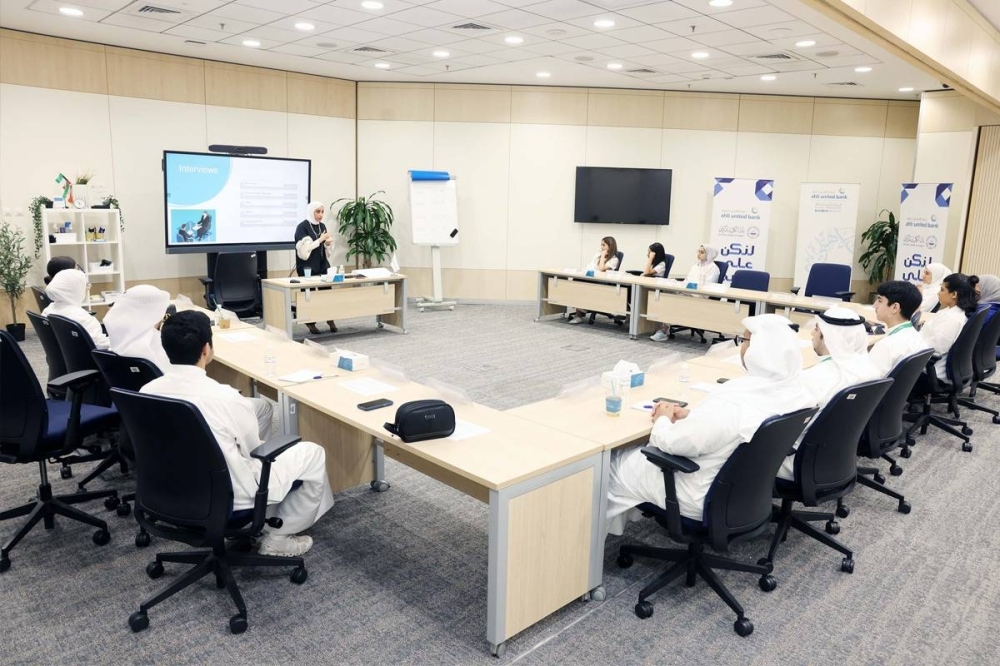
أطلق البنك الأهلي المتحد برنامجه التدريبي الصيفي للطلاب لعام 2023 بالتعاون مع مؤسسة «لوياك»، والهيئة العامة للقوى العاملة، حيث يتضمن هذا البرنامج الذي يعقد سنوياً في المبني الرئيسي للبنك مجموعة من الدورات التدريبية والتعليمية المتخصصة التي تساعد الطلبة على التعرف على طبيعة العمل المصرفي في الكويت، إضافة إلى مزايا وخصائص بيئة العمل في البنك، حيث تأتي هذه المبادرة في إطار سياسة البنك الرامية إلى تنمية مهارات الشباب وتدريبهم مما يحقق لهم قضاء إجازة صيفية ممتعة مليئة بالأنشطة التثقيفية المفيدة. ويحرص البنك الأهلي المتحد، من خلال برنامج التدريب الصيفي الذى يضم 19 طالبا ويستمر في الفترة ما بين 17 الجاري حتى 23 أغسطس المقبل، على تزويد الطلبة بالمهارات اللازمة للعمل بروح الفريق الواحد، كما يزودهم برؤية واضحة للعمليات الوظيفية في البنك، مع التدريب المهني اللازم لمهام ومسؤوليات مختلف إدارات البنك. وتعليقا على هذا البرنامج، قال المدير العام للموارد البشرية في البنك، نقيب أمين، في تصريح: «نسعى من خلال برنامجنا المتميز للتدريب الصيفي للطلاب إلى انخراط الجيل الجديد من الشباب في الحياة العملية وإعدادهم وتهيئتهم لدخول سوق العمل في القطاع الخاص الكويتي»، مضيفاً أن «البرنامج حقق نجاحاً هائلاً على مدار سنوات عديدة، وقد ضاعف هذا النجاح من التزامنا الدائم بتطوير هذا البرنامج ليتلاءم مع احتياجات أجيال المستقبل». وأشار أمين إلى حرص «الأهلي» على دعم الشباب بكل السبل، وذلك في إطار خطة التدريب المتكاملة التي وضعها البنك والتي تعنى بتدريب الكوادر الوطنية الشابة، وإعدادهم لِشَغل الوظائف المتخصصة في العمل المصرفي، كما يهدف البنك من خلال دوره البارز في تقديم البرامج التدريبية المتميزة للشباب إلى المحافظة على مكانته كصرح مصرفي متميز استطاع أن يخرج العديد من الكوادر المصرفية الرائدة على مدار سنوات عمله منذ تأسيسه منذ أكثر من 80 عاماً.
25-07-2023
تعتبر مبادرة البنك المركزى للتمويل العقارى من أكثر الموضوعات بحثا عبر محركات البحث المختلفة، كما أن معظم البنوك العاملة في مصر تتنافس فيما بينها في توفير شروط وتسهيلات تلائم شريحة كبيرة من العملاء. يتيح بنك فيصل الإسلامي إمكانية تقديم الطلبات للاستفادة من مبادرة التمويل العقاري، والحصول على شقة سكنية بنظام تقسيط يتناسب مع قيمة دخل صاحب الطلب. ويقدم "صدى البلد" تفاصيل وشروط التمويل العقاري من بنك فيصل الإسلامي بالمبادرتين الخاصتين بالتمويل العقارى بأسعار عائد مخفضة (8% متناقص تدريجي) بحد أقصى لمدة 20 سنة, (3% متناقص تدريجي) بحد أقصى لمدة 30 سنة (أو سن المعاش أيهما أقرب)، خلال هذا التقرير، وفقا لما نشره البنك عبر موقعه الإلكتروني... أولا: الشروط العامة التي تنطبق على المبادرتين -يتم تمويل الأفراد من ذوي الدخل الثابت من موظفي القطاع الحكومى أو قطاع الأعمال العام أو الخاص وأعضاء النقابات المهنية ومن في حكمهم أو أصحاب الأعمال الحرة وأصحاب الأنشطة التجارية ممن لديهم سجلات تجارية أو بطاقات ضريبية. -يتم تقييم سعر الوحدات السكنية من خلال المقيمين العقاريين المدرجين بقوائم بيوت الخبرة المسجلة لدى البنك المركزى المصرى على أن يكون تقييما حديثا يعكس القيمة المالية للوحدة. -أن يكون المستفيد مصري الجنسية. -يحق للعميل/ الأسرة (شاملة الأولاد القصر) الاستفادة مرة واحدة فقط وبشرط عدم استفادة العميل من مبادرات التمويل العقارى السابقة, بغض النظر عن أي قروض عقارية حصل عليها العميل خارج إطار مبادرات التمويل العقارى. -أن تكون الوحدة السكنية محل التمويل بغرض السكن الدائم وليست للإسكان السياحى أو الموسمى. الوحدة كاملة التشطيب وجاهزة للسكن. -يتم الحصول على وثيقة تأمين على حياة المستفيد ضد العجز أو الوفاة (لا قدر الله) مجانا. شروط التمويل العقاري وفقاً لمبادرة البنك المركزي إجراءات الحصول على تمويل يقدم بنك فيصل الإسلامي لعملائه خدمة الحصول على وحدة سكنية لمحدودي ومتوسطي الدخل بأسلوب المرابحة الشرعية. قواعد عامة -الفئات المستهدفة : الأفراد من ذوي الدخل الثابت موظفي الحكومة وقطاع الأعمال العام والاستثمار والخاص وأعضاء النقابات المهنية أصحاب الأعمال الحرة ممن لديهم سجل تجارى وبطاقة ضريبية. -المستفيد : مصري الجنسية مقيم (السن لا يقل عن 21 سنة ولا يتجاوز 60 عاما بانتهاء السداد). -لا يحق للمستفيد والأطراف المرتبطة به (الزوج / الزوجة) الإستفادة من مبادرة البنك المركزي المصري إلا مرة واحدة. -التعامل على وحدات سكنية جاهزة ؛ وليست تحت الإنشاء ؛ بالمجتمعات العمرانية الجديدة أو بمشروعات الإسكان التي تقام لمحدودي أو متوسطي الدخل بالمحافظات ؛ مع التحقق من مستندات الملكية والحدة / العقار موضوع العملية أو الضمان غير محمل بأية رهون أو إمتيازات للغير؛ وبصفة عامة أي وحدة سكنية مسجلة أو قابلة لإجراء الرهن عليها من الدرجة الأولى ؛ أو قيد الضمان بالإيداع بالنسبة للوحدات بالمجتمعات العمرانية الجديدة . تراخيص ؛ والتأكد من أن الوحدة / العقار موضوع العملية أو الضمان غير محمل بأية رهون أو إمتيازات للغير؛ وبصفة عامة أي وحدة سكنية مسجلة أو قابلة لإجراء الرهن عليها من الدرجة الأولى ؛ أو قيد الضمان بالإيداع بالنسبة للوحدات بالمجتمعات العمرانية الجديدة . -يحق لمحدودي الدخل الإستفادة من الدعم المقدم من البنك المركزي في إطار المبادرة ؛ إضافة إلى الدعم المقدم من صندوق ضمان ودعم نشاط التمويل العقاري. -يتم التأمين التكافلي مجانا على المستفيد ضد العجز الكلى والوفاة ؛ بعد توقيع العميل علي النموذج الخاص بذلك. -يتم تقييم الوحدة السكنية مجانا من خلال المقيمين العقاريين المدرجين بقوائم بيوت الخبرة المسجلة لدى البنك المركزي المصري ؛ كما يمكن إستخدام التقييم المعد من قبل وزارة الإسكان أو هيئة المجتمعات العمرانية الجديدة عن الوحدات محل التمويل ؛ على أن يكون تقييما حديثا ( لم يمض عليه أكثر من 3 شهور ). أقل من محدودى الدخل ومحدودى الدخل -تتعامل هذه الفئات مع صندوق ضمان ودعم نشاط التمويل العقارى. -الحد الأقصى لفئه اقل من محدودى الدخل 2100 جم والحد الأقصى لفئه محدودى الدخل 3500 جم للأعزب و4750 جم للأسرة. -مقدم الثمن : لا يقل عن10 %من قيمة الوحدة ( حد أدنى ). -تمويل البنك: 90% من قيمة الوحدة ( حد أقصى ). -معدل العائد: 5% سنوي( متناقص ) لفئه اقل من محدودى الدخل و7%سنوى (متناقص) لفئه محدودى الدخل . -مصروفات الضرائب والدمغات وفقا للقوانين السارية. -فترة السداد : لا تتجاوز20عاما ؛ أو المدة من تاريخ التنفيذ حتى بلوغ سن الستين. -قيمة القسط : في حدود 35% من صافى الدخل. -عدم إمتلاك الزوج أو الزوجة أو الأبناء القصر أي وحدة سكنية "تمليك" وألا يكونوا قد سبق لهم الحصول على وحدة سكنية مدعومة أو قطعة أرض أو قرض تعاوني إسكاني . -التعامل مع محدودي الدخل يتم بالتنسيق مع صندوق ضمان ودعم نشاط التمويل العقارى والبنك( حيث يقدم الصندوق دعما نقديا تتراوح قيمته ما بين 5000 جم حتى 25000 جــم ).
24-07-2023

أوصى مجلس إدارة "بيتك"، بتوزيع أرباح نقدية للمساهمين بنسبة 10 % (ما يعادل 10 فلسات لكل سهم) من رأس المال عن النصف الأول 2023، كما يوضح الجدول التالي: الأرباح النقدية للمساهمين رأس المال الحالي 1476.45 مليون د.ك عدد الأسهم الحالي 14764.46 مليون سهم القيمة الاسمية 100 فلس كويتي النسبة المقترحة 10 % (ما يعادل 10 فلسات كويتية لكل سهم) إجمالي الأرباح المقترحة 146.06 مليون د.ك
24-07-2023
محمد شوشة يقدم بنك البركة لعملائه من الأفراد قرض السيارة المستعملة بتمويل حتى 750 ألف جنيه، بفترة سداد حتى 84 شهرًا، مع إمكانية تمويل السيارات الأوروبية والأمريكية واليابانية بحد أقصى 4 سنوات من سنة الصنع، و3 سنوات للسيارات الكورية. قرض السيارة المستعملة من بنك البركة حرصًا من الجريدة "العقارية" على توفير التغطية الخدمية الشاملة لقُرائها، ننشر لكم تفاصيل قرض السيارة المستعملة من بنك البركة. مميزات قرض السيارة المستعملة من بنك البركة 1- دفعة أولى كحد أدنى 25% إلى %50. 2- مبلغ تمويل يصل إلى 750 ألف جنيه. 3- مدة تصل إلى 84 شهرًا. 4- تمويل السيارات الأوروبية والأمريكية واليابانية بحد أقصى 4 سنوات من سنة الصنع. 5- تمويل السيارات الكورية بحد أقصى 3 سنوات من سنة الصنع. 6- منتج قائم على الشريعة الإسلامية من خلال صيغة المرابحة. المستندات المطلوبة لقرض السيارة المستعملة من بنك البركة 1- بطاقة رقم قومي سارية (للمصريين). 2- جواز سفر ساري أو تصريح إقامة ساري (للأجانب). 3- فاتورة مرافق حديثة (هاتف - كهرباء - غاز - إلخ). 4- عرض أسعار السيارات من بائع سيارات معتمد. 5- إثبات دخل للعاملين. في حالة تحويل الراتب: 1- تعهد معتمد من المصرف بتحويل الراتب أو القسط . 2- شهادة دخل حديثة. في حالة عدم تحويل الراتب: 1- كشف حساب معتمد لأخر 6 أشهر (شخصي). 2- شهادة دخل حديثة مصدق عليها بصحة توقيع بنكي أو ختم النسر لم يمر عليها أكثر من شهر. لأصحاب المهن الحرة والأعمال: 1- إثبات الدخل. 2- كشف حساب بنكي لأخر 6 أشهر السابقة (شخصي أو مؤسسي). 3- سجل تجارى حديث لم يمر عليه 3 أشهر وبطاقة ضريبية سارية. 4- البرنامج متاح لكل من: العمر من 21 حتى 60 سنة (للموظف)، وحتى 65 سنة (لمن يعمل لحسابه الخاص).
24-07-2023
ارتفعت أرباح "بيتك" الذي يعتبر أكبر مصرف إسلامي في الكويت من حيث حجم الموجودات إلى 333.39 مليون د.ك (22.58 فلس/ للسهم) بنهاية النصف الأول 2023، قياساً بأرباح قدرها 138.08 مليون د.ك خلال نفس الفترة من العام السابق 2022، كما في الجدول التالي: قائمة الدخل الفترة النصف الأول 2022 النصف الأول 2023 التغير الربح الصافي (مليون د.ك) 138.08 333.39 +141 % متوسط عدد الأسهم (مليون) 11351.82 14764.46 -- ربح السهم (فلس/للسهم) 12.16 22.58 -- ربح السهم الأساسي والمخفض (فلس/للسهم) 11.80 21.84 -- يعود سبب ارتفاع الأرباح خلال الفترة الحالية إلى ارتفاع الإيرادات التشغيلية بنسبة 60% لتصل إلى 734.36 مليون د.ك مقارنة مع 457.73 مليون د.ك خلال الفترة المماثلة من العام السابق 2022. كما يعود إلى تراجع المخصصات وانخفاض القيمة بنسبة 43% لتصل إلى 25.86 مليون د.ك مقارنة مع 45.24 مليون د.ك خلال النصف الأول من العام السابق 2022. كذلك يعود إلى تراجع صافي الخسائر النقدية الناتجة عن التضخم بنسبة 80% لتصل إلى 9.19 مليون د.ك مقارنة مع 46.13 مليون د.ك خلال فترة الستة أشهر الأولى من العام السابق 2022. أهم بنود الميزانية الفترة النصف الأول 2022 النصف الأول 2023 التغير الموجودات (مليار د.ك) 22.79 37.02 +62 % ودائع العملاء (مليار د.ك) 16.00 22.94 +43 % الأنشطة التمويلية (مليار د.ك) 12.21 19.11 +57 % تطور الأرباح الصافية لـ "بنك بيتك" منذ بداية عام 2022 الفترة الربح الصافي (مليون د.ك) ربح السهم (فلس/للسهم) ربح السهم الأساسي والمخفض (فلس/للسهم) 2022 الربع الأول 69.50 6.12 6.12 الربع الثاني 68.58 6.04 5.68 الربع الثالث 67.69 5.96 5.96 الربع الرابع 151.94 13.38 12.47 2023 الربع الأول 162.10 10.98 10.98 الربع الثاني 171.29 11.60 10.87 بنود الميزانية لـ "بنك بيتك" منذ بداية عام 2022 الفترة الموجودات (مليار د.ك) ودائع العملاء (مليار د.ك) الأنشطة التمويلية (مليار د.ك) 2022 الربع الأول 22.16 15.79 11.85 الربع الثاني 22.79 16.00 12.21 الربع الثالث 22.67 15.86 12.47 الربع الرابع 36.97 22.48 18.84 2023 الربع الأول 36.85 23.45 19.16 الربع الثاني 37.02 22.94 19.11
24-07-2023
ارتفعت أرباح مصرف الشارقة الإسلامي، المملوك بنسبة 18.2% من قبل بيت التمويل الكويتي، إلى 494.6 مليون درهم (15.3 فلس/ للسهم) بنهاية النصف الأول 2023، مقارنة بأرباح قدرها 361.9 مليون درهم تم تحقيقها خلال نفس الفترة من عام 2022، كما يوضح الجدول التالي: قائمة الدخل الفترة النصف الأول 2022 النصف الأول 2023 التغير الربح الصافي (مليون درهم) 361.9 494.6 +37 % متوسط عدد الأسهم (مليون) 3235.7 3235.7 -- ربح السهم (فلس/للسهم) 11.2 15.3 +37 % يعود سبب ارتفاع الأرباح خلال الفترة الحالية إلى ارتفاع الإيرادات التشغيلية بنسبة 25% لتصل إلى 964.5 مليون درهم مقابل 771.4 مليون درهم خلال النصف الأول 2022. أهم بنود الميزانية الفترة النصف الأول 2022 النصف الأول 2023 التغير الموجودات (مليار درهم) 56.1 61.1 +9 % ودائع العملاء ( مليار درهم) 37.4 42.1 +13 % الأنشطة التمويلية (مليار درهم) 28.8 31.6 +10 % تطور الأرباح الصافية لـمصرف الشارقة الإسلامي منذ بداية 2021 الفترة الربح الصافي (مليون درهم) ربح السهم (فلس /للسهم) 2021 الربع الأول 164.2 5.1 الربع الثاني 125.3 3.9 الربع الثالث 168.5 5.2 الربع الرابع 56.1 1.7 2022 الربع الأول 187.0 5.8 الربع الثاني 174.9 5.4 الربع الثالث 206.7 6.4 الربع الرابع 82.3 2.5 2023 الربع الأول 233.1 7.2 الربع الثاني 261.5 8.1 تطور أهم بنود الميزانية منذ بداية عام 2021 الفترة الموجودات (مليار درهم) ودائع العملاء (مليار درهم) الأنشطة التمويلية (مليار درهم) 2021 الربع الأول 54.9 35.5 29.3 الربع الثاني 54.3 35.0 29.3 الربع الثالث 54.5 36.7 29.6 الربع الرابع 55.0 38.5 29.0 2022 الربع الأول 54.7 38.4 29.9 الربع الثاني 56.1 37.4 28.8 الربع الثالث 54.6 36.1 30.6 الربع الرابع 59.1 39.5 30.7 2023 الربع الأول 60.2 41.9 30.4 الربع الثاني 61.1 42.1 31.6
24-07-2023

أعلن مصرف الراجحي تحقيقه أرباحاً في الربع الثاني من العام الحالي 2023، بلغت 4,150 مليون ريال مقارنة مع 4,145 مليون ريال للربع الأول من نفس العام. وبهذا يكون إجمالي أرباح المصرف للأشهر الستة الأولى من العام الحالي 8,295 مليون ريال. وبلغ إجمالي دخل العمليات للأشهر الستة الأولى من العام الحالي 13,608 مليون نتيجة لنمو دخل التمويل والاستثمارات وأتعاب الخدمات المصرفية ودخل العملات. وأوضح الأستاذ عبد الله بن سليمان الراجحي رئيس مجلس إدارة المصرف أن النتائج المالية للمصرف أظهرت أن حقوق المساهمين ارتفعت لتصل إلى 87 مليار ريال، مقابل 75 مليار ريال في العام السابق، وبنسبة ارتفاع بلغت 15%، كما ارتفع إجمالي الموجودات ليصل إلى 785 مليار ريال، بنسبة زيادة بلغت حوالي 11%، كما ارتفعت ودائع العملاء بحوالي 3%، لتصل إلى 571 مليار ريال. وحقق معدل العائد على الموجودات وحقوق المساهمين 2.15%، و19.59% على التوالي، وأصبح ربح السهم خلال النصف الأول 1.97 ريال. وأضاف أن النمو الذي حققه المصرف في محفظة التمويل رافقته تغطية عالية للتمويلات غير العاملة بنسبة 225%. ولفت رئيس مجلس إدارة مصرف الراجحي على أن إحدى قيم المصرف هي الشغف بخدمة العملاء والتركيز على إيجاد الحلول والعمل على تلبية احتياجاتهم بما يتجاوز التوقعات المرجوة، الأمر الذي يساهم في تحقيق أهدافهم، وهدفنا الدائم هو خلق ثقة العملاء من خلال رفع مستوى تجربة ورضا العميل في كافة المعاملات المصرفية. كما قدم الشكر لموظفي وموظفات المصرف على إسهامهم المباشر في مواصلة النجاح وحرصهم الدائم على الحفاظ على مكتسبات المصرف والمضي قدما لتحقيق المزيد من الإنجازات. وعلى صعيد الدور المجتمعي أشار عبد الله الراجحي أن الربع الثاني شهد تكريم المصرف من قبل سمو أمير منطقة الرياض بجائزة جامعة المجمعة لخدمة المجتمع. كما تم تكريم المصرف من قبل سمو أمير منطقة القصيم بجائزة التميز الوطني في مبادرات التوطين على مستوى القطاع الخاص نظير إسهامه المباشر في دعم تطوير قطاع التوطين بالمملكة. وذكر الراجحي استمرار مشاركة موظفي وموظفات المصرف بمبادرات مجتمعية متعددة ومنها توزيع وجبات الإفطار على الصائمين خلال شهر رمضان المبارك، وإقامة الحملة السنوية للتبرع بالدم من موظفي وموظفات المصرف، ومشاركة المصرف في الحملات التوعوية لمكافحة جميع طرق الاحتيال المالية من خلال التوعية عبر وسائل التواصل الاجتماعية وشاشات الصراف الآلي وإرسال رسائل توعوية لكافة أفراد المجتمع. واختتم عبد الله بن سليمان الراجحي تصريحه بالتأكيد على استمرار المصرف أداء دوره الريادي ماليا ومجتمعيا ومساهمته في تحقيق تطلعات القيادة في تحقيق رؤية 2030.
24-07-2023
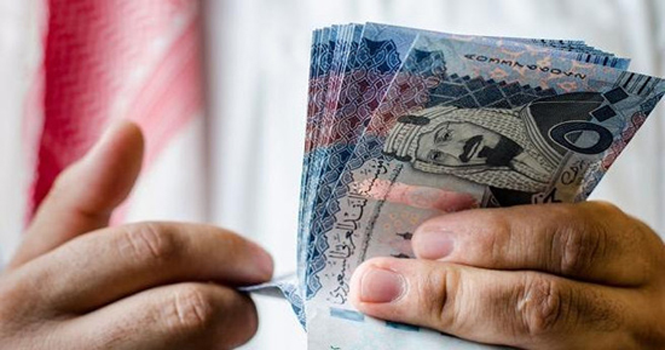
تجاوزت قيمة عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة الإسلامية قيمة 2 تريليون ريال بنهاية الربع الأول 2023 وفقا للبيانات الصادرة عن البنك المركزي السعودي ساما. وبلغت قيمة عقود التمويل نحو 2032 مليار ريال مرتفعة بنسبة 13% عن نفس الفترة من العام 2022. وتشمل عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة، عقود المرابحة والتورق والإيجار التمويلي والمضاربة والمشاركة، بالإضافة إلى عقود أخرى تشمل البطاقات الائتمانية وصيغ التمويل الأخرى المتوافقة مع أحكام ومبادئ الشريعة. وفيما يلي تطور عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة الإسلامية: عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة * الفترة القيمة (مليار ريال) التغير السنوي الربع الأول 2020 1299.8 + 13 % الربع الثاني 2020 1346.3 + 15 % الربع الثالث 2020 1402.0 + 16 % الربع الرابع 2020 1461.9 + 17 % الربع الأول 2021 1542.1 + 19 % الربع الثاني 2021 1612.5 + 20 % الربع الثالث 2021 1665.8 + 19 % الربع الرابع 2021 1724.3 + 18 % الربع الأول 2022 1790.9 + 16 % الربع الثاني 2022 1871.5 + 16 % الربع الثالث 2022 1942.2 + 17 % الربع الرابع 2022 1977.4 + 15 % الربع الأول 2023 2032.0 + 13 % *البيانات يتم تحديثها بشكل دوري. واستحوذت عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة لقطاعي المرابحة والتورق على ما يعادل 89% من إجمالي قيمة العقود، وفيما يلي تطور عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة منذ العام 2020: تفاصيل عقود التمويل المتوافقة مع أحكام ومبادئ الشريعة - مليار ريال الفترة المرابحة التورق الإيجار التمويلي المضاربة المشاركة أخرى* الإجمالي الربع الأول 2020 492.6 583.1 207.0 1.9 1.8 16.7 1299.8 الربع الثاني 513.6 599.3 217.4 1.5 1.5 16.3 1346.3 الربع الثالث 535.6 624.4 224.9 1.5 1.7 17.2 1402.0 الربع الرابع 562.9 643.0 231.3 1.6 1.8 21.3 1461.9 الربع الأول 2021 609.8 655.6 252.1 1.7 1.9 21.0 1542.1 الربع الثاني 708.1 696.5 183.6 1.8 1.5 20.9 1612.5 الربع الثالث 748.6 703.4 184.3 1.8 1.4 26.3 1665.8 الربع الرابع 779.1 749.4 169.4 1.9 1.3 23.2 1724.3 الربع الأول 2022 825.9 768.7 169.6 1.9 1.2 23.5 1790.9 الربع الثاني 968.3 692.8 177.7 2.0 1.1 29.6 1871.5 الربع الثالث 1023.7 701.2 183.0 1.8 1.2 31.2 1942.2 الربع الرابع 1049.5 710.2 180.7 1.8 1.4 33.8 1977.4 الربع الأول 2023 1076.2 732.6 187.4 1.7 1.4 32.7 2032.0 *تشمل البطاقات الائتمانية وصيغ التمويل الأخرى المتوافقة مع أحكام ومبادئ الشريعة.
24-07-2023
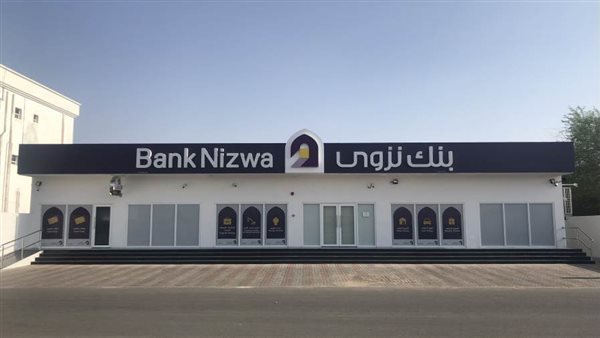
نظم بنك نزوى ، البنك الإسلامي الرائد والأكثر ثقة في السلطنة ، محاضرتين مؤثرتين كجزء من برنامجه التعليمي للصيرفة الإسلامية في المركز الثقافي في سناو ومسجد الإمام عبدالملك بن حميد. وهدفت المحاضرات إلى رفع مستوى الوعي لدى المجتمع المحلي حول مبادئ ومفاهيم الصيرفة الإسلامية بما يتماشى مع مبادئ الشريعة الإسلامية. وشهدت المحاضرتان حضورا كبيرا ومشاركة فاعلة. ألقى المحاضرة الأولى في المركز الثقافي في سناو السيد مصطفى بن ناصر النعبي نائب مدير التدريب الشرعي في بنك نزوى ، بينما ألقى المحاضرة الثانية في مسجد الإمام عبدالملك بن حميد الشيخ الدكتور علي بن سليمان الجهضمي عضو الهيئة الشرعية في بنك نزوى. وتعكس هذه المحاضرات التثقيفية جهود بنك نزوى المستمرة لغرس مبادئ الصيرفة الإسلامية في المجتمع وتزويد الأفراد بالمعرفة اللازمة لتعظيم الفوائد التي تقدمها الخدمات المصرفية الإسلامية والحلول المبتكرة التي تلتزم بمبادئ الشريعة الإسلامية التي يقدمها بنك نزوى ومن خلال توفير حلول مصرفية إسلامية شاملة ، يضمن بنك نزوى للأفراد إمكانية اتخاذ قرارات مالية سليمة تتماشى مع تطلعاتهم واحتياجاتهم المالية. يمثل البرنامج التعليمي للصيرفة الإسلامية مدى جهود بنك نزوى في نشر الوعي في المجتمعات التي يخدمها وتعزيز قدرات الأفراد على فهم مبادئ ومفاهيم الأعمال المصرفية المتوافقة مع تعاليم الشريعة الإسلامية ويعتبر التمويل الإسلامي وسيلة لتعزيز الشمول المالي وتحقيق الأهداف المالية مع تطوير المشاريع التي تتوافق مع معتقداتهم وأنماط حياتهم للمجتمع العماني. وتجدر الإشارة إلى أن الجهود التي يبذلها المسؤولون عن البرنامج التعليمي للصيرفة الإسلامية تأتي تعبيراً عن التزام البنك المستمر بالوفاء بمسؤولياته الاجتماعية ومنذ تأسيسه ، واصل بنك نزوى المشاركة في مختلف المبادرات المجتمعية لرفع مستوى الوعي بين مختلف شرائح المجتمع العماني حول الصيرفة الإسلامية لاتخاذ قرارات مالية سليمة. اكتسب بنك نزوى ثقة واحترام المجتمع العماني من خلال مجموعة متنوعة ومتنامية من الخدمات المالية والمنتجات المصممة لتلبية الاحتياجات المتنوعة لعملائه.
24-07-2023
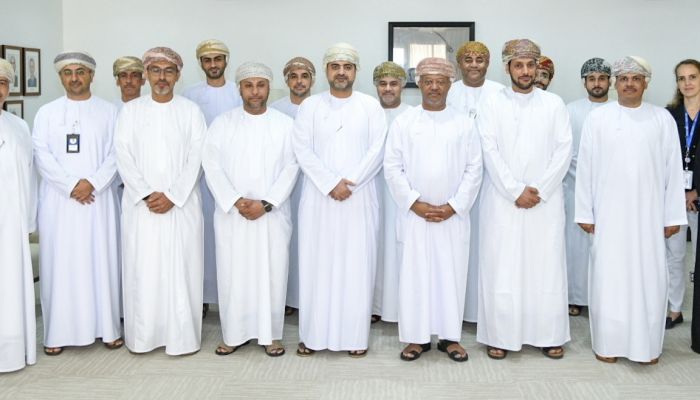
مشقط - الشبيبة شارك بنك عُمان العربي في جلسة حوارية لمناقشة مستقبل القطاع المالي والمصرفي في السلطنة وذلك مع مسؤولين من إدارة البرنامج الوطني للاستدامة المالية وتطوير القطاع المالي (استدامة)، وخبراء اقتصاديين من بنك العز الإسلامي والبنك الوطني العماني. هذا وقد سلطت النقاشات الضوء على أبرز الفرص والتحديات التي تواجه القطاع المصرفي وإمكانية إيجاد سبل تمكّن برنامج استدامة من تعزيز المواءمة والتغيير الإيجابي في القطاع المصرفي علاوة على المساهمة في خلق الفرص التطويرية والتنموية الشاملة. كما تضمنت الموضوعات الأخرى على طاولة النقاش دعم المؤسسات الصغيرة والمتوسطة، وتعزيز الابتكار في القطاع المصرفي، وتنمية التكنولوجيا المالية، إضافة إلى مواضيع تدور حول الوعي المالي وإدارة المواهب والتمويل الأخضر. وصرّح سليمان الحارثي، الرئيس التنفيذي لبنك عُمان العربي، قائلًا: "سُررنا بهذه النقاشات البنّاءة مع ممثلي البرنامج الوطني للاستدامة المالية وتطوير القطاع المالي والتي تسهم بلا شك في وضع رؤية أكثر وضوحًا لمستقبل القطاع وإستحداث سبلًا جديدة للارتقاء به". وأضاف أيضًا أن البنك يسعى لدعم أهداف السلطنة الاقتصادية والاجتماعية المرسومة في رؤية عُمان ٢٠٤٠؛ حيث التزم على الدوام بتعزيز سمة الابتكار في تطوير منتجاته وإثراء تجربة عملائه، كما سعى إلى خلق الفرص والمبادرات التي من شأنها دعم المؤسسات الصغيرة والمتوسطة مثل تنظيم الورش العملية والبرامج التدريبية وتوفير التسهيلات الائتمانية وغيرها، إضافة إلى تمويله للعديد من المشاريع الصديقة للبيئة والتي تواكب توجهات البلاد فضلًا عن إسهاماته المستمرة في تطوير المواهب الوطنية الشابة وتنمية قدرات جيل المستقبل." وعلى صعيد متصل قال علي المعني المدير العام لبنك العز الإسلامي: "إن مثل هذه اللقاءات تتيح لنا تبادل مجموعة متنوعة من الأفكار والرؤى التي تساهم بما لا يدع مجالا للشك في تطوير العمل المصرفي وإبراز المنجزات التي تحققت بالإضافة أيضا إلى تشخيص المستقبل لنخطو إليه بخطى واثقة ، ولا يمكن بلوغ هذه الغاية إلا من خلال تشخيص التحديات ،علاوة على ذلك تساهم مثل هذه اللقاءات في تبادل الخبرات المصرفية من مختلف الأطياف ، والإستفادة من الحوارات المثرية التي تساعد على فهم الواقع بصورة أكبر لاسيما وأن القطاع المصرفي يعد أحد أهم الدعائم الرئيسية للحركة الإقتصادية في السلطنة." وعلّق عبد الله زهران الهنائي الرئيس التنفيذي للبنك الوطني العماني: "سعدت بالمشاركة في هذا اللقاء وأشكر بنك عمان العربي على الاستضافة. إحدى أهداف برنامج استدامة هو تعزيز جاهزية القطاع المالي وجعله ممكناً رئيسيًّا لتحقيق مستهدفات رؤية عمان 2040. ونحن بالبنك الوطني العماني نؤكد التزامنا بدعم برنامج استدامة لما فيه مصلحة ستعُم الاقتصاد بشكل عام والقطاع المالي بشكل خاص." كما أكد محمود العويني، مدير إدارة البرنامج الوطني للاستدامة المالية وتطوير القطاع المالي (استدامة)، على أهمية التواصل والتنسيق المستمر بين جميع الجهات الحكومية والخاصة بسلطنة عُمان لتحقيق التطور المنشود في القطاع المالي. حيث يهدف البرنامج الى إيجاد حلول تمويلية مستدامة لقطاعات التنويع الاقتصادي التي تستهدفها رؤية عُمان 2040 وتمكين القطاع الخاص للقيام بدوره الفعّال في التنمية الاقتصادية. وأشار العويني إلى أهمية تطوير البيئة التشريعية اللازمة للتمويل الأخضر وخلق بيئة جاذبة للابتكار في مجالات التقنية المالية. وأوضح أن هذه الخطوات تساهم في خلق بيئة جاذبة للمستثمرين وخلق الفرص الاستثمارية لمؤسسات المجتمع المحلي. كما دعا إلى ضرورة التعاون والتنسيق بين القطاع المصرفي والبرنامج الوطني للاستدامة المالية، لتعزيز القدرات التنافسية لسلطنة عمان من خلال العمل المشترك والتعاون المثمرلتحقيق النمو الإقتصادي والاجتماعي المستدام وفقا لتوجهات رؤية عمان. جدير بالذكر، أن البرنامج الوطني للاستدامة المالية وتطوير القطاع المالي (استدامة) أُطلق في نوفمبر من عام ٢٠٢٢ ويهدف البرنامج إلى تقييم ومتابعة وضع القطاع المالي في سلطنة عمان، ودراسة أبرز التحديات التي تواجهه، فضلًا عن تنظيم الورش والجلسات التخصصية لصياغة الأهداف الاستراتيجية المتعلقة بتطويره واقتراح الحلول والمبادرات وكذلك المشاريع التي يحتاجها القطاع بما يتوافق مع أهداف مستهدفات رؤية عمان 2040.
24-07-2023
+974 4450 2111
info@alsayrfah.com
