

تتنافس البنوك العاملة فى السوق المصرية، على تقديم برامج تمويلية للسلع المعمرة والأجهزة الكهربائية، لتوفير جميع الاحتياجات، بهدف تخفيف العبء عن كاهل العملاء نظراً لارتفاع أسعارها فى الوقت الحالى. هذا التقرير يوضح مميزات قروض السلع المعمرة للموظفين ولأصحاب المهن الحرة بأبرز ٧ بنوك عاملة فى القطاع، بتمويلات متنوعة تصل إلى مليون جنيه كحد أقصى وبأسعار عوائد تنافسية وعلى فترة سداد تصل إلى ٨ سنوات. وتتمثل الشروط اللازمة للحصول على قروض السلع المعمرة، فى ألا يقل عمر المقترض عن ٢١ عامًا ولا يزيد على ٦٥، بجانب تقديم عرض أسعار السلع معتمدًا من المورد أو المعرض، وصورة بطاقة سارية، وإيصال مرافق حديث، وكشف حساب بنكى حديث. وبالنسبة للموظفين، يتطلب تقديم شهادة مفردات راتب، وتعهد جهة العمل بتحويل الراتب أو القسط الشهرى، أما لأصحاب المهن الحرة فيتطلب تقديم سجل تجارى حديث، وصورة بطاقة ضريبية، وترخيص مزاولة المهنة، وكشف حساب بنكى حديث. بنك مصر يمنح بنك مصر برامج تمويلية للسلع المعمرة والأثاث للموظفين ولأصحاب المهن والأعمال الحرة، وبنسبة تمويل تصل إلى ١٠٠٪ من قيمة التمويل. ويصل الحد الأقصى لحد التمويل إلى ٢٥٠ ألف جنيه، وعلى فترة سداد تتراوح بين ٦ أشهر وحتى ٩٦ شهرًا. وتسجل معدلات الفائدة الخاصة بالقرض ٢٦.٧٥٪ متناقصة سنوياً، ويشترط ألا يزيد عمر المقترض على ٦٥ عاما، ويتطلب تقديم عرض أسعار من المعرض. بنك فيصل الإسلامى يقدم بنك فيصل الإسلامى برنامجًا تمويليًّا للسلع المعمرة مثل الأثاث والأجهزة الكهربائية بنظام المرابحة الشرعية وفقاً لأحكام الشريعة الإسلامية وبعرض أسعار بالسلع المطلوب شراؤها، بمقدم يبدأ من ١٠٪ وتمويل يصل إلى ٩٠٪ كحد أقصى. ويصل حجم التمويل إلى مليون جنيه كحد أقصى وعلى فترة سداد حتى ٧ سنوات، وبمعدل فائدة يتراوح من ٢١٪ وحتى ٢٣.٢٥٪ ويتم تحديد الفائدة وفقاً لفترة سداد القرض. ويشترط ألا يقل سن العميل عن ٢١ عامًا ولا يزيد على ٦٥ عامًا، ولا يقل الحد الأدنى للدخل عن ٣ آلاف جنيه. بنك البركة يمنح بنك البركة تمويل للسلع المعمرة للموظفين وأصحاب المهن الحرة، بمقدم ٢٠٪ كحد أدنى، وبتمويل يصل إلى ٢٠٠ ألف جنيه للسلع المعمرة «الأجهزة الكهربائية»، و٥٠٠ ألف جنيه كحد أقصى للأثاث. وتصل فترة سداد التمويل إلى ٥ سنوات، وبمعدل عائد يسجل ٢٧٪ للموظفين بضمان تحويل الراتب، و٢٩٪ للموظفين من دون تحويل الراتب، و٣٣٪ لأصحاب المهن الحرة، ويشترط ألا يزيد عمر المقترض على ٦٠ عامًا للموظفين، و٦٥ عامًا لأصحاب المهن الحرة. بنك QNB يقدم بنك QNB قروضًا للسلع المعمرة متمثلة فى الأجهزة الكهربائية والأثاث للموظفين ولأصحاب الأعمال الحرة، إذ يمنح البنك تمويلات تتراوح من ٥ آلاف جنيه وحتى ١٥٠ ألف جنيه كحد أقصى وبفترات سداد تتراوح بين ٦ أشهر وحتى ٦٠ شهرا، وبنسبة تمويل تصل إلى ١٠٠٪ من قيمة السلع المعمرة. وتسجل معدلات الفائدة للموظفين بضمان تحويل الراتب ٣٢.٥٪ متناقصة، وتبلغ الفائدة للموظفين الأخرين «تحويل الراتب على بنك آخر» ٣٣٪. ويجب أن يكون الحد الأدنى لأجور للعملاء الموظفين بضمان الراتب ١٥٠٠ جنيه، ويجب ألا يقل أجر العملاء الأخرين عن ٣ آلاف جنيه، وحول أصحاب المهن الحرة يجب ألا يقل الحد الأدنى للراتب عن ١٠ آلاف، ويشترط ألا تقل مدة مزاولة المهنة لأصحاب المهن الحرة عن عام، ويجب ألا يقل عمر المقترض عن ٢١ عامًا ولا يزيد على ٦٠ عامًا كحد أقصى. بنك الإمارات دبى الوطنى يقدم بنك الإمارات دبى الوطنى تمويلات للسلع المعمرة للعملاء الموظفين ولأصحاب المهن الحرة ببرنامج تمويل عمليات شراء من تجار يتعاملون مع البنك، بفترة سداد تصل إلى ٣٦ شهرًا كحد أقصى، من دون مقدم. ويتيح البنك برنامج «١٠x١٠» للعملاء، إذ يتم دفع ١٠٪ من مبلغ المشتريات، وبقية المبلغ على مدار ١٠ أشهر، ويتعاون البنك مع تجار متمثلين فى «أولمبيك جروب، والسلاب، وفريش، وأى شوب». ويشترط ألا يقل عمر العميل عن ٢١ عاما وحتى ٦٠ عاما، ويجب أن يكون الحد الأدنى للعمل فى شركة ١٢ شهرا، وألا يقل راتب العميل عن ١٠٠٠ جنيه. البنك المصرى الخليجى EG Bank يمنح البنك المصرى الخليجى قروض السلع المعمرة بمبلغ يصل إلى ١٢٠ ألف جنيه كحد أقصى وعلى فترة سداد تتراوح من ٦ أشهر وحتى ٦٠ شهرا، ويتم تحديد سعر الفائدة وفقاً للحالة المادية للعميل، ويتيح البنك تأمين على الحياة طوال مدة القرض. ويمنح البنك تمويلات بنسبة تصل إلى ١٠٠٪ من إجمالى قيمة السلع بشرط تقديم عرض أسعار السلع، ويشترط أن يكون الحد الأدنى للعميل ٢١ عامًا والحد الأقصى ٦٠ عامًا للموظفين و٦٥ عامًا لأصحاب الأعمال الحرة. البنك الزراعى يقدم البنك الزراعى مرابحة منتجات التجزئة المصرفية لتمويل المنتجات الاستهلاكية مثل السلع المعمرة والأثاث المنزلى، وتشطيب الوحدات السكنية والفيلات (بتمويل مواد البناء ومستلزمات التشطيب)، وتمويل المصروفات التعليمية للمدارس والجامعات. ويتيح البنك تمويلات بنسبة تصل إلى ٩٠٪ من قيمة السلع المراد تقسيطها وبمقدم لا يقل عن ١٠٪، ويشترط ألا تتجاوز قيمة القسط ٣٥٪ من الدخل الشهرى للعميل، وتسجل معدلات الفائدة ٢٤٪ +٣٪ مصاريف إدارية.
28-07-2024

رصدت (مال) تطورات حجم التمويل الإسلامي في المملكة حتى نهاية 2024 ومن المتوقع أن يبلغ حجم التمويل 2.43 تريليون بنهاية العام بنمو عن الربع الأول 2024 بنحو 8%، ووصل حجم التمويل الإسلامي في المملكة خلال الربع الأول 2024 إلى 2.24 تريليون ريال بنمو عن الربع السابق 3% ومقارنة بالربع المماثل من العام السابق سجل النمو 10%. وفي التفاصيل يحتوي التمويل الإسلامي على عدة فروع وهي: عقود المرابحة والتي سجلت أعلى نسبة تمويل بنهاية الربع الأول 2024 بقيمة 1.1 تريليون ريال وبحصة من إجمالي التمويل تبلغ 53%. في حين جاءت عقود التورق في المرتبة الثانية من حجم التمويل الإسلامي بقيمة 821 مليار ريال وبحصة تقدر بنحو 37% من إجمالي التمويل. أما في المرتبة الثالثة فجاءت عقود الايجار التمويلي بقيمة 206 مليار ريال وبحصة من إجمالي التمويل تبلغ 9%، وتأتي العقود الأخرى من حيث القيمة بما يقارب 34.6 مليار ريال، وتعرف بأخرى حسب تصنيف (ساما) بأنها تشمل البطاقات الائتمانية وصيغ التمويل الأخرى وتقدر حصتها من إجمالي التمويل بنحو %2. أما عقود المشاركة فقد سجلت بنهاية الربع الأول 2024 نحو 1.8 مليار ريال وبحصة من إجمالي التمويل تقدر بنسبة 0.1%، وعقود المضاربة أتت في المرتبة الأخيرة من حيث عقود التمويل بقيمة إجمالية 1.7 مليار ريال وبحصة من إجمالي التمويل تبلغ 0.1%. ومن الملاحظ في الرسم البياني أعلاه التطورات في حجم التمويل الإسلامي في المملكة، حيث كان حجم التمويل خلال الربع الأول 2022 بنحو 1.79 تريليون ريال، بينما في الربع الثاني نما إلى 1.87 تريليون ريال بنمو عن الربع السابق 5%، بينما في الربع الثالث ارتفع 4% وصولاً إلى 1.94 تريليون ريال، و خلال الربع الرابع وصل حجم التمويل الإسلامي في المملكة إلى 1.97 تريليون ريال بنمو عن الربع السابق 2%. وبالنسبة لعام 2023، وصل التمويل الإسلامي في الربع الأول من ذلك العام إلى 2.03 تريليون بنمو عن الربع السابق 3%، بينما في الربع الثاني وصل إلى 2.07 تريليون بنمو عن الربع السابق بنحو 2%، وخلال الربع الثالث سجل 2.14 تريليون بنمو عن الربع السابق بنحو 3% بينما وصل التمويل في نهاية 2023 ما يقارب 2.18 تريليون. يشار إلى أن وكالة فيتش للتصنيف الائتماني توقعت في تقرير أصدرته في يونيو الماضي، أن تظل الأوضاع الائتمانية المستقبلية للبنوك الإسلامية في السعودية قوية، مدعومة بارتفاع أسعار النفط وظروف التشغيل المواتية. وأكدت الوكالة أنه من المتوقع أن تستمر البنوك في تنويع قواعد تمويلها من خلال التمويل بالجملة، بما في ذلك إصدار الصكوك، الذي أصبح جزءًا أكبر من مزيج التمويل. ومع ذلك، من المرجح أن تظل الودائع هي المصدر الرئيسي للتمويل – حسب فيتش. وتتمتع البنوك الإسلامية في السعودية بمكانة جيدة في القطاع المصرفي، حيث تدعم امتيازات التجزئة الأكبر هوامش أعلى، وانخفاض تكلفة التمويل، وتحسين جودة الأصول.
28-07-2024

أعلن بيت التمويل الكويتي (بيتك) تواجد فريق من موظفيه في تركيا للعمل ضمن فروع «بيتك – تركيا» خلال العطلة الصيفية لخدمة العملاء والزوار، والرد على جميع استفساراتهم خلال وجودهم في تركيا. وتأتي هذه المبادرة للعام الثالث على التوالي، تعزيزا لريادة «بيتك» في خدمة العملاء، ولخدمة الشريحة الكبيرة من العملاء الذين يقضون إجازة الصيف في تركيا بمختلف المناطق، إضافة إلى العملاء أصحاب العقارات والاستثمارات الذين يزورون تركيا طوال العام، ولديهم حسابات في «بيتك - تركيا». وبلغ عدد الموظفين الموجودين في تركيا لهذا العام 13 موظفاً، موزعين على 13 فرعاً في 7 مناطق مختلفة هي: إسطنبول – بورصة – ازميت – صبنجة – كوشاداسي – طرابزون – بودروم، وسيستمر الفريق في خدمة العملاء حتى نهاية أغسطس المقبل. وقالت نائبة المدير العام للمنتجات لمجموعة «بيتك» نهال المسلم إن البنك مستمر في تقديم تجربة خدمة عملاء مميزة على مستوى القطاع المصرفي الكويتي والتي تعزز من تجربة العملاء، مؤكدة أن «بيتك» يعمل باستمرار لتطوير خدماته ومنتجاته فيما يحقق المصلحة المشتركة للبنك والعملاء، وتيسير تعاملاتهم المالية على الصعيدين المحلي والدولي. وأوضحت المسلم أن هذه المبادرة نتاج عمل داخلي كبير بين إدارات «بيتك» منذ النسخة الأولى التي أطلقها البنك قبل 3 سنوات، حيث كان التنسيق مشتركا بين إدارة الموارد البشرية للمجموعة وإدارة الخدمات المصرفية للأفراد، مضيفة أنه تم اختيار الموظفين وفق معايير معينة، ووضع خطة عمل شاملة لخدمة العملاء بأفضل طريقة ممكنة. وأفادت بأن هذا التعاون أثمر أيضا عن فتح مركز خدمة «بيتك تركيا» في فرع الخالدية بنهاية العام الماضي، والذي حقق نجاحا كبيرا، حيث استقبل أكثر من 8000 عميل منذ افتتاحه، ويمكن للعملاء إجراء بعض المعاملات المصرفية من خلاله، مثل فتح حساب جديد في «بيتك - تركيا»، وتحديث البيانات وتفعيل التطبيق من الكويت دون الحاجة للسفر الى تركيا، مبينة أن عميل «بيتك» من جميع الشرائح يستطيع الاستفادة من الخدمات التي يقدمها البنك، مثل التحويل الفوري والذي يمكن للعميل التحويل في اوقات العطل الرسمية الى تركيا من دون رسوم.
28-07-2024

أعلن بنك الكويت الدولي (KIB) إطلاق مبادرة جديدة بعنوان «تمكين الشركات الكويتية الناشئة»، بهدف دعم المشاريع المحلية الصغيرة والمتوسطة التي تلعب دوراً حيوياً في الاقتصاد المحلي، وتعتبر هذه المبادرة الجديدة تأكيداً على التزام البنك بدعم نمو الأعمال المحلية، وتوفير فرص أكبر للتعاون والنجاح، كما تعزز دوره القيادي في المساهمة بتحقيق رؤية الكويت ومواكبة الجهود الرامية إلى ترسيخ مكانتها كمركز اقتصادي وتجاري متقدم وبارز في المنطقة. بهذه المناسبة، قال رئيس وحدة المشتريات في البنك ناصر العصيمي: «نفتخر بأننا جزء أساسي من الجهود الهادفة إلى تعزيز نمو وتطور الشركات الكويتية الناشئة، من خلال مثل هذه المبادرات التي تسهم في تقديم الدعم الأساسي بمجال المشتريات، وإتاحة فرص التعاون مع KIB، كما أن هذه الخطوة تجسد حرصنا على رعاية الكفاءات الوطنية والمشاريع المحلية، ومساعدة الشركات الناشئة على تحقيق نجاح أكبر، وكذلك المساهمة في خلق نظام بيئي قوي يمكن رواد الأعمال والشركات الصغيرة والمتوسطة في الكويت من الازدهار والنمو». وأضاف العصيمي: «إن إدارة المشتريات في KIB تعمل بشكل مستمر على تقديم مجموعة من الخدمات الداعمة، بما في ذلك تحديد فرص التوريد، وتوفير إمكانية وصول الشركات الناشئة بسهولة إلى احتياجات المشتريات الخاصة بالبنك، ما يمنحها الفرصة لتصبح من موردينا في حال استيفاء المعايير الأساسية اللازمة، وبالتالي الحصول على العقود المطلوبة. وإضافة إلى ذلك، يقدم KIB برامج تطوير الموردين التي توفر التدريب والإرشادات الضرورية لمساعدة الشركات الناشئة في تحسين عملياتها والالتزام بمعايير البنك». وأوضح أن هذه المبادرة تفتح الباب أمام تأسيس شراكات استراتيجية مع مجموعة متنوعة من الشركات الناشئة، ومنها شركات التكنولوجيا، وخدمات المطاعم، ومحلات الزهور، وأصحاب الأعمال الحرة، وخدمات تصوير الفيديو والتصوير الفوتوغرافي، مؤكدا أن جميع المشاريع الصغيرة والمتوسطة ورواد الأعمال الكويتيين المهتمين بهذه المبادرة يمكنهم التقدم بطلب في أي وقت عن طريق إرسال جميع المستندات المطلوبة إلى البريد الإلكتروني Procurement@KIB.com.kw. وأردف: «من خلال توفير هذه الفرص والموارد، لا نقوم بتمكين الشركات فحسب، بل نبني مجتمعاً متكاملاً من المبتكرين والمبدعين الذين سيشكلون مستقبل الاقتصاد الكويتي، ونحن في KIB نتطلع إلى تأسيس علاقات شراكة راسخة مع الشركات المحلية والمساهمة في نموها وتطورها».
28-07-2024

أطلق بيت التمويل الكويتي «بيتك» النسخة الثالثة من برنامج التميز في القيادة بالشراكة مع (Headspring)، وهو عبارة عن مشروع مشترك بين كلية IE لإدارة الأعمال ومؤسسة «فايننشال تايمز» الإعلامية، بهدف دعم مسيرة تطوير قادة «بيتك». وخلال حفل افتتاح البرنامج، قال رئيس الموارد البشريّة والتحوّل للمجموعة زياد عبدالله العمر: «يسعدني أن أرحب بكم جميعاً اليوم في افتتاح برنامج التميز في القيادة بالشراكة مع Headspring. تضم هذه الدورة التدريبية السنوية مشاركين من بيت التمويل الكويتي، والبنك الأهلي المتحد-البحرين، و»بيتك-تركيا". وأضاف:«في ظل الديناميكية التي يشهدها قطاع الأعمال اليوم، بات الطلب يزداد على القادة الملهمين، والمبتكرين، وأصحاب الكفاءة. ويدمج هذا البرنامج الذي صُمّم لتلبية مثل هذه المتطلبات بسلاسة عنصرين أساسيين هما التعلم القائم على أساس أكاديمي من كلية (IE) لإدارة الأعمال، والنظريات الفريدة والنهج القائم على الممارسة من»فاينانشال تايمز«. ومن خلال هذا البرنامج، ستتاح أمام المشاركين مجموعة متنوعة من الأنشطة الشخصية والمهنية، وفرص للتحدي وتوسيع الآفاق واكتساب المهارات اللازمة لصقل شخصية القيادي». وذكر العمر في كلمته:«خلال البرنامج، ستكون لديك فرصة الاستفادة من شبكة Headspring الواسعة التي تضم قادة من أصحاب الفكر ومدربين وأساتذة عالميين». ودعا العمر المشاركين إلى الاستفادة المثلى من خبرات المدربين، وطرح الأسئلة، وتبادل المعرفة، واغتنام كل فرصة للتعلم. وأكد أنه لكي يواصل «بيتك» مكانته الرائدة عالمياً كأكبر بنك إسلامي في الكويت وأحد المؤسسات المالية الإسلامية الرائدة على مستوى العالم، فإن المشاركة في برنامج التميز في القيادة تعتبر مهمة في تحقيق استراتيجية ورؤية مجموعة «بيتك» في الانضمام لقائمة أكبر 100 بنك عالمي، مما يشير إلى أن هذا البرنامج ليس مجرد حدث لمرة واحدة، بل جزء من رحلة أوسع نحو التميز في القيادة. بدوره، قال المدير التنفيذي لإدارة المواهب للمجموعة في «بيتك»، محمد المسلم:«شهدنا أداءً وتطوراً ملحوظين من المشاركين السابقين، وأنا واثق من أن برنامج التميز في القيادة سيكون بمثابة حدث نوعي في مسيرة كل واحد منكم، فضلا عن أنه يتيح فرصة ممتازة لتعزيز أواصر التعاون مع الزملاء وترسيخ وحدتنا كفريق واحد في»مجموعة بيتك". وقدّم المسلم بعض النصائح للمشاركين في برنامج القيادة في التميز، حيث أشار إلى أن القيادة لا تنحصر باتخاذ القرارات وإدارة فريق العمل فقط، بل تتعلق أيضاً بإلهام الآخرين، وخلق بيئة يسود فيها التقدير والتحفيز، ويكون فيها كل فرد قدوة من خلال المرونة والالتزام المتواصل بالتميز. واختتم المسلم كلمته بالقول:«وأنتم تبدأون هذه الرحلة الفريدة، أدعوكم إلى الالتزام والمشاركة بجد، واغتنام فرص التواصل والتعاون، والإقبال على اكتساب الأفكار الجديدة، والتفاعل وتبادل المعرفة والخبرات وطرح الحلول، والتكيف مع المتغيرات. استثماركم في هذا البرنامج سيجني لكم عوائد كبيرة. إنني أتطلع إلى رؤيتكم جميعاً كقادة ملهمين، لتمكين مجموعة»بيتك«من الوصول إلى آفاق جديدة». باسم بنّا، نائب رئيس الشراكات المؤسسية، منطقة الشرق الأوسط وأفريقيا في (Headspring) من جانبه، قال نائب رئيس الشراكات المؤسسية، منطقة الشرق الأوسط وأفريقيا في (Headspring)، باسم بنّا:«شراكتنا مع»بيتك«أكثر من مجرد تعاون، فهي تمثل تقارباً بين القيم والأهداف والتطلعات المشتركة التي نعتز بها كثيراً». وأضاف:«بدأنا منذ عام 2019 في مهمة تطوير وتمكين القادة الذين سيشكلون مستقبل البنك. في Headspring، ونحن فخورون جداً بالتقدم الملحوظ الذي حققناه والقادة الاستثنائيين الذين تلقوا التدريب في هذه البرنامج. استطعنا أن نبني بيئة ملهمة للأفكار المبتكرة، وصقل المهارات، وتمكين قادة المستقبل لقيادة التغيير النوعي». وأوضح بنّا:«يعكس التزام»بيتك«بالتميز والابتكار طموحاتنا. لقد ساهمت خبرات وموارد فريق الموارد البشرية والمواهب في»بيتك«بدور محوري في بلورة أهداف البرنامج، وضمان مواءمته مع الفرص والتحديات في بيئة العمل. طوال مسيرتكم التعليمية، ستتاح امامكم مجموعة متنوعة من تجارب التعلم المصممة لتحفيزكم وإلهامكم وتزويدكم بالأدوات اللازمة للتغلب على تحديات القيادة».
28-07-2024

قال الرئيس التنفيذي بالإنابة لمجموعة مصرف أبوظبي الإسلامي، محمد عبد الباري، إن نتائج المصرف جاءت استثنائية في النصف الأول من العام الجاري، بدعم من عوامل داخلية وخارجية على مستوى الاقتصاد بدعم من نمو السياحة والصناعة ونمو عدد السكان. وأضاف عبد الباري في مقابلة مع "العربية Business"، أن حصتنا السوقية في قطاع الأفراد تبلغ 15% على مستوى الإمارات بنهاية النصف الأول من 2024، ويأتي البنك في المركز الأول في محفظة التمويل العقاري والتمويل الشخصي على مستوى الإمارات، فيما حدث تطور ملحوظ في قطاع تمويل الشركات لا سيما من القطاع الحكومي. وأوضح أن الحصة السوقية على مستوى الأفراد والشركات تبلغ 5%، فيما حدث توزان في النمو بين قطاعي الأفراد والشركات، وجاء معظمها من الداخل ونما قطاع الشركات بقيمة 9 مليارات درهم في النصف الأول من العام الجاري، وقطاع الأفراد بقيمة 13 مليار درهم. وأشار إلى أن 35% من الودائع هي من القطاع الشركات، فيما تبلغ نسبة القروض إلى الودائع 79%. وبشأن تأثير الخفض المتوقع من "الفيدرالي" الأميركي قال عبد الباري، نتوقع ألا يكون هناك تأثير لخفض أسعار الفائدة خلال العام الحالي، وكل 50 نقطة خفض أو زيادة تؤثر بواقع 120 مليون درهم في صافي الأرباح على حسب الزيادة أو النقص، وسيكون التأثير من العام المقبل. وأوضح أن محفظة التمويل العقاري لدى البنك تبلغ 25 مليار درهم أكبر محفظة في السوق المحلي بين جميع البنوك. أعلن مصرف أبوظبي الإسلامي عن وصول صافي الأرباح بعد الضريبة خلال الربع الثاني من عام 2024 إلى 1.58 مليار درهم إماراتي، ما يمثل زيادة بنسبة 9% مقارنة مع الربع السابق، و29% على أساس سنوي. وارتفعت إيرادات المصرف خلال الربع الثاني من عام 2024 بنسبة 27% على أساس سنوي لتصل إلى 2.8 مليار درهم إماراتي، أي ما يمثل زيادة بنسبة 13% مقارنة مع الربع السابق، وفقاً لبيان. وأعلن المصرف تحقيق نمو في صافي أرباحه بعد الضريبة بنسبة 30% في النصف الأول من عام 2024، لتبلغ قيمته 3.03 مليار درهم إماراتي، مقارنة مع 2.33 مليار درهم إماراتي خلال النصف الأول لعام 2023.
25-07-2024

كشف بنك البركة مزايا حساب التوفير بأعلى عائد شهري، والذى يبدأ من 5000 جم ويصل إلى 26%، وقال بنك البركة إن العائد سنوي متغير طبقاً للأعمال يصرف شهرياً. وأوضح البنك عبر صفحته الرسمية على موقع التواصل الاجتماعي فيس بوك أن الحساب يبدأ من 5 آلاف جنيه، لافتًا إلى أنه لمزيد من التفاصيل، يمكن الاتصال على 19373 أو زيارة أقرب فرع للبنك . خصائص الحساب: – الحد الادنى لفتح الحساب 1000 جنيه. – الحد الادنى لرصيد الحساب: 1000 جنيه. – الحد الأدنى لأحتساب العائد: 5000 جنيه. – العملة: الجنيه المصري. – الحساب متاح للأفراد فقط. – احتساب العائد ودورية الصرف: يحتسب العائد على الحد الأدنى للرصيد خلال الشهر و يضاف بنهاية الشهر. مزايا الحساب – أسعار عوائد تنافسية تزيد بزيادة رصيد الحساب. – الوصول لحسابك على مدار الساعة طوال أيام الأسبوع بأستخدام بطاقة الخصم المباشر. – متابعة رصيد حسابك بجانب إجراء معاملات مالية متنوعة عن طريق خدمة الانترنت البنكيه. – يتم إرسال كشوف الحسابات ربع سنوياً. شرائح الحساب وسعر العائد: – من 5 الاف جنيه حتى أقل من 50 الف جنيه: 20%. – من 50 الف جنيه حتى أقل من مليون جنيه: 21%. – من مليون جنيه حتى أقل من 5 ملايين جنيه: 22%. – من 5 ملايين جنيه حتى أقل من 10 ملايين جنيه: 23%. – من 10 ملايين جنيه حتى أقل من 15 مليون جنيه: 24%. – من 15 مليون جنيه حتى أقل من 20 مليون جنيه: 25%. – من 20 مليون جنيه فأكثر: 26%. المستندات المطلوبة: – بطاقة رقم قومي سارية للمصريين / جواز سفر سارٍ لغير المصريين.
25-07-2024
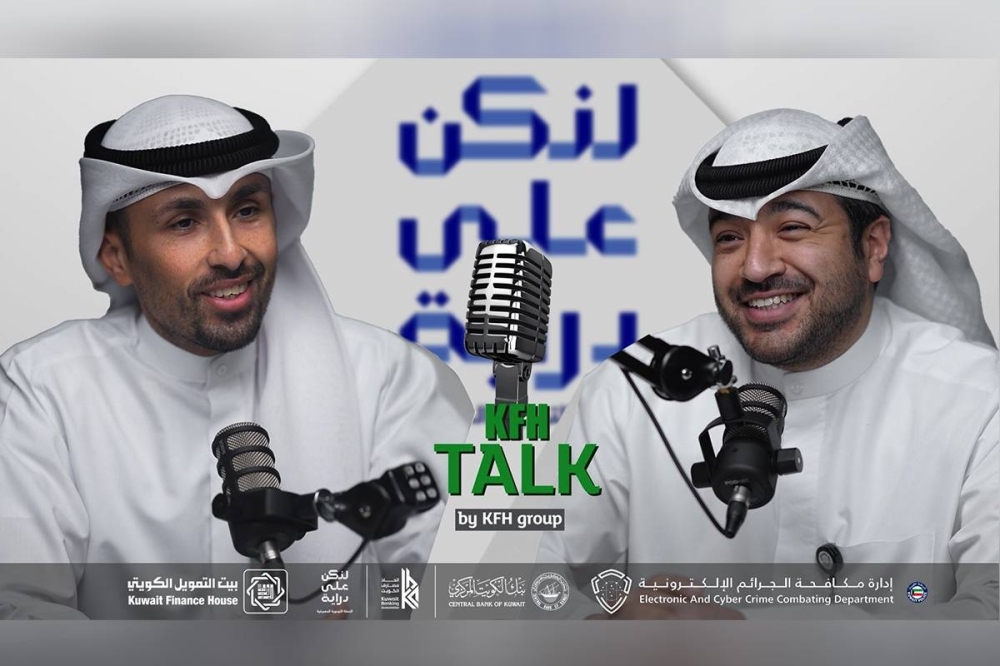
يواصل بيت التمويل الكويتي (بيتك) جهوده لنشر الثقافة المالية، ضمن إطار حملة «لنكن على دراية» التي أطلقها بنك الكويت المركزي، بالتعاون مع اتحاد مصارف الكويت والبنوك المحلية. واستضاف «بيتك» عبر بودكاست KFH Talk، المقدم سعود الوزان من إدارة مكافحة الجرائم الإلكترونية في وزارة الداخلية، وجرى تسليط الضوء على أحدث الأساليب المستخدمة من المحتالين لسرقة العملاء، وطرق تجنبها بالتوعية المصرفية. وقال الوزان إن المحتالين يستخدمون برامج ومواقع متعددة لتقديم الخدمات للعملاء، وبإمكانهم إرسال مصادقات عن طريق تطبيق هويتي، وهدفهم الحصول على المعلومات المصرفية للعملاء ومن ثم سرقة اموالهم، لذلك يبقى العميل خط الدفاع الأول، فالعملاء بإمكانهم الحد من هذه الجرائم بنسبة عالية جداً عن طريق الوعي والإدراك بخطورة عمليات الاحتيال المالي. وأكد الوزان ضرورة عدم التسرع في تقديم بيانات شخصية ومالية لأي جهة كانت، سواء بشكل إلكتروني، أو رسالة نصية، أو مكالمة هاتفية، وعدم الاستجابة لأي مكالمة هاتفية أو رسائل نصية تطلب إفشاء معلوماتك الخاصة بحساباتك المصرفية، أو الإفصاح عن رمز التحقق الذي يصل على الهاتف OTP. وقال الوزان إن أحد أشكال السرقات تكون عبر الاستثمار الوهمي، وهو عبارة عن تسويق لعرض استثماري خادِع يستهدف الأشخاص الراغبين في الربح السريع، ويدفعهم إلى عدم التدقيق في المعلومات المقدمة، والتعجل في اتخاذ القرار، وتسليم المعلومات التي قد تكون سرية ولا يجب التفريط فيها تحت أي ظرف، مما يسفر في النهاية عن ضياع الحقوق والأموال، والوقوع في شراك المحتالين. وذكر ضرورة التأكد من الروابط قبل الاستجابة لها، فقد يكون الرابط مرسلا من جهة وهمية أو وسيط وهمي أو حتى من رقم مسروق، لذلك يجب التحقق من مصدر الرابط المرسل قبل القيام بالضغط عليه. وتركز «لنكن على دراية» على التوعية بحقوق العملاء، وأصول وقواعد التعامل مع البنوك، وأمن وحماية المعلومات من الاختراق، ومكافحة عمليات الاحتيال المالي وغيرها من النظم والتحذيرات، ضمن التزام «بيتك» بتوعية العملاء حول حقوقهم وواجباتهم نحو التعاملات المصرفية والمالية والأمن السيبراني. ويسعى «بيتك»، من خلال دعم أهداف الحملة، إلى ترسيخ دوره الريادي في التوعية المصرفية، وتوفير أعلى معايير الحماية للعميل عند استخدامه المنتجات والخدمات المصرفية.
25-07-2024
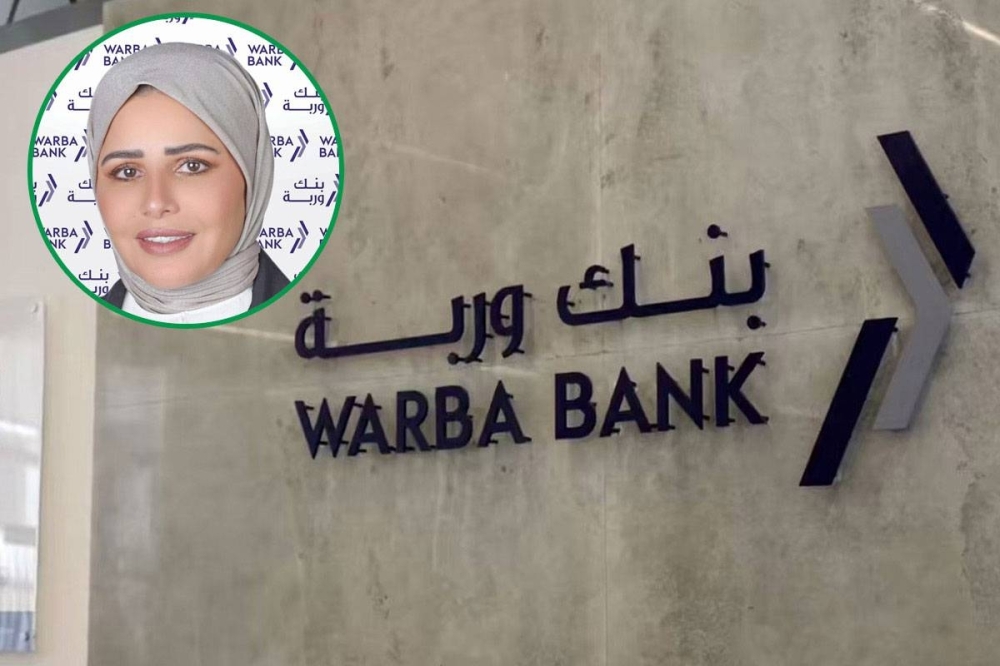
كشف بنك وربة عن توفيره العديد من الحلول المصرفية الذكية والخدمات الجديدة لعملائه، والتي تشمل تقديم خطابات الضمان والاعتمادات المستندية عن طريق الخدمات المصرفية للشركات عبر الإنترنت، والتي تمكن العملاء من تقديم معاملاتهم لدى البنك من مقر عملهم من دون حاجتهم إلى زيارة البنك، ويأتي ذلك في إطار سعي «وربة» المتواصل نحو تقديم مجموعة من الحلول المصرفية الرقمية المميزة، والتوسع في خدمة قاعدة عملائه المتنامية بشكل أفضل عبر التنوع في المنتجات والخدمات المالية المبتكرة. وصرحت ليالي الفهد، رئيسة مجموعة العمليات في «وربة»، بأن هذه الخدمة ستعمل على تسريع إصدار خطابات الضمان والاعتمادات المستندية وتوفير وقت وجهد العميل وتقليل نسبة الأخطاء المتعلقة بملء البيانات، ومنح العملاء القدرة على متابعة حالة الطلب إلكترونياً، مؤكدة أن الحلول المصرفية والخدمات الجديدة التي يقدمها «وربة» للعملاء تأتي لتشكل قيمة مضافة للمزج بين حلول مصرفية مختلفة تلبي متطلبات واحتياجات ومصلحة العميل.
25-07-2024
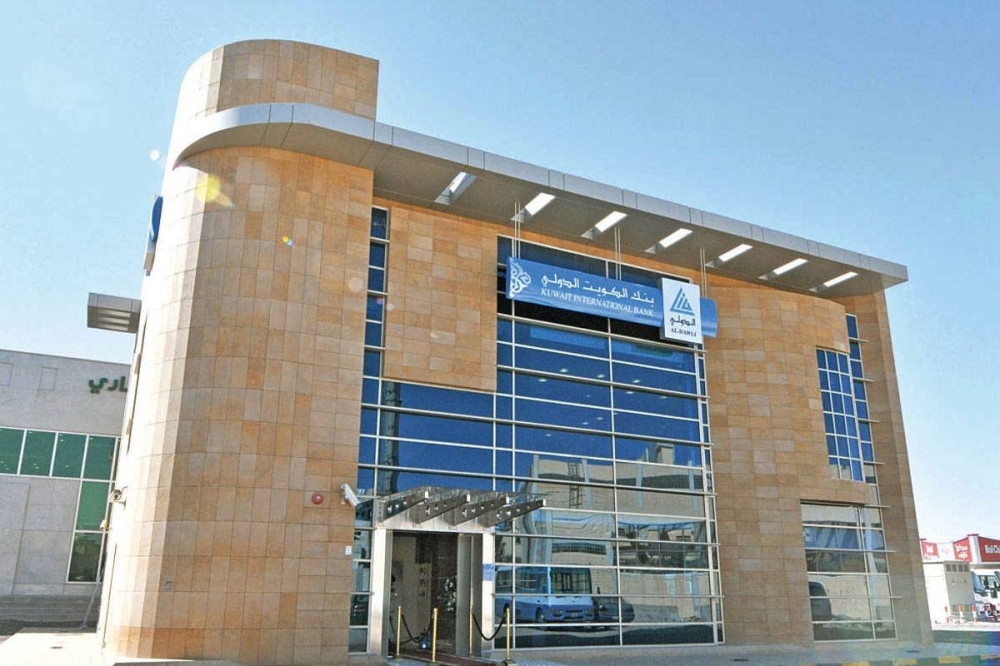
أعلن بنك الكويت الدولي (KIB) أسماء عملائه الفائزين في السحب الأسبوعي الرابع عن أرصدة العملاء خلال يونيو، ضمن حملة سحوبات حساب الدروازة لعام 2024، التي تتميز بأعلى عدد رابحين طوال العام. وحصل كل من ماجدة عبدالصمد الصالح، وناصر خليف الصليلي، ومحمد سالم الدوسري، وعيسى محمد الرشيدي، وسحر نايف دحام على جائزة بقيمة 1000 دينار لكل منهم، فيما حصل كل من فايز محمد جريدي الرشيدي، ومحمد منصور حسين، ومعاذ سعد الغضوري، وأرشد الحق محمد شفيع، ومحمد حمود العتيبي، وحسين أحمد بوطالب، وأنور قعيد العتيبي على جائزة بقيمة 500 دينار لكل منهم. وتم إجراء السحب بحضور ممثل وزارة التجارة والصناعة وموظفي البنك. جدير بالذكر، أن «الدروازة» هو حساب توفير مبني على أساس الوكالة بالاستثمار، وقد أطلقه KIB ضمن باقة منتجاته المصرفية المخصصة للأفراد، وهو الأقوى من نوعه من حيث العائد السنوي المتوقع بنسبة تصل إلى 2 في المئة كل شهر، والتي يحصل العميل عليها لأول ثلاثة أشهر من فتح الحساب، ويتوقع وصولها إلى 1 في المئة بعد انقضاء الأشهر الثلاثة الأولى، علماً بأن العوائد تودع تلقائياً في حساب العميل خلال اليوم الأول من بداية كل شهر. بنك الكويت الدولي الأكثر قراءة غرفة الأخبار يوم الاسبوع الشهر 1 الرواتب تلتهم الميزانية... والعجز يعود 25-07-2024 2 إيران تزوّد «حزب الله» بقنابل نوعية وعينها على الجولان والجليل 25-07-2024 3 وجهة نظر: البدء المبكر في الاستثمار 25-07-2024 4 «الصحة»: الالتزام بتعليمات «الجهاز المركزي» في صرف الأدوية في حال سحب الجنسية 24-07-2024 | 22:24 5 «التفقدية» تعرض شركة لتنظيم «خليجي 26» 25-07-2024 6 استثناء الرياضيين من إلغاء جواز سفر المادة 17 25-07-2024 7 رياح وأوتاد: إصلاحات مقدرة لكنها غير كافية
25-07-2024
ارتفع صافي ربح بنك دبي الإسلامي في النصف الأول من العام 2024، بنسبة 8.6% إلى 3.38 مليارات درهم. وسجلت الأرباح للمجموعة (ما قبل الضريبة) نمواً بنسبة 18% على أساس سنوي، لتصل إلى 3.72 مليارات درهم. وزادت أرباح المجموعة (ما قبل الضريبة) في الربع الثاني بنسبة 14% على أساس سنوي وما يفوق 1% على أساس ربع سنوي، ليصل إلى 1.87 مليار درهم. وسجل صافي التمويلات واستثمارات الصكوك نمواً بنسبة 3.8% حتى تاريخه من العام، ليصل إلى 278 مليار درهم، كما وصل إجمالي التمويلات الجديدة واستثمارات الصكوك في النصف الأول من عام 2024 إلى 43.4 مليار درهم. وبلغ إجمالي الدخل 11.29 مليار درهم مقارنة مع 9.30 مليارات درهم، مسجلاً نمواً قوياً بنسبة 21.3% على أساس سنوي. وحقق صافي الإيرادات التشغيلية نمواً قوياً بنسبة 8.6% على أساس سنوي ليصل إلى 6.05 مليارات درهم. وبلغ صافي الأرباح التشغيلية 4.37 مليار درهم، مسجلاً نمواً بنسبة 6.4% على أساس سنوي، مقارنة مع 4.10 مليارات درهم في النصف الأول من عام 2023. وشهدت الميزانية العمومية نمواً ثابتاً لترتفع بنسبة 2.7% حتى تاريخه من العام لتبلغ 323 مليار درهم. وارتفعت ودائع المتعاملين إلى 234 مليار درهم، بزيادة نسبتها 5.4% حتى تاريخه من العام، حيث تشكل الحسابات الجارية وحسابات التوفير ما نسبته 42% من قاعدة ودائع المتعاملين، بزيادة 500 نقطة أساس من 37% في بداية العام. وبلغت خسائر انخفاض القيمة 652 مليون درهم، بانخفاض قدره 32% على أساس سنوي، مقارنة مع 959 مليون درهم في النصف الأول من عام 2023. محمد الشيباني: الإمارات تتمتع بمرونة مميزة إذ سجلت القطاعات الرئيسية زخماً إيجابيا وقال معالي محمد إبراهيم الشيباني، مدير ديوان صاحب السمو حاكم دبي ورئيس مجلس إدارة بنك دبي الإسلامي، استمر النمو الدولي ثابتاً مع مواصلة العديد من البنوك المركزية في جميع أنحاء العالم بإيقاف رفع أسعار الفائدة مؤقتاً، مما أدى إلى مستويات تضخم عالمية أكثر اعتدالاً، وأسهم في تحقيق الاستقرار الاقتصادي العام على المستوى الدولي. ولا تزال دولة الإمارات تتمتع بمرونة مميزة، إذ سجلت القطاعات الرئيسية زخماً إيجابياً، مثل السياحة والضيافة والنقل، والقطاع المالي الذي أظهر تحسناً في جودة موجوداته وارتفاعاً في ربحيته. وأضاف، ولا يزال النظام المصرفي في دولة الإمارات العربية المتحدة قوياً، مع رسملة وفيرة أدت إلى تيسير توسع الميزانية العمومية على الرغم من تشديد الظروف المالية العالمية. وينعكس ذلك أيضاً في النتائج التي حققها بنك دبي الإسلامي في النصف الأول من عام 2024، حيث نمت الميزانية العمومية للبنك بنسبة 2.7% لتصل إلى 323 مليار درهم. كما تعززت ريادة البنك في مجال أسواق رأس المال الإسلامية، ليس فقط من خلال تسهيل صفقات عالمية المستوى، بل أيضاً في قدرته على جمع التمويلات لا سيما في مجال الحوكمة البيئية والاجتماعية والمؤسسية، حيث استطاع البنك جمع أكثر من 10 مليارات درهم في العامين الماضيين. وقال الدكتور عدنان شلوان، الرئيس التنفيذي لمجموعة بنك دبي الإسلامي: سجل البنك أداءً رائعاً في النصف الأول من العام، حيث تجاوز إجمالي الدخل 11.3 مليار درهم، بارتفاع قوي بنسبة 21% على أساس سنوي. وقد أدى ذلك إلى تحقيق البنك نمواً بنسبة 18% في أرباح المجموعة (ما قبل الضريبة) لتصل إلى 3.7 مليارات درهم في النصف الأول من عام 2024. ويهمني التأكيد على أن الحوكمة البيئية والاجتماعية والمؤسسية تمثل جزءاً لا يتجزأ من خططنا للنمو، وهو أمر ينعكس بشكل جلي في نمو محفظة موجوداتنا المستدامة بنسبة 9% منذ بداية العام حتى تاريخه. وعلاوة على ذلك، شارك البنك في صفقات وتسهيلات مستدامة وخضراء في سوق رأس المال الإسلامي العالمي تزيد قيمتها عن 6 مليارات دولار أمريكي خلال النصف الأول من العام. الأداء التشغيلي ارتفع إجمالي دخل البنك في النصف الأول من عام 2024 ليصل إلى 11.29 مليار درهم، بنمو قوي نسبته 21% على أساس سنوي، مقارنة مع 9.30 مليارات درهم في الفترة نفسها من العام السابق. وارتفع الدخل غير الممول بنسبة 37% على أساس سنوي خلال الفترة المشمولة بالتقرير، مدعوماً بالدخل من العقارات الاستثمارية والإيرادات المرتبطة بها. وسجل صافي الإيرادات التشغيلية نمواً بنسبة 8.6% على أساس سنوي ليصل إلى 6.05 مليارات درهم، مقارنة مع 5.58 مليارات درهم في الفترة نفسها من العام الماضي. وارتفعت الأرباح قبل احتساب مخصصات انخفاض القيمة بنسبة 6.4% على أساس سنوي، لتصل إلى 4.37 مليارات درهم مقابل 4.10 مليارات درهم. وبلغت رسوم انخفاض القيمة 652 مليون درهم بانخفاض ملحوظ نسبته 32% على أساس سنوي. وبلغت النفقات التشغيلية 1.68 مليار درهم للنصف الأول من هذا العام مقابل 1.47 مليار درهم في الفترة نفسها من العام السابق بزيادة بلغت نسبتها 14.6% على أساس سنوي، وذلك على خلفية ارتفاع الأجور. وبلغ معدل التكلفة إلى الدخل 27.8% بزيادة قدرها 140 نقطة أساس على أساس سنوي. ارتفعت الأرباح (ما قبل الضريبة) بنسبة 18% على أساس سنوي لتصل إلى 3.72 مليارات درهم. وعلى الرغم من تطبيق ضريبة الشركات، ارتفع صافي أرباح المجموعة بنسبة 8.6% على أساس سنوي ليصل إلى 3.37 مليارات درهم مقابل 3.11 مليارات درهم في النصف الأول من عام 2023. اتجاهات الميزانية العمومية بلغ صافي التمويلات واستثمارات الصكوك 278 مليار درهم، بزيادة نسبتها 3.8% حتى تاريخه من العام، مقارنة مع 268 مليار درهم للسنة المالية 2023. كما شهد بنك دبي الإسلامي نمواً قوياً في إجمالي الاكتتابات الجديدة لتمويل الأفراد خلال النصف الأول من عام 2024، لتصل إلى حوالي 12 مليار درهم، بزيادة بلغت 20% على أساس سنوي، مما انعكس على صافي تمويلات الأفراد ليصل إلى 4 مليارات درهم، بزيادة نسبتها 96% على أساس سنوي. وعلى صعيد آخر، تراجعت التمويلات المؤسسية الجديدة بشكل طفيف بسبب توقيت الصفقات، والتي يأتي وقت استحقاقها بعد نهاية فترة هذا التقرير. كما تأثر صافي حساب تمويل الشركات بشكل كبير بسبب التسويات المبكرة التي بلغت قيمتها 13 مليار درهم. وسجلت ودائع المتعاملين 234 مليار درهم بزيادة قدرها 5.4% حتى تاريخه من العام. وبلغت الحسابات الجارية وحسابات التوفير 98 مليار درهم بزيادة قدرها 19.4% حتى تاريخه من العام لتمثل حوالي 42% من الودائع. وتراجعت مساهمة حسابات ودائع الوكالة (الودائع الاستثمارية) إلى 58% مقارنة مع 63% للسنة المالية 2023. وبلغت نسبة تغطية السيولة 145.9%، منخفضة من 188.7% للسنة المالية 2023، ولكنها بقيت أعلى من المتطلبات التنظيمية، مما يعكس قوة سيولة البنك. وتحسنت نسبة التمويلات غير العاملة لتبلغ 4.99%، بانخفاضٍ معدله 41 نقطة أساس مقارنة مع 5.40% للسنة المالية 2023. وانخفضت القيمة المطلقة للتمويلات غير العاملة بنسبة 7.8% من 11.5 مليار درهم للسنة المالية 2023، لتصل إلى 10.6 مليارات درهم. وبناء على ذلك، تحسنت نسبة تغطية بنك دبي الإسلامي بشكل ملحوظ منذ بداية العام وحتى تاريخه بمقدار 500 نقطة أساس لتصل إلى 95%. وسجلت تمويلات المرحلة الأولى نمواً بواقع 62 نقطة أساس لتبلغ الآن 184 مليار درهم، بينما تراجعت تمويلات المرحلة الثانية بنسبة 6% لتصل إلى 13.5 مليار درهم ؛ وكلاهما مغطى بشكل جيد. وفي سياق مشابه، تحسنت تغطية المرحلة الثالثة إلى 73.5% (بزيادة 520 نقطة أساس) مقارنة مع السنة المالية 2023، حيث انخفض التعرض للمرحلة الثالثة إلى ما يقل عن 11 مليار درهم، وهو أدنى مستوى على مدار السنوات الثلاث الماضية. أداء الأعمال في النصف الأول سجلت محفظة الخدمات المصرفية للأفراد 60 مليار درهم، بزيادة قدرها 7% حتى تاريخه من العام. وبلغت قيمة إجمالي الاكتتابات الجديدة للمحفظة خلال النصف الأول من هذا العام 12.3 مليار درهم، بزيادة قدرها 20% على أساس سنوي مقارنة مع 10 مليارات درهم. وسجل هذا القطاع نمواً قوياً على مستوى جميع أعماله وبالأخص بطاقات الائتمان وتمويل السيارات، والتي سجلت نمواً بنسبة 22% و14% على التوالي حتى تاريخه من العام. وعلى الرغم من تسجيل عمليات سداد روتينية بقيمة 8.4 مليارات درهم، أضافت محفظة الخدمات المصرفية للأفراد حوالي 4 مليارات درهم من صافي الاكتتابات الجديدة في النصف الأول من عام 2024، مقارنة مع 2 مليار درهم في النصف الأول من عام 2023. وسجلت هذه الأعمال نمواً في عائداتها المختلطة بواقع 46 نقطة أساس، على أساس سنوي، لتصل إلى 7.1%. وبشكل منفصل، على صعيد التمويل، ارتفعت ودائع المتعاملين بنسبة 4% حتى تاريخه من العام، لتصل إلى 92 مليار درهم، في حين ارتفعت الحسابات الجارية وحسابات التوفير بنسبة 3% حتى تاريخه من العام لتصل إلى حوالي 50 مليار درهم. وتبلغ قيمة محفظة الخدمات المصرفية للشركات الآن 139 مليار درهم. وسجلت إيرادات هذا القطاع نمواً لتصل إلى 1.5 مليار درهم، بزيادة قدرها 9% على أساس سنوي. وارتفعت عائدات محفظة التمويل المؤسسي بمعدل 47 نقطة أساس، على أساس سنوي، لتصل إلى 6.7%، مقارنة مع 6.2%. أما على صعيد التمويل، فقد ارتفعت ودائع الشركات بنسبة 7% حتى تاريخه من العام، بينما ارتفعت الحسابات الجارية وحسابات التوفير بنسبة جيدة بلغت 40% حتى تاريخه من العام، على خلفية استمرار البنك بجذب عملاء مؤسسين استراتيجيين. وواصلت الخزينة لعب دور قوي في دعم نمو بنك دبي الإسلامي باعتبارها الجهة المسؤولة عن دفتر الدخل الثابت للبنك. وتبلغ قيمة محفظة الصكوك الاستثمارية الآن 79 مليار درهم، بزيادة مهمة نسبتها 15% حتى تاريخه من العام. وبلغ صافي الاستثمارات الجديدة في الصكوك 10.5 مليارات درهم خلال النصف الأول من العام، بزيادة بلغت حوالي 2% على أساس سنوي. وسجلت المحفظة عائدات قوية بنسبة 4.8%، بزيادة قدرها 17 نقطة أساس على أساس سنوي.
24-07-2024

أعلنت شركة أملاك العالمية للتمويل عن حصولها على عدم ممانعة من البنك المركزي السعودي على تعيين محمد بن عبدالعزيز الشايع رئيساً للجنة المراجعة (مستقل)، وجميل بن عبدالله الملحم عضواً في اللجنة (مستقل). ويأتي هذا بعد قرار مجلس الإدارة في اجتماعه المنعقد بتاريخ 6 يونيو 2024 القاضي بهذا التعيين. وقد حصل الشايع على شهادة البكالوريوس والماجستير في المحاسبة، وتمتد خبرته لأكثر من 34 عاماً في القطاع المالي والمصرفي و في مجال الرقابة والتدقيق والاستشارات المالية ، ويشغل عدداً من عضويات مجالس الإدارات ولجان المراجعة في عدة شركات. حصل الملحم جميل على شهادة بكالوريوس العلوم في التسويق من جامعة الملك فهد للبترول والمعادن، ويتمتع بخبرة تزيد عن 29 عاماً والتي تولى من خلالها العديد من المناصب القيادية بالإضافة إلى عضويته في مجالس إدارات العديد من الشركات محلياً ودولياً، ويشغل حالياً منصب الرئيس التنفيذي لشركة سناد القابضة.
24-07-2024
+974 4450 2111
info@alsayrfah.com
